Analyse
Pénurie de RAM : les data centers d'IA et le grand public se disputent-ils la mémoire ?
La remarque de Sam Altman sur la mémoire des PC a replacé la pénurie de RAM à la une. Ce que disent TrendForce et Micron, qui est touché, ce qui est fait.
Au 31 octobre 2026, la « guerre » est la question du titre, pas un constat. Ce que montrent les sources, c'est un marché de la mémoire en sous-offre, des fournisseurs qui orientent leur capacité vers les serveurs, et des effets qui touchent les PC, les téléphones, les cartes graphiques et les SSD. Le PDG de Micron ne voit pas de retour à l'équilibre en vue, et aucune des sources lues ne décrit de solution rapide.
L'essentiel
- Le déclencheur : une remarque du PDG d'OpenAI, Sam Altman, rapportée par Notebookcheck. Son argument concerne l'inférence IA locale, pas les jeux ni les usages courants.
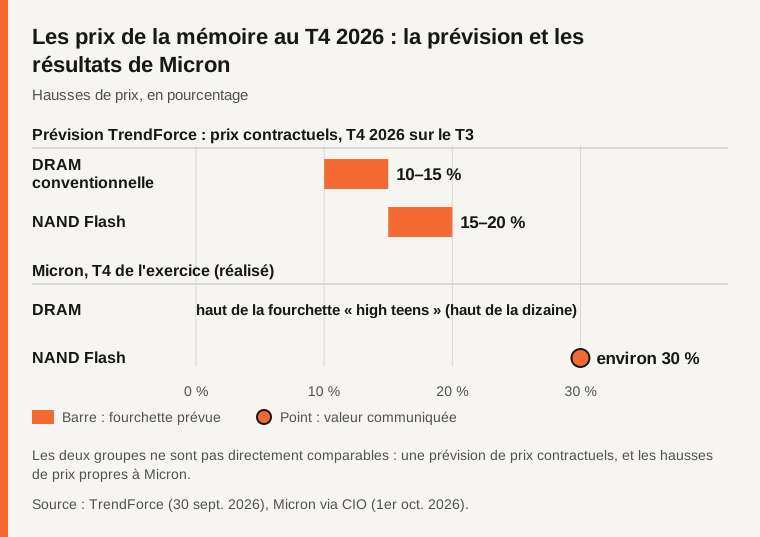
- La pénurie : selon TrendForce, les prix contractuels de la DRAM conventionnelle augmentent de 10 à 15 % au T4 2026 et ceux de la NAND Flash de 15 à 20 %. Micron s'attend à des conditions bien plus tendues en 2027 et 2028 qu'en 2026.
- Effets grand public : les ventes de portables pèsent sous le coût des composants, et les marques réduisent les capacités de SSD des modèles courants.
- Solutions : aucune rapide dans les sources lues. L'offre se réoriente vers les serveurs.
Que dit exactement Sam Altman ?
Selon Notebookcheck (30 octobre 2026), qui cite l'interview « Cheeky Pint » sur YouTube, Altman juge « quite terrible » que la part de DRAM mondiale limitée de chacun reste dans son propre ordinateur. Il affirme que cette mémoire est utilisée 5 % du temps et il met en avant l'utilisation maximale dans le cloud, dans un environnement très contraint en offre. Aucune donnée n'est fournie pour le chiffre de 5 % : c'est son affirmation.
Son argument porte sur l'inférence IA locale. Notebookcheck note qu'il ne traite pas des autres usages de la RAM, comme les jeux, les applications courantes ou le multitâche. Le site relie aussi sa position au modèle d'OpenAI : des modèles fermés exécutés dans des data centers, vendus par abonnement et via le cloud. Les data centers resteraient nécessaires pour entraîner les grands modèles, même si l'IA locale se répandait (Notebookcheck).
Où en est la pénurie de mémoire ?
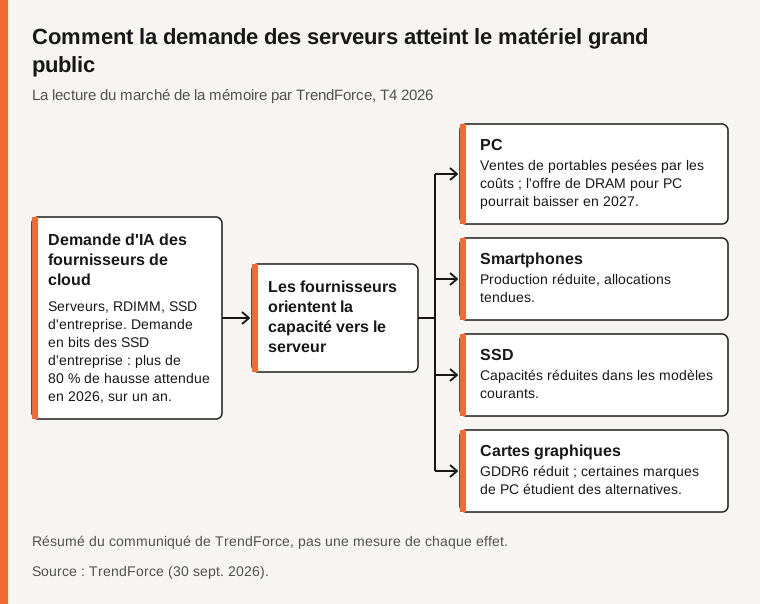
Le communiqué de TrendForce du 30 septembre 2026 décrit un marché qui reste en sous-offre. Les fournisseurs privilégient la capacité de procédés avancés pour les produits serveur haute performance. Côté serveurs, les fournisseurs de cloud et les fabricants de serveurs augmentent leurs achats de RDIMM pour l'IA agentique, et certains fournisseurs voient leurs hausses retardées par des contrats long terme (TrendForce).
Les chiffres de Micron vont dans le même sens. Au quatrième trimestre de l'exercice, le directeur financier Mark Murphy a indiqué que les prix de la DRAM avaient augmenté dans le haut de la fourchette « high teens » (haut de la dizaine, en pourcentage) et ceux de la NAND d'environ 30 %. Le PDG Sanjay Mehrotra a déclaré : « We do not have line of sight to when supply and demand will return to balance. » Plus de 75 % de la production 2027 est déjà engagée, via des contrats pluriannuels « take-or-pay », et les nouvelles usines mettent du temps à monter en puissance : elles ne pèsent de façon significative que « a few quarters after initial output » (CIO, d'après Reuters).
Source : TrendForce (30 septembre 2026), Micron via CIO (1er octobre 2026).
Qui est touché : le grand public aussi ?
TrendForce signale des effets bien au-delà des serveurs. Les stocks de portables reflètent des coûts de composants plus élevés, ce qui pèse sur les ventes. Les fabricants de PC achètent encore agressivement car ils s'attendent à une offre tendue en 2027. Les fournisseurs ont livré les volumes convenus chaque trimestre de 2026, mais l'offre de DRAM pour PC pourrait diminuer en 2027. La production de smartphones est réduite par la hausse des coûts et l'épuisement des stocks bon marché, avec des allocations tendues. Les grands fournisseurs réduisent encore leur production de DRAM grand public.
La demande en bits des SSD d'entreprise devrait augmenter de plus de 80 % sur un an en 2026, tirée par l'inférence IA des fournisseurs de cloud. C'est le seul segment où la hausse des prix s'accélère au T4, et les marques réduisent les capacités de SSD des modèles courants pour limiter le coût. Pour la mémoire graphique, certaines marques de PC envisagent des alternatives au GDDR6, la demande de GDDR7 vient surtout des puces d'IA et les fournisseurs réduisent le GDDR6.
Le 3 décembre 2025, Micron a annoncé quitter l'activité grand public Crucial pour améliorer l'offre et le soutien à ses clients stratégiques plus importants, dans des segments à plus forte croissance, avec des livraisons par le canal grand public jusqu'en février 2026 (Reuters via MarketScreener).
Source : TrendForce (30 septembre 2026).
Quelles solutions sont envisagées ?
Les sources lues ne décrivent aucune solution rapide, seulement une réorientation.
- Côté offre : les fournisseurs orientent la capacité vers les serveurs, signent des contrats pluriannuels, et les nouvelles usines sont lentes à monter en puissance (Micron).
- Côté grand public : les marques réduisent les capacités de SSD, étudient des alternatives au GDDR6, et les fabricants de PC achètent par anticipation.
- Proposition d'Altman : concentrer la mémoire dans le cloud. C'est son argument, pas une mesure en vigueur.
Pour faire tourner des modèles sur votre propre machine, voir notre guide Ollama.
Tableau comparatif
| Segment | Situation au T4 2026 | Source |
|---|---|---|
| DRAM serveur | En sous-offre ; le cloud et les fabricants de serveurs achètent plus de RDIMM ; certaines hausses retardées par des contrats long terme | TrendForce |
| DRAM PC | Volumes livrés en 2026 ; offre pouvant diminuer en 2027 ; ventes de portables pesées par les coûts | TrendForce |
| DRAM mobile | Production réduite par les coûts et l'épuisement des stocks bon marché ; allocations tendues | TrendForce |
| DRAM graphique | Certaines marques étudient des alternatives au GDDR6 ; demande de GDDR7 surtout due aux puces d'IA | TrendForce |
| SSD d'entreprise | Demande en bits en hausse de plus de 80 % en 2026 ; hausse des prix qui s'accélère au T4 | TrendForce |
| SSD grand public | Capacités réduites dans les modèles courants | TrendForce |
Questions fréquentes
La pénurie est-elle due à l'IA ?
Selon TrendForce, la demande d'IA des fournisseurs de cloud, dont les RDIMM pour l'IA agentique et les SSD d'entreprise pour l'inférence, tire les prix vers le haut tandis que les fournisseurs déplacent leur capacité vers les serveurs.
Les prix vont-ils baisser en 2027 ?
Micron s'attend à des conditions de mémoire et de stockage bien plus tendues en 2027 et 2028 qu'en 2026, sans visibilité sur un retour à l'équilibre.
Faut-il renoncer à la RAM locale ?
Non. Altman parlait d'inférence IA locale, et Notebookcheck note qu'il ne couvre ni les jeux ni les usages courants. Cet article ne donne aucun conseil d'achat.
Méthode et limites
Cet article s'appuie sur le communiqué de TrendForce, Notebookcheck, CIO et Reuters via MarketScreener, lus le 31 octobre 2026. L'interview « Cheeky Pint » n'a pas été visionnée : les propos d'Altman viennent de Notebookcheck. L'article de Tom's Hardware n'a pas pu être lu, la page étant tronquée. Le chiffre de 5 % est une affirmation d'Altman, sans données. Les prévisions sont celles de TrendForce et de Micron, pas les nôtres.
Sources
- TrendForce : communiqué du 30 septembre 2026 (vérifié le 2026-10-31)
- Notebookcheck : « Quite terrible », Sam Altman juge que les PC gaspillent l'offre mondiale limitée de DRAM (vérifié le 2026-10-31)
- CIO : la pénurie de mémoire va se durcir jusqu'en 2028, selon Micron, 1er octobre 2026 (vérifié le 2026-10-31)
- Reuters via MarketScreener : Micron quitte l'activité mémoire grand public Crucial, 3 décembre 2025 (vérifié le 2026-10-31)
Une erreur dans cet article ? Signalez-la · Notre politique de corrections
