Análisis
El S-1 enmendado de Anthropic muestra 17 000 millones de dólares de ingresos trimestrales y una pérdida neta de 23 290 millones
El S-1/A de Anthropic recoge unos 17 000 M$ de ingresos en el T3, 23 290 M$ de pérdida neta, casi todo contable, y 895 000 M$ de compromisos.
Anthropic presentó el lunes 2 de noviembre de 2026 un S-1 enmendado que añade los resultados del trimestre cerrado el 30 de septiembre. Según la prensa, los ingresos rondan los 17 000 millones de dólares, la pérdida operativa es de 567 millones, la pérdida neta de 23 290 millones y los compromisos de unos 895 000 millones. No pudimos leer el documento de 14 MB; todas las cifras son las que ha relatado la prensa.
Lo esencial
- Ingresos: unos 17 000 millones de dólares en el tercer trimestre de 2026, frente a 11 600 millones en el segundo.
- Pérdida neta: 23 290 millones; según Fortune y TNW, sobre todo un cargo contable sin salida de caja ligado a bonos convertibles.
- Resultado operativo: una pérdida de 567 millones, frente a un beneficio de 974 millones en el segundo trimestre.
- Compromisos: unos 895 400 millones, casi todos de cómputo e infraestructura.
- Sin dato: ni precio, ni horquilla, ni número de acciones, ni fecha de cotización.
¿Qué muestra el S-1 enmendado sobre el tercer trimestre?
El primer S-1 (26 de octubre de 2026) no incluía resultados del tercer trimestre; la enmienda del 2 de noviembre los añade. El símbolo previsto en el Nasdaq, «ANT», no cambia, y la declaración aún no es efectiva (Data Studios).
Los ingresos fueron de unos 17 000 millones de dólares: 16 960 millones según Dataconomy y Shattered, «casi 17 000 millones» según TNW. El segundo trimestre fue de 11 600 millones y el tercero de 2025 de 1400 millones, unas doce veces menos que la cifra actual (+1127 %, Dataconomy). El crecimiento secuencial fue de alrededor del 47 % frente al 144 % del segundo trimestre (Fortune, Dataconomy). TNW menciona además una cifra de 16 800 millones comunicada antes, sin conciliar con «unos 17 000 millones».
Los gastos operativos fueron de 17 500 millones, frente a 10 600 millones en el segundo trimestre, de modo que el resultado operativo pasó de un beneficio de 974 millones a una pérdida de 567 millones. Explicación de Anthropic, según Fortune: el cómputo a corto plazo cuesta mucho más que el cómputo con contratos plurianuales, además de unos 2000 millones de cargos sin salida de caja de un programa de igualación de donaciones de los empleados. Una medida ajustada, sin la remuneración en acciones ni esos cargos, siguió siendo positiva: un margen del 15 %, frente al 19 % (Dataconomy, Data Studios).
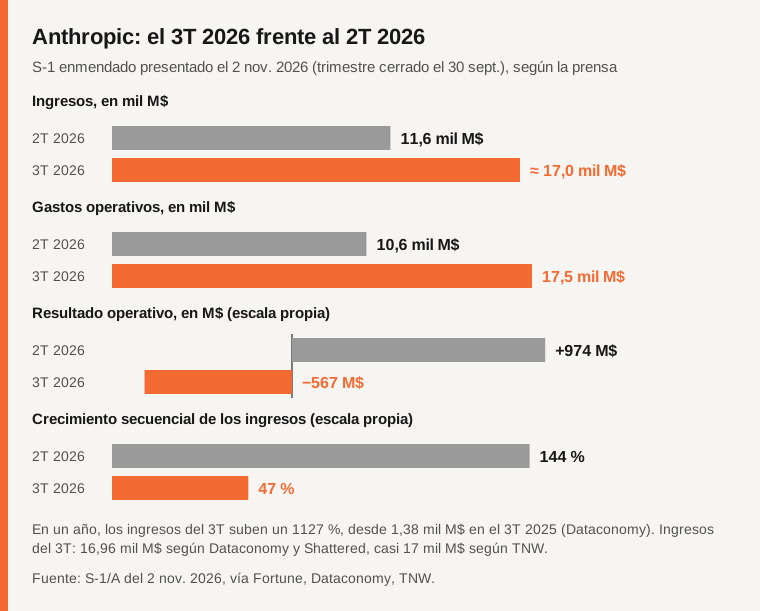
Fuente: S-1/A del 2 de noviembre de 2026, vía Fortune, Dataconomy y TNW.
¿Por qué la pérdida neta es de 23 290 millones?
La pérdida neta del tercer trimestre fue de 23 290 millones de dólares (TNW: 23 300 millones, frente a 12 100 millones un año antes). Fortune y TNW atribuyen la mayor parte a un cargo contable sin salida de caja sobre bonos convertibles, en manos sobre todo de Amazon según TNW, que se revalúan cada trimestre a valor razonable. Según TNW, se convierten en acciones con la oferta, lo que debería eliminar en gran medida ese efecto. Solo Dataconomy cifra en unos 21 900 millones los cargos de valoración sobre bonos convertibles y otros instrumentos.
Shattered, fuente única, da una pérdida neta de 66 300 millones en el segundo trimestre, así que la del tercero es menor que la del segundo.
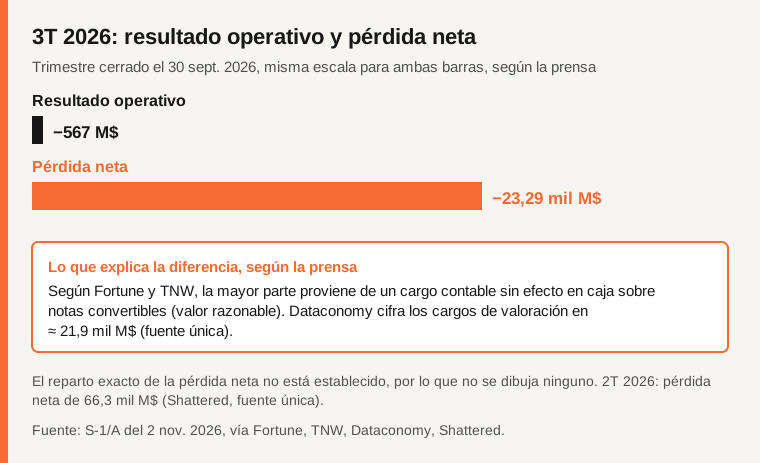
Fuente: S-1/A del 2 de noviembre de 2026, vía Fortune, TNW, Dataconomy y Shattered.
¿Qué abarcan los 895 000 millones de compromisos?
Los compromisos de compra y arrendamiento rondaban los 895 400 millones de dólares el 30 de septiembre de 2026, casi todos de cómputo e infraestructura (TNW, Fortune, Dataconomy). Unos 69 800 millones vencen en menos de 12 meses y unos 447 500 millones hasta 2030 (Dataconomy; TNW, citando a Bloomberg, da unos 448 000 y 70 000 millones). Solo Dataconomy afirma que los proyectos de chips de Google (de 125 000 a 150 000 millones) y de AMD (más de 20 000 millones) quedan excluidos por no tener un compromiso cuantificado. El total equivale a unas 13 veces los ingresos del tercer trimestre anualizados, pero es aritmética de la prensa (895,4 / (16,96 x 4)), no un dato publicado.
Según Fortune, una parte corresponde a «Anthropic Direct», su infraestructura dedicada, destinada a sustituir cómputo a corto plazo.
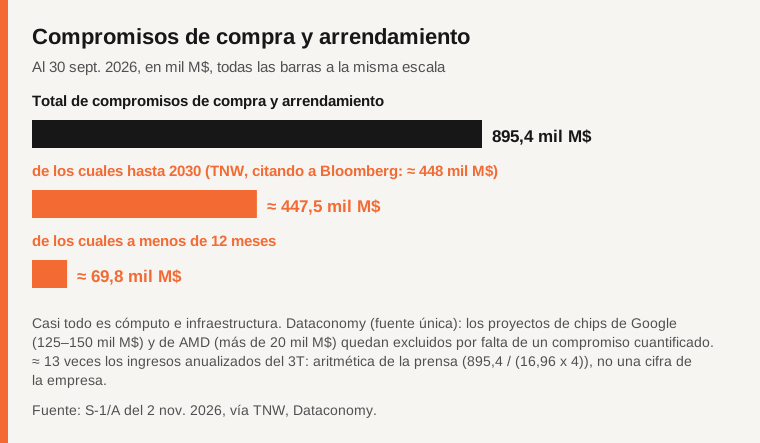
Fuente: S-1/A del 2 de noviembre de 2026, vía TNW y Dataconomy.
La liquidez a 30 de septiembre difiere según la fuente: 146 600 millones de dólares incluyendo efectivo, inversiones a corto plazo y una línea de crédito disponible (Fortune), unos 132 000 millones en efectivo e inversiones a corto plazo (Dataconomy). Sin conciliar.
¿En qué punto está la salida a bolsa?
La enmienda no da precio, horquilla, número de acciones ni fecha (Data Studios, Shattered). TNW, citando a Bloomberg, indica un objetivo anterior a finales de noviembre de 2026 y una valoración de 1,4 a 1,5 billones de dólares que discuten inversores. Es información de prensa, no figura en el documento y Anthropic no la ha confirmado; no hemos encontrado ninguna declaración suya. Como contexto, el primer S-1 mostraba 16 290 millones de dólares de ingresos en el primer semestre de 2026 (nuestros artículos del 27 y 28 de octubre).
¿Qué no está establecido?
Precio, horquilla, número de acciones, valoración y fecha de cotización; el reparto de la pérdida neta entre valor razonable y otras partidas; el calendario anual de los 895 000 millones; el margen bruto; la conciliación de la liquidez; los ingresos futuros.
Tabla comparativa
| Punto | Lo que dicen las fuentes a 3 de nov. de 2026 | Fuente |
|---|---|---|
| Presentación | S-1/A del 2 de nov., con resultados al 30 de sept. | TNW, Fortune |
| Ingresos del T3 | Unos $17B (16,96) frente a $11,6B en el T2 | Dataconomy, TNW |
| Resultado operativo | -$567M frente a +$974M en el T2 | Fortune, TNW |
| Pérdida neta | $23,29B, sobre todo sin salida de caja según Fortune y TNW | Dataconomy, Fortune |
| Compromisos | Unos $895,4B, cómputo e infraestructura | TNW, Fortune |
| Precio, fecha | No figuran en el documento; Bloomberg indica finales de nov. | TNW |
Preguntas frecuentes
¿Pierde Anthropic 23 000 millones por trimestre en efectivo?
Según Fortune y TNW, la mayor parte es un cargo contable de valor razonable sin salida de caja; la pérdida operativa fue de 567 millones.
¿Cuándo saldrá Anthropic a bolsa?
El documento no da fecha ni precio. Bloomberg, vía TNW, menciona finales de noviembre; sin confirmar.
¿Qué son los 895 000 millones?
Compromisos de compra y arrendamiento, casi todos de cómputo e infraestructura, a 30 de septiembre.
Método y límites
No leímos el S-1/A (14 MB), solo la prensa y dos sitios secundarios, mediante resúmenes automáticos. Varias cifras (21 900 millones, 66 300 millones, las exclusiones de Google y AMD) tienen una sola fuente. No hemos hallado comentario de Anthropic ni hemos hecho pruebas. Esto no es asesoramiento de inversión ni una previsión.
Fuentes
- TNW (2 de noviembre de 2026), citando a Bloomberg (verificado el 2026-11-03)
- Fortune (2 de noviembre de 2026) (verificado el 2026-11-03)
- Dataconomy (3 de noviembre de 2026) (verificado el 2026-11-03)
- Data Studios, secundaria (verificado el 2026-11-03)
- Shattered, secundaria (verificado el 2026-11-03)
- SEC EDGAR, S-1/A de Anthropic (2 de noviembre de 2026), no leído (14 MB) (verificado el 2026-11-03)
¿Ha detectado un error en este artículo? Comuníquenoslo · Nuestra política de correcciones
