Analyse
La chute des Empires
Dette record aux États-Unis, immobilier et démographie en Chine, économie de guerre en Russie, croissance en panne en Europe : les causes, les mécanismes, les risques et les solutions, expliqués pas à pas avec 13 graphiques et schémas.
Au XVIe siècle, l'Espagne de Philippe II était la première puissance du monde. Elle avait l'argent des Amériques, la meilleure infanterie d'Europe et un empire « sur lequel le soleil ne se couche jamais ». Elle a pourtant fait défaut sur sa dette à plusieurs reprises sous ce seul règne. Les empires tombent rarement parce qu'un ennemi les renverse. Ils tombent surtout parce qu'ils n'arrivent plus à payer ce qu'ils ont promis.
En 2026, quatre grands ensembles, les États-Unis, la Chine, la Russie et l'Europe, affichent chacun un signal d'alerte. Ce ne sont pas les mêmes, et aucun n'annonce un effondrement pour demain. Mais pour la première fois depuis longtemps, ces quatre voyants sont allumés en même temps.
Cet article est long, parce que le sujet l'exige. Il est construit pour être compris sans aucune formation en économie : on commence par les bases, on remonte aux causes, on examine chaque empire, puis on regarde comment une crise pourrait se propager et, surtout, ce que les dirigeants peuvent encore faire. Chaque partie peut se lire seule.
Nous séparons les faits (chiffrés et sourcés), les estimations d'institutions comme le FMI et notre lecture, signalée comme telle. Ce n'est pas un conseil d'investissement.
L'essentiel
- États-Unis : la dette fédérale a dépassé 40 000 milliards de dollars le 18 août 2026, et les intérêts de la dette (1 100 milliards sur l'exercice 2026) coûtent désormais plus que l'armée. Causes : baisses d'impôts non financées, crises de 2008 et 2020, vieillissement, remontée des taux.
- Chine : la croissance tient autour de 4,5 %, mais l'immobilier s'effondre, les prix stagnent, la population baisse et la dette publique « augmentée » dépasse 135 % du PIB selon le FMI. Cause profonde : un modèle tiré par l'investissement et l'immobilier plutôt que par la consommation des ménages.
- Russie : l'économie de guerre s'essouffle (croissance proche de 1 %), le fonds de réserve a fondu de plus de moitié, le crédit coûte encore 14 % et la TVA est passée à 22 %. Cause : une guerre qui absorbe près de 40 % du budget fédéral.
- Europe : la zone euro grandit d'environ 1 % par an ; la France a atteint 119 % de dette et paiera bientôt plus d'intérêts que pour l'Éducation nationale. Causes : productivité faible, vieillissement, choc énergétique, nouvelles dépenses de défense.
- Le point commun : des dettes élevées au moment où l'argent coûte de nouveau cher. Le FMI prévoit une dette publique mondiale au-dessus de 100 % du PIB d'ici 2029.
- Les solutions existent : le Royaume-Uni après 1945 et le Canada après 1995 ont fortement réduit leur dette. Elles combinent croissance, discipline budgétaire et crédibilité, et demandent du temps et du courage politique. Plus près de nous, la Suède, l'Allemagne et le Portugal y sont parvenus sans croissance d'après-guerre.
Au sommaire
- Les bases : comprendre la dette en dix minutes
- Comment en est-on arrivé là ?
- États-Unis : l'empire qui paie plus pour sa dette que pour son armée
- Chine : vieillir avant d'être riche
- Russie : l'économie de guerre qui se mange elle-même
- Europe : riche, mais à l'arrêt
- Le tableau de bord des risques
- Comment une crise pourrait se propager
- Les solutions : ce qui marche, ce qui ne marche pas
- Notre lecture, FAQ et sources
1. Les bases : comprendre la dette en dix minutes
Les mots à connaître
Avant d'aller plus loin, voici les huit mots qui reviennent dans tout l'article. Pas besoin de les apprendre par cœur : revenez à ce tableau quand un terme vous échappe.
| Mot | Ce que cela veut dire | Exemple simple |
|---|---|---|
| PIB | Toute la richesse produite par un pays en un an | Le « chiffre d'affaires » du pays |
| Déficit | Ce que l'État dépense en plus de ce qu'il gagne sur une année | Un mois où vous dépensez 2 200 € avec 2 000 € de salaire |
| Dette | La somme de tous les déficits passés qui n'ont pas été remboursés | Le total de vos crédits en cours |
| Dette en % du PIB | La dette comparée à la richesse produite en un an | 100 % = une année entière de production du pays |
| Obligation | Une reconnaissance de dette que l'État vend à des prêteurs, qui rapporte des intérêts | Un « bon du Trésor » |
| Taux d'intérêt | Le prix de l'argent emprunté, en % par an | Le taux de votre crédit immobilier |
| Excédent primaire | Le budget est positif avant de payer les intérêts de la dette | Vous mettez de côté avant de rembourser vos crédits |
| Note souveraine | La note de confiance donnée à un État par des agences (S&P, Moody's, Fitch) | AAA = la meilleure, puis AA, A, BBB… |
Comment un État emprunte
Un État ne va pas à la banque comme un particulier. Il vend des obligations : des titres qui disent, en substance, « je vous rends 100 dans dix ans et je vous verse 3 par an en attendant ». Ces titres sont achetés par des banques, des assureurs (qui y placent votre assurance-vie), des fonds, des investisseurs étrangers et, parfois, par la banque centrale.
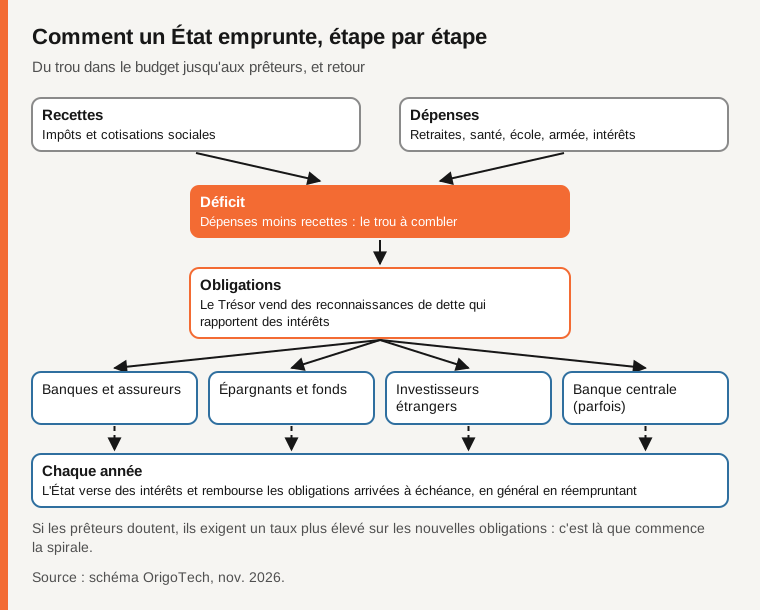
Le point capital, c'est la dernière case du schéma : quand une obligation arrive à échéance, l'État la rembourse presque toujours… en en vendant une nouvelle. Un État ne rembourse donc jamais vraiment sa dette ; il la « fait rouler ». C'est pour cela que la dette d'un État n'est pas comparable à celle d'un ménage : un ménage doit rembourser avant de disparaître, un État ne disparaît pas.
Mais ce système a une faiblesse : il repose entièrement sur la confiance. Si les prêteurs commencent à douter, ils exigent un taux plus élevé sur chaque nouvelle obligation. Et comme l'État remplace en permanence ses vieilles obligations, la hausse finit par toucher toute sa dette.
La règle qui décide de tout : taux contre croissance
Imaginez un commerçant qui emprunte à 5 % pour agrandir sa boutique. Si ses ventes augmentent de 7 % par an, il s'enrichit : sa dette pèse de moins en moins lourd par rapport à son chiffre d'affaires. Si ses ventes n'augmentent que de 2 %, chaque année la dette pèse un peu plus.
Pour un pays, c'est exactement pareil. On compare deux nombres :
- le taux d'intérêt moyen que l'État paie sur sa dette, noté r ;
- la croissance de son économie (inflation comprise), notée g.
Si g est plus grand que r, la dette « fond » toute seule par rapport à la richesse du pays. Si r dépasse g, elle grossit toute seule, sauf si l'État dégage un excédent avant de payer ses intérêts. Le graphique ci-dessous le montre avec un pays fictif qui part d'une dette égale à 100 % de son PIB.
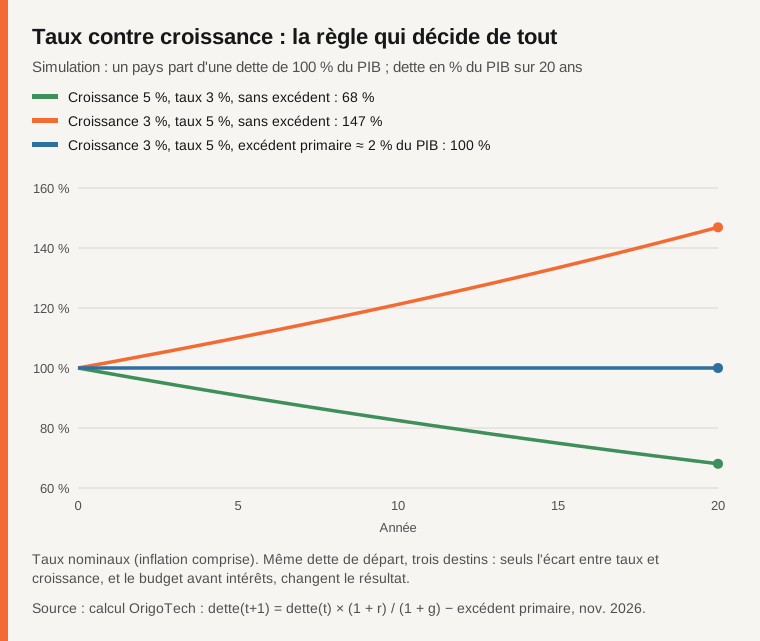
Dans les trois cas, le pays part du même point. Ce qui change son destin, ce n'est ni la taille de sa dette au départ ni la bonne volonté de ses dirigeants : c'est l'écart entre taux et croissance, et l'effort budgétaire. Retenez ce petit tableau, il résume toute la mécanique :
| Situation | Ce qui arrive à la dette (en % du PIB) | Effort nécessaire pour la stabiliser |
|---|---|---|
| Croissance > taux | Elle baisse toute seule | Aucun, on peut même avoir un petit déficit |
| Croissance = taux | Elle reste stable si le budget est à l'équilibre avant intérêts | Équilibre primaire |
| Croissance < taux | Elle monte toute seule | Un excédent primaire, d'autant plus grand que la dette est lourde |
C'est le cœur du problème de 2026 : pendant la décennie 2010, les taux étaient presque partout sous la croissance. Depuis 2022, ils sont remontés.
Pourquoi les taux sont-ils remontés ?
Pendant dix ans, après la crise de 2008, les banques centrales ont maintenu des taux très bas, parfois négatifs, pour soutenir l'économie. L'argent était presque gratuit et les États en ont profité. En 2021-2022, l'inflation est revenue : relance post-Covid, pénuries, puis flambée de l'énergie après l'invasion de l'Ukraine. Pour la freiner, les banques centrales ont relevé leurs taux, rapidement et fortement.
Or une dette ne se refinance pas d'un coup : chaque mois, l'État remplace de vieux emprunts bon marché par de nouveaux, plus chers. La facture monte donc lentement, puis de plus en plus vite. C'est la spirale ci-dessous.
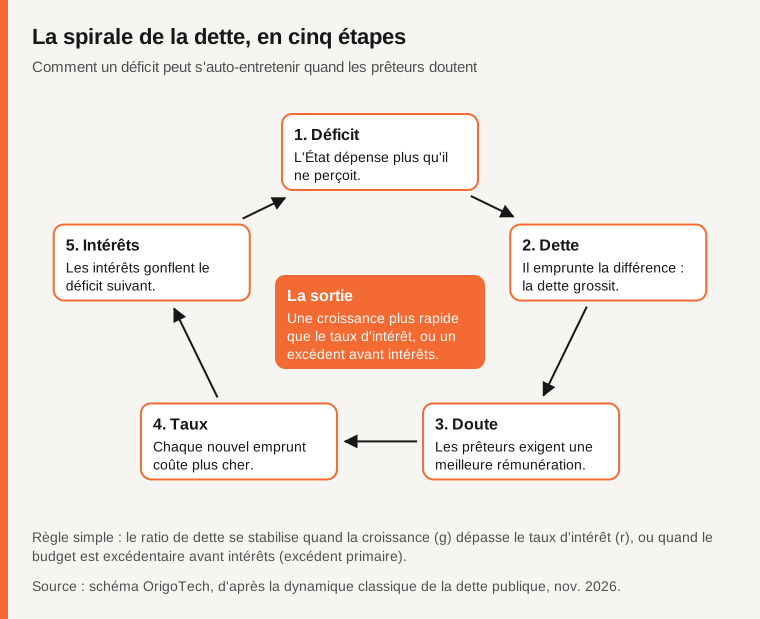
Les trois façons de « tomber »
Quand on parle de la « chute » d'une économie, on mélange souvent trois scénarios très différents :
| Type de crise | Comment cela se passe | Exemples historiques |
|---|---|---|
| Crise de la dette | Les prêteurs refusent de prêter ou exigent des taux insoutenables ; l'État doit couper brutalement ou restructurer | Grèce 2010-2012 |
| Crise de la monnaie | La monnaie s'effondre, l'inflation explose, l'épargne est détruite | Argentine, à plusieurs reprises |
| Longue stagnation | Pas de krach, mais des années de croissance molle, de prix en berne et de dette qui s'alourdit | Japon après 1990 |
Une quatrième forme, plus courte, mérite d'être connue : le choc de confiance. En septembre 2022, au Royaume-Uni, un budget de baisses d'impôts non financées a fait plonger la livre et les obligations en quelques jours, et la Première ministre a dû quitter ses fonctions quelques semaines plus tard. Cela montre qu'un grand pays riche n'est pas à l'abri d'un coup de semonce des marchés.
Garder cette distinction en tête est essentiel : chacun de nos quatre empires est exposé à un type de chute différent.
2. Comment en est-on arrivé là ?
Les dettes d'aujourd'hui ne sont pas tombées du ciel. Elles sont le résultat d'une série de chocs, chacun ayant été financé par l'emprunt, sans que l'on profite des années calmes pour rembourser.
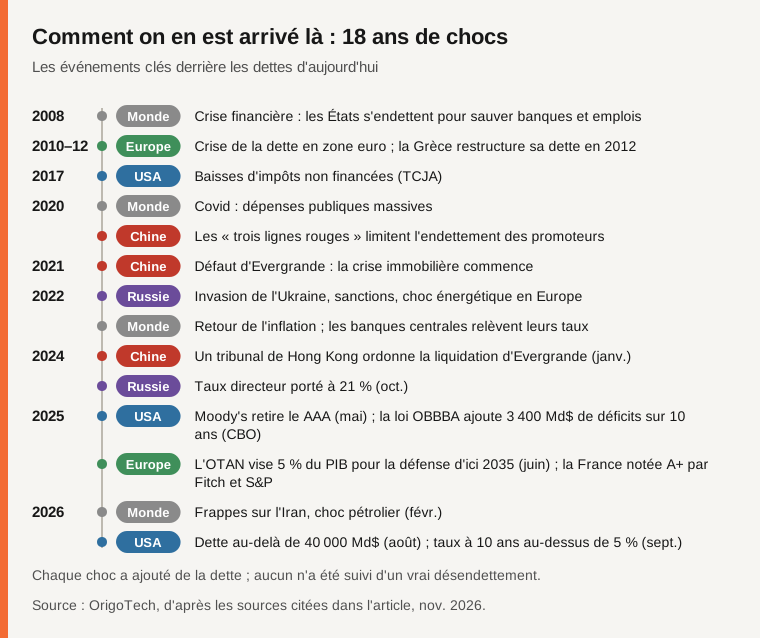
On peut regrouper les causes communes en cinq grandes familles :
- Les crises ont été payées à crédit. En 2008 puis en 2020, les États ont emprunté massivement pour éviter l'effondrement des banques et des emplois. C'était probablement le bon choix sur le moment, mais la dette est restée.
- L'argent gratuit a endormi la vigilance. Avec des taux proches de zéro, s'endetter ne coûtait presque rien. Beaucoup de gouvernements ont pris l'habitude de financer des dépenses courantes par l'emprunt.
- Le vieillissement coûte de plus en plus cher. Plus de retraités et moins d'actifs : les dépenses de retraite et de santé augmentent mécaniquement, alors que les recettes progressent moins vite.
- La croissance a ralenti. Les gains de productivité, c'est-à-dire la capacité à produire plus avec autant de travail, sont plus faibles qu'au XXe siècle dans la plupart des pays riches.
- Le monde est redevenu dangereux. Guerre en Ukraine, guerre en Iran, tensions avec la Chine : les dépenses militaires remontent partout. Les membres de l'OTAN se sont engagés en juin 2025 à consacrer 5 % de leur PIB à la défense et à la sécurité d'ici 2035, dont 3,5 % pour la défense au sens strict (OSW).
Résultat : à l'échelle mondiale, le FMI estime que la dette publique atteignait 94 % du PIB en 2025 et pourrait dépasser 100 % d'ici 2029, selon le Fiscal Monitor présenté en octobre 2026 aux assemblées annuelles de Bangkok (Pattaya Mail). Ce serait le niveau le plus élevé depuis 1948, comme le Fonds l'écrivait déjà un an plus tôt (FMI).
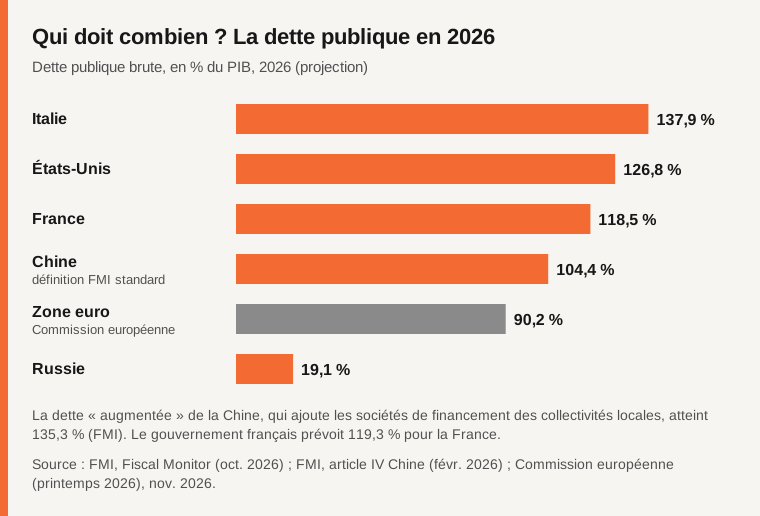
Un chiffre de dette, seul, ne dit pas tout : l'Italie est plus endettée que les États-Unis, et la Russie l'est très peu. Ce qui compte, c'est la combinaison dette + taux + croissance + confiance. Voyons chaque empire avec cette grille.
3. États-Unis : l'empire qui paie plus pour sa dette que pour son armée
Les chiffres clés
| Indicateur | Valeur | Source |
|---|---|---|
| Dette fédérale brute | 40 047 Md$ (18 août 2026) | Trésor, via Bernama |
| Dette publique, en % du PIB | 126,8 % (2026) | FMI |
| Déficit de l'exercice 2026 | 2 000 Md$ (7 400 de dépenses, 5 400 de recettes) | AAF, d'après le Trésor |
| Intérêts de la dette, exercice 2026 | 1 100 Md$, plus que la défense | AAF |
| Taux de l'emprunt d'État à 10 ans | au-dessus de 5 % le 15 septembre 2026 | Trading Economics |
| Croissance prévue en 2026 | 2,3 % | FMI |
| Note de crédit | Plus aucun AAA depuis mai 2025 | Moody's |
Les faits
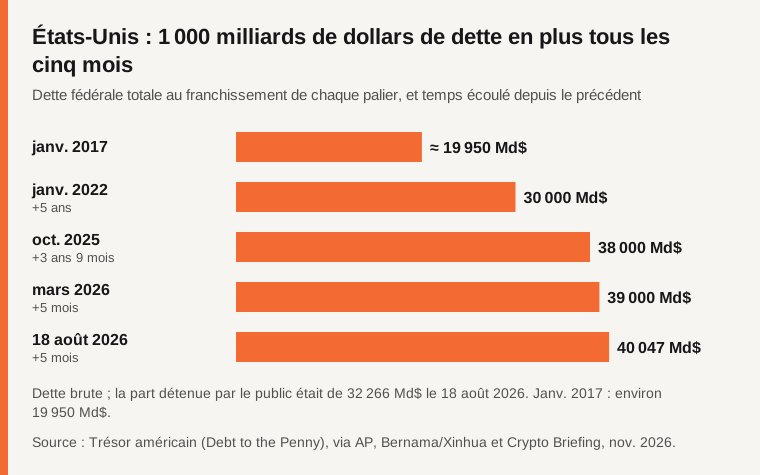
La dette fédérale brute a franchi 40 000 milliards de dollars le 18 août 2026, à 40 047 milliards, dont 32 266 milliards détenus par le public, selon les données du Trésor relayées par l'agence Bernama et Xinhua (Bernama). Elle était d'environ 19 950 milliards en janvier 2017 : elle a doublé en moins de dix ans (Crypto Briefing via KuCoin). Elle avait passé 38 000 milliards en octobre 2025, puis 39 000 milliards en mars 2026 (WFTV, d'après AP). Mille milliards de plus tous les cinq mois environ.
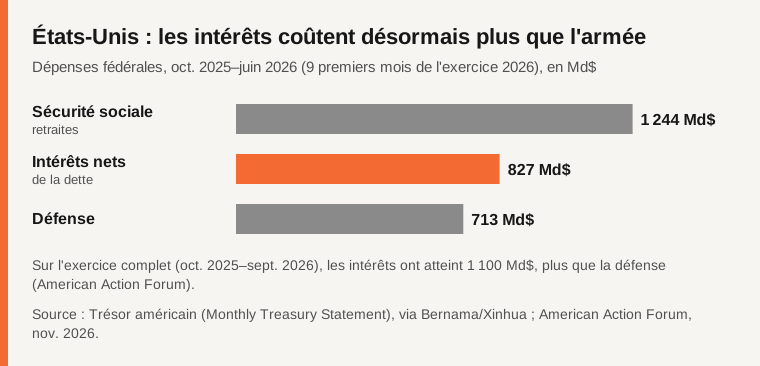
L'exercice budgétaire 2026 (octobre 2025 à septembre 2026) s'est clos sur un déficit de 2 000 milliards de dollars. Les intérêts de la dette ont atteint 1 100 milliards et dépassé les dépenses de défense, selon l'American Action Forum, un centre de réflexion de centre droit qui analyse le relevé final du Trésor (AAF). Sur les neuf premiers mois de l'exercice, les intérêts nets (827 milliards) dépassaient déjà la défense (713 milliards) et n'étaient devancés que par les retraites de la Sécurité sociale (1 244 milliards) (Bernama).
Les causes
1. Des baisses d'impôts non financées. Depuis 2001, le budget fédéral est en déficit chaque année (Reason). Plusieurs grandes réformes fiscales ont réduit les recettes sans baisse équivalente des dépenses. La dernière, la loi dite « One Big Beautiful Bill Act », signée en juillet 2025, prolonge et rend permanentes les baisses d'impôts de 2017 ; selon le Congressional Budget Office (CBO), l'organe budgétaire non partisan du Congrès, elle ajoute près de 3 400 milliards de dollars aux déficits sur dix ans, hors intérêts (Washington Examiner). La Maison-Blanche soutient que, combinée au reste de sa politique économique, notamment les droits de douane, elle réduira les déficits.
2. Deux crises payées à crédit. Le sauvetage de 2008 et les plans Covid de 2020-2021 ont ajouté plusieurs milliers de milliards de dette en très peu de temps.
3. Le vieillissement. Les retraites (Social Security) et l'assurance santé des seniors (Medicare) sont les dépenses qui progressent le plus vite. Selon le rapport 2026 de ses administrateurs, le fonds qui paie les pensions de retraite sera épuisé fin 2032 ; ensuite, les recettes ne couvriraient plus qu'environ 78 % des pensions prévues, sauf réforme (CRS, NARSSA).
4. La remontée des taux. Le 15 septembre 2026, le rendement de l'emprunt d'État à 10 ans a dépassé 5 %, au plus haut depuis juillet 2007, sur fond d'envolée du pétrole liée à la guerre en Iran et d'inquiétudes budgétaires (Trading Economics). La Réserve fédérale a relevé ses taux en septembre, à 3,75–4,00 %, puis les a maintenus le 28 octobre (investingLive).
5. Le blocage politique. Aucun des deux grands partis n'a de majorité stable pour un plan à long terme, et le plafond de la dette donne lieu à des bras de fer réguliers. En mai 2025, Moody's a retiré aux États-Unis leur dernière note AAA, en citant la hausse de la dette et des intérêts, nettement supérieure à celle des pays notés pareil (Washington Examiner). S&P l'avait fait dès 2011 et Fitch en 2023.
Un symbole : la « loi de Ferguson »
L'historien Niall Ferguson a proposé en 2025 une règle qu'il appelle la « loi de Ferguson » : une grande puissance qui consacre plus d'argent au service de sa dette qu'à sa défense risque de cesser d'être une grande puissance (Hoover Institution). Selon lui, les États-Unis ont franchi cette limite dès 2024. Ses exemples vont de l'Espagne des Habsbourg à l'Empire ottoman et à la Grande-Bretagne d'après 1918. La règle est contestée : des critiques font remarquer que, dans plusieurs de ces cas, le déclin a commencé avant que la limite soit franchie, et que la Grande-Bretagne du XVIIIe siècle l'a dépassée sans décliner (The Pynx). C'est donc un signal, pas une prophétie.
Ce qui tient encore
Les États-Unis restent l'économie la plus dynamique du groupe : le FMI prévoit 2,3 % de croissance en 2026 et 2027, portée notamment par l'investissement dans l'IA (Trading Economics). Surtout, ils empruntent dans leur propre monnaie, le dollar, qui reste la principale monnaie de réserve du monde. Moody's le reconnaît lui-même : malgré la dégradation, le pays conserve des atouts exceptionnels, la taille et le dynamisme de son économie et le rôle du dollar (PBS, d'après AP). Le marché des bons du Trésor est le plus profond de la planète : les acheteurs ne manquent pas, ils demandent simplement plus cher.
Trois scénarios pour la décennie
Ces scénarios sont des illustrations construites par OrigoTech pour aider à réfléchir, pas des prévisions chiffrées.
| Scénario | Ce qui se passe | Conséquence |
|---|---|---|
| Atterrissage en douceur | La productivité liée à l'IA accélère la croissance ; un compromis budgétaire stabilise le déficit | La dette se stabilise, les taux baissent |
| Érosion lente (le plus proche de la tendance actuelle) | Déficits autour de 6 % du PIB, intérêts en hausse continue | Les intérêts évincent d'autres dépenses ; la marge de manœuvre fond |
| Choc des taux | Les investisseurs exigent une forte prime ; le dollar est contesté | Hausse brutale des taux mondiaux, coupes forcées |
4. Chine : vieillir avant d'être riche
Les chiffres clés
| Indicateur | Valeur | Source |
|---|---|---|
| Croissance, 3e trimestre 2026 | 4,5 % sur un an | Bureau national des statistiques |
| Investissement immobilier (janv.-août 2026) | −19,2 % sur un an | BBVA Research |
| Inflation prévue en 2026 | 0,8 % | BBVA Research |
| Population, fin 2025 | 1,405 milliard (−3,39 millions) | Caixin |
| Dette budgétaire officielle | 75,1 % du PIB (2026) | FMI |
| Dette « augmentée » | 135,3 % du PIB (2026) | FMI |
| Consommation des ménages | environ 40 % du PIB | FMI |
Les faits
La croissance chinoise reste honorable sur le papier : 4,5 % sur un an au troisième trimestre 2026, 4,6 % sur neuf mois, dans la fourchette visée par Pékin de 4,5 à 5 % (Yeni Şafak, d'après le Bureau national des statistiques). Certains analystes doutent de ces chiffres : le cabinet Rhodium Group estime par exemple que la croissance réelle de 2025 a été inférieure à 3 % (Rhodium Group). Mais même en prenant les chiffres officiels, trois fissures sont visibles.
- L'immobilier. Fin août 2026, l'investissement immobilier reculait encore de 19,2 % sur un an, entraînant l'investissement total (−7,2 %) (BBVA Research).
- Les prix. BBVA Research ne prévoit que 0,8 % d'inflation en 2026. Quand les prix stagnent, les dettes pèsent plus lourd, car on rembourse avec un argent qui vaut « plus » qu'au moment de l'emprunt.
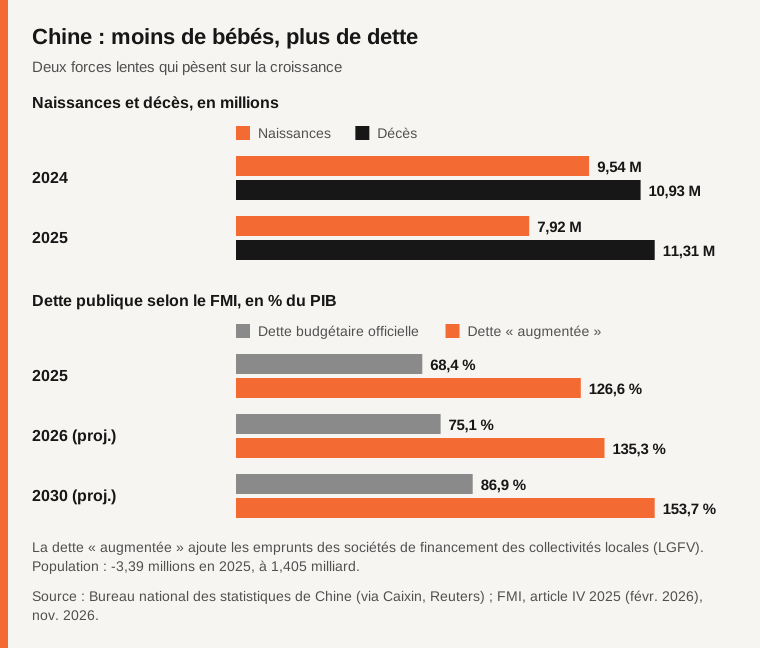
- La démographie. La population a baissé pour la quatrième année consécutive en 2025, de 3,39 millions, à 1,405 milliard. Il y a eu 7,92 millions de naissances, 17 % de moins qu'en 2024, pour 11,31 millions de décès (Caixin).
Les causes
1. Un modèle de croissance fondé sur le béton. Après la crise de 2008, Pékin a relancé l'économie par l'investissement : routes, logements, usines. L'immobilier a longtemps représenté environ un quart de l'activité chinoise (Business Standard). Environ 70 % du patrimoine des ménages chinois est placé dans l'immobilier (Business Day) : quand les prix baissent, les familles se sentent plus pauvres et dépensent moins.
2. L'éclatement de la bulle. En août 2020, le gouvernement a imposé aux promoteurs les « trois lignes rouges », des plafonds d'endettement destinés à dégonfler la bulle. Evergrande, alors l'un des plus grands promoteurs du monde, a fait défaut en 2021 sur plus de 300 milliards de dollars de dettes, suivi par Sunac en 2022 et Country Garden en 2023 (Gulf Times). Le 29 janvier 2024, un tribunal de Hong Kong a ordonné la liquidation d'Evergrande (CFR).
3. Des collectivités locales qui vivaient de la vente de terrains. Les provinces et les villes finançaient une grande partie de leurs budgets en vendant des terrains aux promoteurs, et empruntaient hors budget via des sociétés de financement (les LGFV). Quand l'immobilier s'est effondré, ces recettes ont disparu, mais les dettes sont restées. C'est pourquoi la dette publique chinoise va du simple au double selon la définition : le FMI compte 75 % du PIB en 2026 pour la dette budgétaire officielle, mais 135 % pour la dette « augmentée », qui inclut les LGFV, et la voit grimper à près de 154 % en 2030 (FMI, article IV). Pékin a lancé fin 2024 un programme de 10 000 milliards de yuans pour échanger une partie de ces dettes cachées contre des obligations officielles, moins chères (Caixin).
4. Des ménages qui consomment trop peu. La consommation des ménages ne représente qu'environ 40 % du PIB chinois, contre 68 % aux États-Unis et 52 % dans l'Union européenne (Caixin). Les familles épargnent beaucoup par précaution, parce que la retraite, la santé et le chômage sont moins bien couverts que dans les pays riches. L'économie dépend donc de l'investissement et des exportations, ce qui la rend vulnérable aux tensions commerciales.
5. La démographie. La politique de l'enfant unique, appliquée de 1980 à 2015, a durablement réduit le nombre de jeunes. Moins de jeunes, c'est à terme moins de travailleurs, moins d'acheteurs de logements et plus de retraites à financer. D'où l'expression souvent utilisée : la Chine risque de « vieillir avant d'être riche ».
Ce qui tient encore
La dette chinoise est presque entièrement due à des Chinois, en yuans, à des banques que l'État contrôle. Une crise « à la grecque », où des créanciers étrangers ferment le robinet, est donc peu probable. La Chine reste aussi une puissance industrielle et technologique de premier plan : en 2025, ses échanges de produits de haute technologie ont progressé de 11,4 % (FMI, Finance & Development). Le risque ressemble davantage à celui du Japon après 1990 : pas un krach, mais des années de croissance molle et de prix en berne.
Trois scénarios pour la décennie
| Scénario | Ce qui se passe | Conséquence |
|---|---|---|
| Rééquilibrage réussi | Filet social renforcé, ménages qui consomment davantage, dettes locales assainies | Croissance plus lente mais plus solide |
| Japonisation (le plus proche de la tendance actuelle) | Prix atones, immobilier qui ne repart pas, dette publique qui monte | Une décennie de croissance faible |
| Accident financier | Défauts en chaîne de collectivités ou de banques régionales | Choc mondial via le commerce et les matières premières |
5. Russie : l'économie de guerre qui se mange elle-même
Les chiffres clés
| Indicateur | Valeur | Source |
|---|---|---|
| Croissance 2024 → 2025 → 2026 (prév.) | 4,3 % → 0,6 % → 0,9 % | The Moscow Times, FMI |
| Taux directeur | 14 % (après un pic à 21 %) | Banque de Russie |
| Fonds national de bien-être (actifs liquides) | 113,5 Md$ début 2022 → environ 52 Md$ janv. 2026 | United24, d'après Gazprombank |
| Défense et sécurité | environ 38 % du budget fédéral 2026 | The Moscow Times |
| TVA | 22 % depuis janvier 2026 (contre 20 %) | The Moscow Times |
| Dette publique | environ 19 % du PIB | FMI |
Les faits
Portée par les dépenses militaires, la croissance russe avait atteint 4,3 % en 2024, avant de tomber à 0,6 % en 2025 (The Moscow Times). Pour 2026, le FMI prévoit 0,9 % (Interfax) et la Banque de Russie entre 0 et 1 % (Interfax).
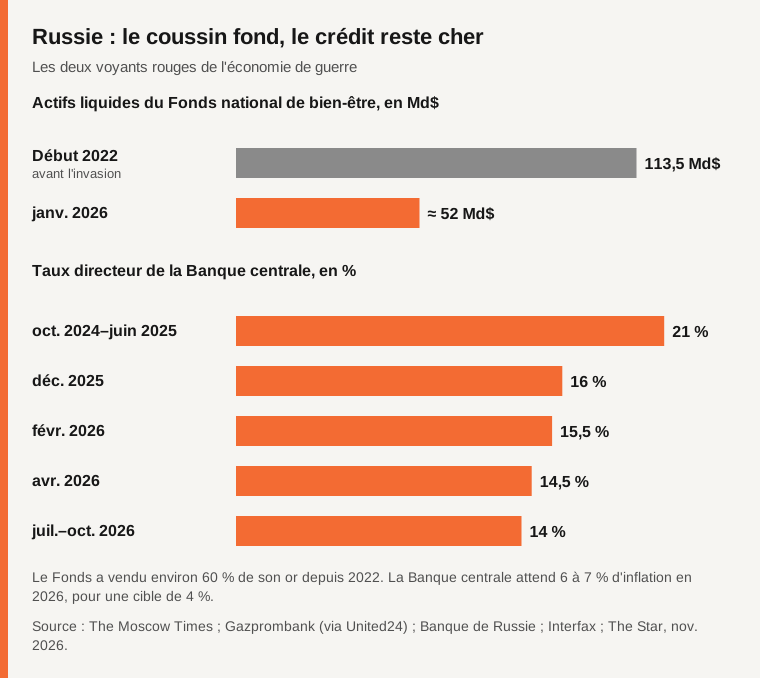
Deux voyants sont au rouge.
- Le coussin de sécurité fond. Le Fonds national de bien-être, l'épargne accumulée grâce au pétrole, détenait 113,5 milliards de dollars d'actifs liquides avant l'invasion de l'Ukraine. Il n'en restait qu'environ 52 milliards début 2026, soit 1,9 % du PIB, et Gazprombank estimait qu'il pourrait être vidé en un peu plus d'un an aux prix du pétrole de janvier (United24). Environ 60 % de l'or du fonds a été vendu depuis 2022 (The Moscow Times).
- Le crédit reste hors de prix. Pour freiner l'inflation créée par les dépenses militaires, la Banque centrale a porté son taux directeur à 21 % en octobre 2024. Elle l'a ramené à 14 % en juillet 2026 et l'y a laissé en septembre et en octobre (Interfax). Une entreprise civile qui doit emprunter à ces taux n'investit plus.
Les causes
1. Une économie entièrement tournée vers la guerre. Une économie de guerre ressemble à un athlète sous adrénaline : elle produit beaucoup à court terme (chars, obus, salaires élevés pour les soldats et les ouvriers de l'armement), mais ces biens ne créent pas de richesse future, et l'effort épuise le reste du corps. En 2026, la défense et la sécurité intérieure représentent environ 38 % du budget fédéral, à peine moins que les 40 % des deux années précédentes (The Moscow Times). Le centre de recherche Carnegie estime que ces dépenses restent autour de 8 % du PIB (Carnegie).
2. La dépendance au pétrole et au gaz. Les hydrocarbures restent la principale source de devises. Les sanctions occidentales et le plafonnement des prix réduisent ces recettes : la part du pétrole et du gaz dans les recettes fédérales devait tomber à 22 % en 2026, selon la Banque de Finlande (BOFIT). Les frappes américano-israéliennes sur l'Iran, fin février 2026, ont fait bondir le pétrole et rapporté à Moscou un surplus de recettes (The Moscow Times). Mais l'effet s'est vite tassé : en août, le baril russe de l'Oural ne valait plus qu'un peu plus de 59 dollars, contre près de 95 au printemps (NV, d'après Bloomberg).
3. Des impôts qui montent. Pour combler le trou, Moscou a relevé la TVA de 20 % à 22 % au 1er janvier 2026 (The Moscow Times). De janvier à avril 2026, le déficit budgétaire avait déjà dépassé celui de toute l'année 2025 (Jamestown Foundation).
4. L'isolement financier. Coupée des marchés occidentaux, la Russie ne peut emprunter que chez elle, surtout auprès de banques publiques, et le coût de cette dette grimpe. Le service de la dette doit représenter 8,8 % des dépenses fédérales en 2026, deux fois plus qu'en 2021 (Reuters via Y94).
Ce qui tient encore
Paradoxe : la Russie est peu endettée, environ 19 % du PIB selon le FMI (TASS). Elle n'est pas menacée d'une crise de la dette classique. Son danger n'est pas une chute brutale, c'est une usure : une économie civile qui s'étiole pendant que l'effort de guerre absorbe les ressources.
Trois scénarios pour la décennie
| Scénario | Ce qui se passe | Conséquence |
|---|---|---|
| Désescalade | Le coût de la guerre baisse, une partie des sanctions est levée | Les taux peuvent baisser, l'investissement civil repart |
| Usure (le plus proche de la tendance actuelle) | Guerre longue, pétrole moyen, impôts en hausse | Croissance proche de zéro, réserves épuisées |
| Choc pétrolier à la baisse | Prix du baril durablement bas | Déficit qui explose, inflation, coupes sociales |
6. Europe : riche, mais à l'arrêt
Les chiffres clés
| Indicateur | Valeur | Source |
|---|---|---|
| Croissance de la zone euro, 2026 | 1,1 % | FMI |
| Dette publique de la zone euro | 90,2 % du PIB | Eurogroupe |
| Dette de la France (fin juin 2026) | 119,0 % du PIB, 3 595,5 Md€ | Insee |
| Dette de l'Italie | 137,9 % du PIB | FMI |
| Croissance de l'Allemagne, 2026 | 1,3 % | Gouvernement fédéral |
| Note de la France | A+ (Fitch, S&P), Aa3 (Moody's) | Agences, via iFRAP |
Les faits
La zone euro devrait croître de 1,1 % en 2026 selon le FMI, freinée par le coût de l'énergie et le moral en berne des consommateurs (Trading Economics). Sa dette publique doit atteindre 90,2 % du PIB et son déficit 3,3 %, poussé notamment par la hausse des dépenses de défense (Lovguiden, d'après l'Eurogroupe). La situation varie beaucoup d'un pays à l'autre.
- L'Allemagne sort de la stagnation : le gouvernement attend 1,3 % de croissance en 2026, grâce aux exportations et aux investissements publics permis par l'assouplissement de son frein à l'endettement, mais l'emploi devrait reculer de 0,5 % (gouvernement fédéral, retail-news.de).
- L'Italie a la dette la plus lourde des grands pays (137,9 % du PIB selon le FMI), mais un déficit contenu, autour de 2,9 % (Rick McElderry, d'après le FMI).
- La France est devenue le cas qui inquiète le plus.
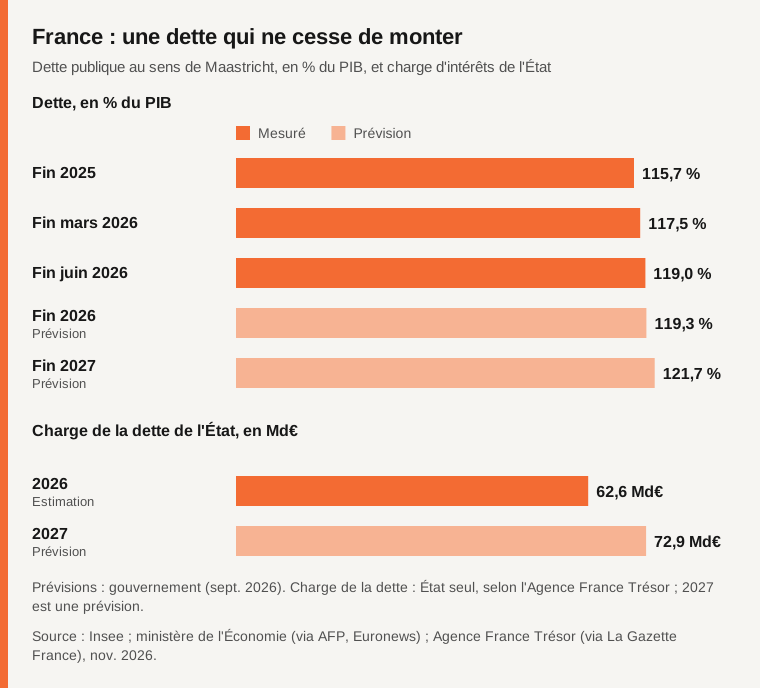
Le cas français. Fin juin 2026, la dette publique atteignait 3 595,5 milliards d'euros, soit 119,0 % du PIB (Insee). Le gouvernement prévoit 119,3 % fin 2026 et 121,7 % fin 2027, avec un déficit de 5,4 % puis 5,0 % du PIB (La Presse). Ce serait le niveau le plus élevé depuis le début de cette statistique en 1978 (Euronews). Pour l'État seul, la charge de la dette passerait de 62,6 à 72,9 milliards d'euros en 2027, selon l'Agence France Trésor (La Gazette France). À titre de comparaison, le budget de l'Éducation nationale est d'environ 64,5 milliards en 2026 (Major Prépa). Le budget 2027 prévoit 54 milliards d'euros d'économies et d'ajustements (Euronews), à quelques mois de l'élection présidentielle.
Les causes
1. Une productivité qui décroche. Le rapport remis par Mario Draghi à la Commission européenne en septembre 2024 constatait que l'Europe a pris du retard sur les États-Unis dans les technologies d'avenir et estimait qu'il faudrait investir 750 à 800 milliards d'euros de plus par an pour le combler. Moins de productivité, c'est moins de croissance, donc un « g » plus faible dans notre règle taux contre croissance.
2. Le choc énergétique. Après l'invasion de l'Ukraine en 2022, l'Europe a perdu l'essentiel du gaz russe bon marché. Les prix de l'énergie ont flambé, puis sont restés plus élevés qu'aux États-Unis, ce qui pèse sur l'industrie. La guerre en Iran a ajouté un nouveau choc en 2026.
3. La concurrence chinoise. Les importations de l'Union européenne depuis la Chine ont atteint 558,8 milliards d'euros en 2025, 54 % de plus qu'en 2019, tandis que les exportations vers la Chine reculaient (FMI, Finance & Development). L'industrie automobile allemande, longtemps championne en Chine, en est la première victime.
4. Le vieillissement et un modèle social coûteux. L'Europe vieillit plus vite que les États-Unis. Les dépenses de retraite et de santé y sont plus élevées, financées par moins d'actifs.
5. De nouvelles dépenses de défense. L'engagement de l'OTAN à porter l'effort à 5 % du PIB d'ici 2035 représente, pour beaucoup de pays européens, une hausse considérable, alors que leurs budgets sont déjà tendus.
6. Le cas français : cinquante ans de déficits et l'instabilité politique. La France n'a plus présenté de budget de l'État en équilibre depuis 1974. Depuis la dissolution de l'Assemblée nationale en 2024, aucune majorité stable ne s'est dégagée, ce qui rend difficile tout plan pluriannuel. Les agences ont tiré la conséquence : Fitch a abaissé la note de la France à A+ en septembre 2025, S&P en octobre 2025, tandis que Moody's la maintient à Aa3 avec une perspective négative (iFRAP).
Ce qui tient encore
L'Europe reste l'une des régions les plus riches du monde, avec une épargne privée abondante, et la France emprunte toujours sans difficulté : simplement plus cher. Moody's a d'ailleurs souligné que le déficit français de 2025, à 5,1 % du PIB, avait été meilleur que prévu (La Gazette France). Les institutions européennes ont aussi montré, en 2012 puis en 2020, qu'elles savaient agir en cas de crise.
Trois scénarios pour la décennie
| Scénario | Ce qui se passe | Conséquence |
|---|---|---|
| Sursaut | Investissement massif, marché unique approfondi, budgets assainis progressivement | La croissance remonte, la dette se stabilise |
| Déclin lent (le plus proche de la tendance actuelle) | Croissance autour de 1 %, dépenses de défense financées à crédit | La charge d'intérêts évince l'école et la recherche |
| Crise de confiance | Un grand pays endetté (France, Italie) voit ses taux s'envoler | La BCE doit intervenir, sous conditions |
7. Le tableau de bord des risques
Pour comparer les quatre empires d'un coup d'œil, voici deux outils : un tableau des chiffres, puis une grille de lecture qui note chaque fragilité de 1 à 5.
| États-Unis | Chine | Russie | Europe | |
|---|---|---|---|---|
| Dette publique (2026) | 126,8 % du PIB | 104,4 % (135,3 % « augmentée ») | ≈ 19 % | 90,2 % (zone euro) |
| Croissance 2026 (FMI) | 2,3 % | 4,5 % | 0,9 % | 1,1 % (zone euro) |
| Maladie principale | Déficits et intérêts | Immobilier, prix, démographie | Guerre et dépendance au pétrole | Croissance faible, vieillissement |
| Ce qui protège | Le dollar | Dette due en interne | Dette faible | Richesse, épargne, institutions |
| Type de chute le plus probable | Un « choc des taux » | Une stagnation à la japonaise | L'usure | Une crise de confiance sur un pays |
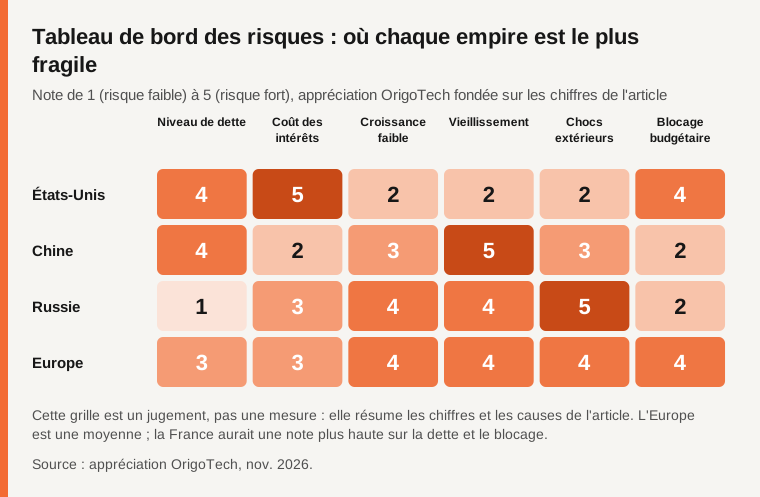
Le fil commun, c'est l'argent cher. Pendant dix ans, les taux bas ont permis à tout le monde de s'endetter sans douleur. Depuis 2022, chaque gouvernement découvre le prix réel de ses promesses : retraites, santé, armées, subventions. Et en 2026, la guerre en Iran a ajouté un choc pétrolier : le FMI prévoit une hausse de 41,3 % du prix moyen du pétrole en 2026 (Australian Industry Group, d'après le FMI).
8. Comment une crise pourrait se propager
Ces quatre économies ne sont pas des îles. Elles commercent entre elles, empruntent sur les mêmes marchés et dépendent des mêmes matières premières. Une crise dans l'une se transmettrait aux autres par plusieurs canaux.
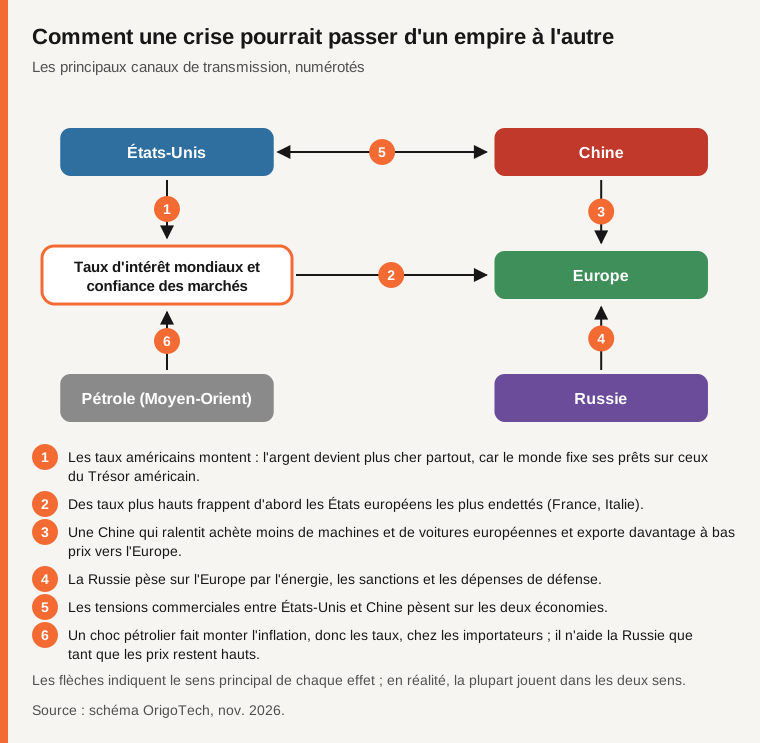
Le canal le plus puissant est le premier : les taux américains. Le monde entier fixe le prix de ses emprunts en regardant celui de la dette américaine. Quand les investisseurs exigent plus pour prêter à Washington, ils exigent aussi plus pour prêter à Paris, Rome ou São Paulo. C'est pourquoi la dette américaine n'est pas un problème seulement américain.
Le deuxième point à retenir concerne l'Europe : elle est au carrefour de presque tous les canaux. Elle subit les taux américains, la concurrence chinoise, la menace russe et les chocs pétroliers. C'est à la fois sa fragilité et une raison d'agir vite.
9. Les solutions : ce qui marche, ce qui ne marche pas
Les quatre sorties possibles
L'histoire offre quatre façons de sortir d'une dette trop lourde. Aucune n'est indolore.
| Sortie | Comment ça marche | Avantage | Coût | Exemple |
|---|---|---|---|---|
| La croissance | Le PIB augmente plus vite que la dette | La plus indolore | Lente, ne se décrète pas | Royaume-Uni après 1945 |
| L'effort budgétaire | Dépenser moins ou prélever plus | Efficace et crédible | Impopulaire ; risque de freiner l'économie | Canada après 1995 |
| L'inflation | La hausse des prix réduit la valeur réelle de la dette | Discrète | Appauvrit épargnants et salariés, fait monter les taux | Années 1970 |
| Le défaut ou la restructuration | On ne rembourse pas tout | Soulagement immédiat | Confiance ruinée pour longtemps | Grèce 2012 |
Ce que l'histoire nous apprend
La bonne nouvelle, c'est que des pays très endettés ont réussi à redresser la barre.
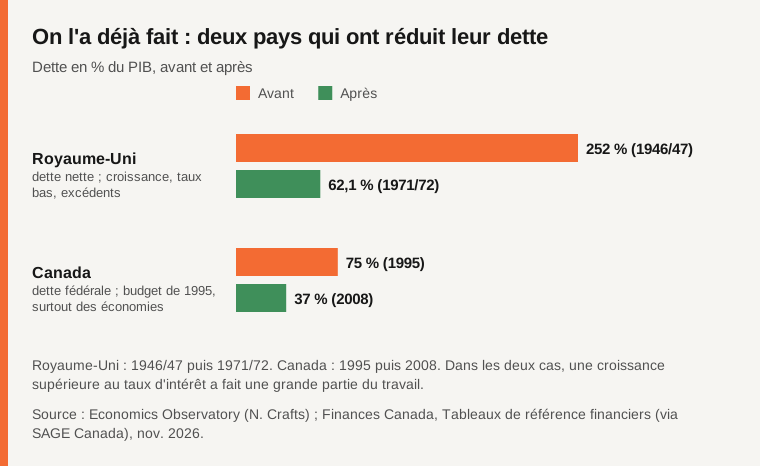
Le Royaume-Uni après 1945. Sa dette nette a culminé à 252 % du PIB en 1946/47 ; 25 ans plus tard, en 1971/72, elle n'était plus que de 62,1 % (Economics Observatory). Comment ? Selon l'économiste Nicholas Crafts, environ 60 % de la baisse vient d'une croissance supérieure au taux d'intérêt réel, et 40 % d'excédents budgétaires avant intérêts (Economics Observatory). Les taux étaient aussi maintenus bas par la « répression financière » (contrôle des capitaux, obligation pour les banques de détenir de la dette publique) et, plus tard, par l'inflation (OBR). Ces outils seraient difficiles à reproduire aujourd'hui, avec des marchés ouverts et des banques centrales indépendantes. Ce n'est donc pas un modèle à copier : ces taux bas forcés et cette inflation ne sont plus possibles aujourd'hui.
Le Canada après 1995. Au début des années 1990, le Canada était l'un des pays les plus endettés du G7, et les intérêts absorbaient 38 cents de chaque dollar de recettes fédérales (Policy Options). Le budget présenté en 1995 par le ministre des Finances Paul Martin a lancé un assainissement d'environ 5 % du PIB en trois ans, surtout par des économies (Policy Options). Résultat : un excédent dès 1997-1998 et une dette fédérale passée d'environ 75 % du PIB en 1995 à 37 % en 2008 (SAGE Canada, d'après Finances Canada). Une croissance soutenue, aidée par l'accord de libre-échange nord-américain, a aussi joué.
Ces deux exemples tirent la même leçon : la réussite combine un plan crédible et suffisamment ambitieux, une croissance supérieure au taux d'intérêt et un large accord dans l'opinion sur la nécessité d'agir. Au Canada, le débat public avait créé un consensus sur le fait que « quelque chose d'important devait être fait », même sans accord sur le détail (Policy Options).
Des exemples plus proches d'aujourd'hui
Une objection revient souvent, et elle est juste : l'après-guerre britannique ne ressemble en rien au monde de 2026. Aucun gouvernement ne peut plus obliger les banques à lui prêter à bas prix. Les trois exemples suivants sont plus utiles, parce qu'ils se sont produits dans des économies ouvertes, avec des banques centrales indépendantes, des populations vieillissantes et une croissance modeste.
La Suède dans les années 1990. Après une crise bancaire, le PIB a reculé trois années de suite, le déficit a atteint 11 % du PIB en 1993 et la dette brute est passée de 41 % du PIB en 1990 à 73 % en 1996 (VoxEU). Le pays a adopté un plan d'économies et de hausses d'impôts sur plusieurs années, puis des règles durables : un objectif d'excédent sur l'ensemble du cycle économique et un plafond de dépenses fixé trois ans à l'avance. Résultat : un excédent de 3,6 % du PIB en 2000 et une dette ramenée à 37 % en 2011 (VoxEU). La limite : la couronne avait fortement baissé après l'abandon du taux de change fixe, ce qui a relancé les exportations. Un pays de la zone euro ne peut pas dévaluer, et l'économiste Martin Flodén juge pour cette raison l'expérience suédoise peu transposable aux pays endettés d'aujourd'hui (CEPR).
L'Allemagne entre 2010 et 2019. Sa dette est montée à 82 % du PIB en 2010, après la crise financière, puis redescendue à 60 % en 2019 (ifo). Le « frein à l'endettement » inscrit dans la Constitution en 2009 et la politique du « zéro noir » ont produit des excédents budgétaires. Mais l'Allemagne a aussi profité d'une conjoncture exceptionnelle : un emploi record, des recettes fiscales en hausse et des taux proches de zéro. Une étude du Forum New Economy attribue l'essentiel de la baisse à la croissance du PIB plutôt qu'aux remboursements (Forum New Economy). La limite : ces taux très bas n'existent plus, et les critiques reprochent à cette période un sous-investissement public que le pays tente aujourd'hui de rattraper en assouplissant ce même frein.
Le Portugal entre 2015 et 2025. C'est sans doute l'exemple le plus parlant pour l'Europe d'aujourd'hui : un pays de la zone euro, sans monnaie propre, vieillissant, avec une croissance d'environ 2 % par an. Sorti d'un plan d'aide international, il avait une dette d'environ 132 % du PIB en 2015 (Essential Business). Fin 2025, elle était tombée à 89,7 %, son plus bas niveau depuis 2009, avec des excédents budgétaires de 0,6 % du PIB en 2024 puis 0,7 % en 2025 (ECO News). La recette : des excédents avant intérêts année après année, et une croissance nominale (inflation comprise) supérieure au taux moyen payé sur la dette, comme le relevait déjà la Banque du Portugal en 2018 (Banco de Portugal). La limite : le chemin est passé par des années d'austérité très dures, et la dette portugaise reste parmi les plus élevées de la zone euro.
| Exemple | Dette au départ → à l'arrivée | Ce qui a aidé | Ce qui n'est pas reproductible partout |
|---|---|---|---|
| Suède, 1996 → 2011 | 73 % → 37 % du PIB | Plan pluriannuel, consensus politique, règles budgétaires strictes | Forte baisse de la monnaie, impossible dans la zone euro |
| Allemagne, 2010 → 2019 | 82 % → 60 % du PIB | Frein à l'endettement, excédents, emploi record | Taux proches de zéro ; investissement public sacrifié |
| Portugal, 2015 → 2025 | environ 132 % → 89,7 % du PIB | Excédents avant intérêts, croissance supérieure au taux de la dette | Des années d'austérité très dures au départ |
Aucun de ces pays n'a eu besoin d'une croissance d'après-guerre. Tous ont eu besoin de la même chose : une règle crédible, tenue pendant plus de dix ans, au-delà des changements de gouvernement. C'est précisément ce qui est le plus difficile à obtenir aujourd'hui aux États-Unis comme en France, où aucune majorité stable ne se dégage. Pour la Russie, aucun de ces exemples ne s'applique tant que la guerre dure.
Les leviers, empire par empire
Les choix entre ces leviers relèvent du débat démocratique : nous présentons les options les plus souvent citées et leurs coûts, pas un programme.
États-Unis
| Levier | Effet attendu | Coût ou risque |
|---|---|---|
| Plan budgétaire crédible sur dix ans | Rassure les marchés, fait baisser la prime de risque | Exige un compromis entre les deux partis |
| Réforme des retraites (Social Security) avant 2032 | Évite une baisse automatique d'environ 22 % des pensions | Relever les cotisations, l'âge ou ajuster les pensions |
| Plus de recettes (impôts) | Réduit le déficit rapidement | Défendu surtout par les démocrates ; risque de freiner l'activité selon ses opposants |
| Moins de dépenses | Réduit le déficit durablement | Défendu surtout par les républicains ; touche des programmes populaires |
| Banque centrale indépendante | Les marchés croient que l'inflation ne servira pas à effacer la dette | Taux parfois plus élevés à court terme |
| Miser sur la productivité de l'IA | Augmente « g » | Incertain, et pas encore visible dans les chiffres de la dette |
Chine
| Levier | Effet attendu | Coût ou risque |
|---|---|---|
| Renforcer retraites, santé et assurance chômage | Les ménages épargnent moins et consomment plus | Coûte de l'argent public à court terme |
| Réformer le permis de résidence (hukou) | Donne aux travailleurs migrants accès aux services publics des villes | Résistances locales, coût pour les villes |
| Finir d'assainir les dettes locales | Supprime une bombe à retardement | Pertes à répartir entre l'État, les banques et les créanciers |
| Laisser les promoteurs insolvables faire faillite de façon ordonnée | Le marché retrouve un prix plancher | Choc à court terme sur la confiance |
| Mettre fin à la crise immobilière | Relance la confiance des ménages | Selon le FMI, environ 5 % du PIB sur trois ans |
Le FMI estime que l'ensemble de ses recommandations pourrait faire gagner environ 4 points de PIB à la consommation en cinq ans (FMI), et que mettre fin à la crise immobilière coûterait environ 5 % du PIB (Business Day).
Russie
| Levier | Effet attendu | Coût ou risque |
|---|---|---|
| Réduire le coût de la guerre | Libère le budget, permet de baisser les taux | Décision politique avant d'être économique |
| Hausser encore les impôts | Comble le déficit | Freine la consommation et l'investissement |
| Puiser dans les réserves | Gagne du temps | Les réserves sont déjà à moins de la moitié de leur niveau d'avant-guerre |
| Diversifier l'économie hors hydrocarbures | Réduit la dépendance au pétrole | Très difficile sous sanctions et avec des taux à 14 % |
Tant que la guerre absorbe une part aussi grande du budget, la Banque centrale doit garder des taux élevés, et l'économie civile s'étiole. La seule variable qui change vraiment l'équation est le coût de la guerre.
Europe (et France)
| Levier | Effet attendu | Coût ou risque |
|---|---|---|
| Investir massivement (rapport Draghi) | Rattrape le retard de productivité, augmente « g » | 750 à 800 Md€ par an à financer |
| Unifier les marchés de capitaux | L'épargne européenne finance les entreprises européennes | Résistances nationales, réforme technique longue |
| Approfondir le marché unique (énergie, numérique, défense) | Économies d'échelle, entreprises plus grandes | Partage de souveraineté |
| Défense commune | Évite que 27 pays achètent séparément et plus cher | Accord politique difficile |
| France : trajectoire de réduction du déficit étalée mais tenue | Stabilise la dette, regagne la confiance des agences | Économies ou impôts à choisir, dans un Parlement sans majorité |
| Travailler plus longtemps ou plus nombreux | Plus de recettes, moins de dépenses | Sujet politiquement explosif (retraites) |
Les fausses bonnes idées
Certaines solutions reviennent souvent dans le débat mais ne tiennent pas l'examen.
- « On n'a qu'à faire tourner la planche à billets. » Financer l'État en créant de la monnaie fait monter l'inflation, donc les taux, et ruine la confiance dans la monnaie. L'Argentine en est l'exemple répété.
- « L'inflation va régler le problème toute seule. » Elle a aidé après 1945, mais aujourd'hui les prêteurs exigeraient immédiatement des taux plus élevés pour se protéger. L'Office for Budget Responsibility britannique estime d'ailleurs qu'une inflation durablement plus forte ne serait sans doute plus un moyen efficace de réduire la dette (OBR).
- « L'IA va tout résoudre. » Elle peut augmenter la productivité, et donc la croissance. Mais personne ne sait encore de combien ni quand. Bâtir un budget sur ce pari reviendrait à dépenser un salaire qu'on n'a pas encore touché.
- « Il suffit de faire payer les riches » ou « il suffit de couper les dépenses inutiles ». Chacune de ces pistes peut faire partie d'une solution, mais les montants en jeu sont tels qu'aucun pays n'a jamais redressé ses comptes avec un seul levier. Le Canada a combiné économies et hausses de recettes, dans un ratio d'environ sept pour un (R Street).
Notre lecture : pourquoi « chute » n'est peut-être pas le bon mot
Le mot « chute » évoque Rome envahie en une nuit. La réalité économique ressemble plus à la phrase d'Hemingway sur la faillite : elle arrive « progressivement, puis soudainement ». Progressivement, parce que les dettes grossissent sans bruit pendant des années. Soudainement, parce que la confiance, elle, peut basculer en quelques semaines, comme au Royaume-Uni en septembre 2022.
Aucun de ces quatre ensembles n'est condamné. Chacun dispose encore d'atouts considérables : le dollar pour les États-Unis, l'épargne et l'industrie pour la Chine, une dette faible pour la Russie, la richesse et les institutions pour l'Europe. Et l'histoire montre que des pays bien plus endettés s'en sont sortis.
Mais aucun ne peut plus compter sur l'argent gratuit pour repousser les choix difficiles. Le vrai danger n'est pas la dette elle-même : c'est de laisser les intérêts décider à la place des dirigeants de ce que l'État peut encore financer. Quand un pays paie plus pour son passé que pour son avenir, il a commencé à décliner, même si personne ne s'en aperçoit encore. La question n'est donc pas de savoir si ces empires vont tomber, mais s'ils sauront agir pendant qu'ils ont encore le choix des moyens.
FAQ
Les États-Unis peuvent-ils faire faillite ?
Pas au sens d'une entreprise : ils empruntent en dollars, une monnaie qu'ils émettent. Le risque réaliste est différent : des taux durablement plus élevés, une inflation plus forte ou une perte de confiance dans le dollar, qui réduiraient la marge de manœuvre de Washington et renchériraient le crédit dans le monde entier.
Pourquoi la Russie, peu endettée, est-elle fragile ?
Parce que sa faiblesse n'est pas le montant de la dette mais le financement : elle dépend du pétrole, ses réserves fondent et elle ne peut emprunter que sur son marché intérieur, à des taux élevés.
La France peut-elle connaître une crise à la grecque ?
Le cas est différent : la France est bien plus grande, sa dette est très demandée et elle bénéficie des outils de la Banque centrale européenne. Mais sa charge d'intérêts monte vite et réduit ses marges ; Fitch et S&P l'ont déjà rétrogradée à A+ en 2025 (iFRAP).
Qu'est-ce que la dette « augmentée » de la Chine ?
C'est une mesure du FMI qui ajoute à la dette officielle les emprunts des sociétés de financement créées par les collectivités locales. Elle donne une image plus complète de ce que l'État chinois devra, en pratique, prendre en charge.
Pourquoi l'Italie, plus endettée que la France, inquiète-t-elle moins aujourd'hui ?
Parce que son déficit est plus faible (autour de 2,9 % du PIB contre plus de 5 % en France) : sa dette progresse moins vite. Les marchés regardent la trajectoire autant que le niveau.
Qu'est-ce que tout cela change pour moi ?
Concrètement, trois choses. Des taux d'intérêt plus élevés sur les crédits immobiliers et à la consommation, car ils suivent les taux des États. Une pression sur les services publics et les prestations, car chaque euro d'intérêts est un euro qui ne finance pas l'école ou l'hôpital. Et, à terme, des débats sur les impôts et l'âge de départ à la retraite.
Faut-il une croissance comme après-guerre pour réduire la dette ?
Non. Le Portugal a fait passer sa dette d'environ 132 % à 89,7 % du PIB entre 2015 et 2025 avec une croissance d'environ 2 % par an (ECO News). Ce qui compte, c'est que la croissance, inflation comprise, reste au-dessus du taux payé sur la dette, et que l'État dégage un excédent avant intérêts pendant plusieurs années.
Une crise mondiale est-elle imminente ?
Rien ne l'indique à court terme : les États continuent d'emprunter sans difficulté. Le risque est plutôt une lente érosion, ponctuée de chocs ponctuels (comme la hausse des taux américains de septembre 2026). C'est justement pendant cette période calme qu'il est le moins coûteux d'agir.
Méthode et limites
Chiffres consultés entre le 7 et le 9 novembre 2026. Les données de 2026 et au-delà sont pour l'essentiel des prévisions (FMI, gouvernements, banques centrales) qui seront révisées. Les définitions de la dette diffèrent selon les sources : nous indiquons laquelle est utilisée. Plusieurs chiffres viennent de médias qui citent des données officielles ; nous les attribuons à chaque fois. Les scénarios, la grille des risques et la simulation « taux contre croissance » sont des outils pédagogiques construits par OrigoTech, pas des prévisions. « Notre lecture » est une interprétation, pas un fait. Cet article n'est pas un conseil d'investissement.
Sources
- Bernama (Xinhua): US National Debt Tops US$40 Trillion For First Time (vérifié le 2026-11-08)
- American Action Forum: U.S. Treasury: FY 2026 Deficit Totaled $2 Trillion (vérifié le 2026-11-08)
- WFTV (AP): US national debt passes $40 trillion milestone (vérifié le 2026-11-08)
- Crypto Briefing (KuCoin): US National Debt Surpasses $40 Trillion for the First Time (vérifié le 2026-11-08)
- Trading Economics: US 10Y Bond Yield Hits 19-year High (vérifié le 2026-11-08)
- investingLive: The full statement from the October 2026 FOMC rate decision (vérifié le 2026-11-08)
- Reason: The 'Big Beautiful Bill' Will Add $2.4 Trillion to the Deficit (vérifié le 2026-11-09)
- Washington Examiner: CBO says 'big, beautiful bill' will add $3.4 trillion to deficits in final estimate (vérifié le 2026-11-09)
- Congressional Research Service: Social Security, Selected Findings of the 2026 Annual Report (vérifié le 2026-11-09)
- NARSSA: Inside the 2026 Social Security Trustees Report (vérifié le 2026-11-09)
- Washington Examiner: Moody's downgrades US credit ratings (vérifié le 2026-11-09)
- PBS (AP): Moody's strips U.S. government of top credit rating (vérifié le 2026-11-09)
- Hoover Institution: Ferguson's Law, Debt Service, Military Spending, and the Fiscal Limits of Power (vérifié le 2026-11-08)
- The Pynx: Ferguson's Folly (vérifié le 2026-11-08)
- IMF: Fiscal Monitor, gross debt (October 2026) (vérifié le 2026-11-08)
- IMF: 2025 Article IV Consultation with China (vérifié le 2026-11-08)
- IMF: How China's Economy Can Pivot to Consumption-led Growth (vérifié le 2026-11-09)
- IMF, Finance & Development: China's Emerging Economic Engine (vérifié le 2026-11-09)
- Pattaya Mail: IMF warns in Bangkok global public debt could hit 100% of GDP by 2029 (vérifié le 2026-11-08)
- IMF: October 2025 Fiscal Monitor (vérifié le 2026-11-08)
- Trading Economics: IMF Upgrades 2026 Global Growth Forecast (vérifié le 2026-11-08)
- Australian Industry Group: Global forecasts, October 2026 (vérifié le 2026-11-08)
- OSW: NATO summit in The Hague, a two-component 5% of GDP on defence (vérifié le 2026-11-09)
- Yeni Şafak: China economy grows 4.5% in third quarter 2026 (vérifié le 2026-11-08)
- Rhodium Group: China's Economy, Rightsizing 2025, Looking Ahead to 2026 (vérifié le 2026-11-09)
- BBVA Research: China Economic Outlook, September 2026 (vérifié le 2026-11-08)
- Caixin: China's Population Decline Accelerates as Births Hit Modern-Era Low in 2025 (vérifié le 2026-11-08)
- Caixin: China Unveils More Nuanced Economic Plan for 2026 (vérifié le 2026-11-08)
- Caixin: The Consumption Conundrum Dividing China's Economists (vérifié le 2026-11-09)
- Business Standard: Why China's economy would be more vulnerable to Trump tariffs this time (vérifié le 2026-11-08)
- Business Day: IMF urges China to make 'brave choices' (vérifié le 2026-11-08)
- Gulf Times: China's property crisis, why the market is a mess (vérifié le 2026-11-09)
- CFR: Does Evergrande's Collapse Threaten China's Economy? (vérifié le 2026-11-09)
- The Moscow Times: IMF Slashes Russia's 2026 Growth Forecast to 0.8% (vérifié le 2026-11-08)
- Interfax: IMF lowers Russia growth forecast for 2026-2027 (vérifié le 2026-11-08)
- Interfax: Central Bank of Russia again keeps key rate at 14% (vérifié le 2026-11-08)
- Interfax: "Tes" news feed (July 2026) (vérifié le 2026-11-08)
- United24: Russia's National Wealth Fund Could Run Dry Within a Year, Gazprombank Analysts Warn (vérifié le 2026-11-08)
- The Moscow Times: Russia to Tap National Wealth Fund at Record Pace (vérifié le 2026-11-08)
- The Moscow Times: Did the Mideast Conflict Just Rescue Russia's War Budget? (vérifié le 2026-11-08)
- The Moscow Times: More Taxes for More War, Unpacking Russia's 2026 Budget (vérifié le 2026-11-09)
- The Moscow Times: More Taxes for More War (VAT at 22%) (vérifié le 2026-11-09)
- Carnegie Endowment: Russian economy forecast (vérifié le 2026-11-09)
- BOFIT (Bank of Finland): Russian budget framework for 2026-2028 (vérifié le 2026-11-09)
- NV (Bloomberg): Russian oil revenues continue to slump (vérifié le 2026-11-08)
- Jamestown Foundation: Central Bank and Finance Ministry Warn Putin of War's Impact on Economy (vérifié le 2026-11-08)
- TASS: Russia's public debt lowest among G20 nations in 2026, IMF (vérifié le 2026-11-08)
- Y94 (Reuters): Russia's debt-servicing costs to rise 22.5% in 2026 (vérifié le 2026-11-08)
- The Star: Russian central bank holds key rate steady at 14 pct (vérifié le 2026-11-08)
- Lovguiden: Eurogroup, neutral fiscal stance in 2026 (vérifié le 2026-11-08)
- German Federal Government: The German economy is growing again (vérifié le 2026-11-08)
- retail-news.de: Bundesregierung hebt Wachstumsprognose für 2026 an (vérifié le 2026-11-08)
- Rick McElderry: Global Economy Report, October 2026 (vérifié le 2026-11-08)
- Insee: quarterly Maastricht debt, second quarter 2026 (vérifié le 2026-11-08)
- La Presse: France, public debt could reach 121.7% of GDP in 2027 (vérifié le 2026-11-08)
- Euronews: French public debt soars to 119% of GDP (vérifié le 2026-11-08)
- Euronews: France's debt at its highest since 1978 (vérifié le 2026-11-08)
- La Gazette France: debt reached 119% of GDP (vérifié le 2026-11-08)
- La Gazette France: Moody's keeps France's sovereign rating (vérifié le 2026-11-09)
- iFRAP: Note on France's debt, lessons from Greece and Portugal (vérifié le 2026-11-09)
- Major Prépa: public debt, second quarter 2026 (vérifié le 2026-11-08)
- Economics Observatory: Rebuilding after the Second World War, what lessons for today? (vérifié le 2026-11-09)
- Economics Observatory: Questions and answers (N. Crafts) (vérifié le 2026-11-09)
- Office for Budget Responsibility: Long-run drivers of UK government debt (vérifié le 2026-11-09)
- Policy Options: The virtuous cycle, the Canadian experience in a G7 context (vérifié le 2026-11-09)
- Policy Options: size of the Canadian consolidation (vérifié le 2026-11-09)
- Policy Options: the Canadian virtuous cycle (French-language site) (vérifié le 2026-11-09)
- SAGE Canada: Charting Canada's Fiscal Trajectory, 1990-91 to 2024-25 (vérifié le 2026-11-09)
- R Street: Lessons from Canadian Debt Reduction (vérifié le 2026-11-09)
- VoxEU (Lars Calmfors): What can Europe learn from Sweden? Four lessons for fiscal discipline (vérifié le 2026-11-09)
- CEPR (Martin Flodén): A Role Model for the Conduct of Fiscal Policy? Experiences from Sweden (vérifié le 2026-11-09)
- ifo (Clemens Fuest): The Merkel Era, a review of budgetary and fiscal policy (vérifié le 2026-11-09)
- Forum New Economy: German public debt after a decade of fiscal consolidation (vérifié le 2026-11-09)
- Essential Business: Portugal's results "extraordinary", says Finance Minister (vérifié le 2026-11-09)
- ECO News: Government posts impressive public accounts, surplus reaches 0.7% (vérifié le 2026-11-09)
- Banco de Portugal: Economic Bulletin, May 2018 (vérifié le 2026-11-09)
Une erreur dans cet article ? Signalez-la · Notre politique de corrections

