Analyse
Der Fall der Imperien
Rekordschulden in den USA, Immobilienkrise und Demografie in China, Kriegswirtschaft in Russland, Wachstumsflaute in Europa: Ursachen, Mechanismen, Risiken und Lösungen, Schritt für Schritt erklärt mit 13 Grafiken und Schaubildern.
Im 16. Jahrhundert war das Spanien Philipps II. die erste Macht der Welt. Es besaß das Silber Amerikas, die beste Infanterie Europas und ein Reich, «in dem die Sonne nie unterging». Und doch stellte es allein unter dieser Herrschaft mehrmals die Zahlungen auf seine Schulden ein. Imperien fallen selten, weil ein Feind sie stürzt. Sie fallen vor allem, weil sie nicht mehr bezahlen können, was sie versprochen haben.
2026 zeigen vier große Blöcke, die USA, China, Russland und Europa, jeweils ein Warnsignal. Es sind nicht dieselben, und keines kündigt einen Zusammenbruch für morgen an. Aber zum ersten Mal seit Langem leuchten alle vier gleichzeitig.
Dieser Artikel ist lang, weil das Thema es verlangt. Er ist so geschrieben, dass man ihn ohne jede Vorbildung in Wirtschaft versteht: Wir beginnen bei den Grundlagen, gehen den Ursachen nach, untersuchen jedes Imperium, schauen dann, wie sich eine Krise ausbreiten könnte, und vor allem, was die Regierenden noch tun können. Jeder Teil lässt sich für sich lesen.
Wir trennen Fakten (mit Zahlen und Quellen), Schätzungen von Institutionen wie dem IWF und unsere eigene Lesart, die als solche gekennzeichnet ist. Dies ist keine Anlageberatung.
Das Wichtigste
- USA: Die Bundesschulden haben am 18. August 2026 die Marke von 40 Billionen Dollar überschritten, und die Zinsen auf die Schulden (1,1 Billionen im Haushaltsjahr 2026) kosten inzwischen mehr als das Militär. Ursachen: nicht gegenfinanzierte Steuersenkungen, die Krisen von 2008 und 2020, Alterung, steigende Zinsen.
- China: Das Wachstum hält sich bei rund 4,5 %, aber der Immobiliensektor bricht ein, die Preise stagnieren, die Bevölkerung schrumpft, und die «erweiterte» Staatsverschuldung liegt laut IWF über 135 % des BIP. Grundursache: ein Modell, das von Investitionen und Immobilien getragen wird statt vom Konsum der Haushalte.
- Russland: Die Kriegswirtschaft ist außer Atem (Wachstum um 1 %), der Reservefonds ist mehr als halbiert, Kredit kostet noch 14 %, und die Mehrwertsteuer ist auf 22 % gestiegen. Ursache: ein Krieg, der fast 40 % des Bundeshaushalts verschlingt.
- Europa: Der Euroraum wächst um rund 1 % pro Jahr; Frankreich hat 119 % Schulden erreicht und wird bald mehr Zinsen zahlen, als es für die Schulen ausgibt. Ursachen: schwache Produktivität, Alterung, Energieschock, neue Verteidigungsausgaben.
- Das Gemeinsame: hohe Schulden genau in dem Moment, in dem Geld wieder teuer wird. Der IWF erwartet bis 2029 eine weltweite Staatsverschuldung von über 100 % des BIP.
- Lösungen gibt es: Großbritannien nach 1945 und Kanada nach 1995 haben ihre Schulden stark gesenkt. Sie kombinierten Wachstum, Haushaltsdisziplin und Glaubwürdigkeit, und es brauchte Zeit und politischen Mut. In jüngerer Zeit haben Schweden, Deutschland und Portugal es ohne Nachkriegswachstum geschafft.
Inhalt
- Die Grundlagen: Schulden in zehn Minuten verstehen
- Wie sind wir hierhin gekommen?
- USA: das Imperium, das mehr für seine Schulden zahlt als für sein Militär
- China: alt werden, bevor man reich ist
- Russland: die Kriegswirtschaft, die sich selbst verzehrt
- Europa: reich, aber im Stillstand
- Das Risiko-Cockpit
- Wie sich eine Krise ausbreiten könnte
- Die Lösungen: was funktioniert und was nicht
- Unsere Lesart, FAQ und Quellen
1. Die Grundlagen: Schulden in zehn Minuten verstehen
Die Begriffe, die man kennen sollte
Bevor es weitergeht, hier die acht Begriffe, die im ganzen Artikel vorkommen. Man muss sie nicht auswendig lernen: Kehren Sie zu dieser Tabelle zurück, wenn Ihnen ein Begriff entfällt.
| Begriff | Was er bedeutet | Einfaches Beispiel |
|---|---|---|
| BIP | Alle Werte, die ein Land in einem Jahr erwirtschaftet | Der «Umsatz» des Landes |
| Defizit | Wie viel der Staat in einem Jahr mehr ausgibt, als er einnimmt | Ein Monat, in dem Sie 2.200 € ausgeben bei 2.000 € Gehalt |
| Schulden | Die Summe aller früheren, nicht zurückgezahlten Defizite | Die Gesamtheit Ihrer laufenden Kredite |
| Schulden in % des BIP | Die Schulden im Verhältnis zur Wirtschaftsleistung eines Jahres | 100 % = ein ganzes Jahr Wirtschaftsleistung |
| Staatsanleihe | Ein Schuldtitel, den der Staat an Gläubiger verkauft und der Zinsen bringt | Eine Bundesanleihe |
| Zinssatz | Der Preis geliehenen Geldes, in % pro Jahr | Der Zinssatz Ihres Immobilienkredits |
| Primärüberschuss | Der Haushalt ist im Plus, bevor die Zinsen gezahlt werden | Sie sparen etwas, bevor Sie Ihre Kredite bedienen |
| Staatsrating | Die Vertrauensnote, die Agenturen (S&P, Moody's, Fitch) einem Staat geben | AAA = die beste, danach AA, A, BBB … |
Wie sich ein Staat verschuldet
Ein Staat geht nicht zur Bank wie eine Privatperson. Er verkauft Staatsanleihen: Papiere, die im Kern sagen «Ich zahle Ihnen in zehn Jahren 100 zurück und bis dahin 3 pro Jahr». Kaufen tun sie Banken, Versicherer (die dort Ihre Lebensversicherung anlegen), Fonds, ausländische Anleger und manchmal die Zentralbank.
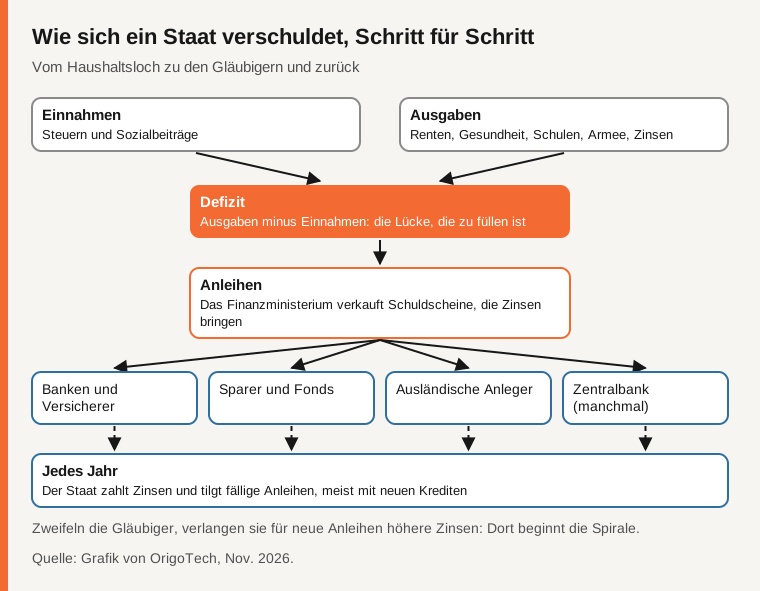
Entscheidend ist das letzte Kästchen im Schaubild: Wenn eine Anleihe fällig wird, zahlt der Staat sie fast immer zurück … indem er eine neue verkauft. Ein Staat tilgt seine Schulden also nie wirklich; er «refinanziert» sie. Deshalb ist die Schuld eines Staates nicht mit der eines Haushalts vergleichbar: Ein Haushalt muss zurückzahlen, bevor er verschwindet, ein Staat verschwindet nicht.
Dieses System hat aber eine Schwachstelle: Es beruht ganz auf Vertrauen. Wenn die Gläubiger zu zweifeln beginnen, verlangen sie für jede neue Anleihe einen höheren Zins. Und weil der Staat ständig alte Anleihen ersetzt, erfasst der Anstieg mit der Zeit die gesamte Schuld.
Die Regel, die alles entscheidet: Zins gegen Wachstum
Stellen Sie sich einen Ladenbesitzer vor, der sich zu 5 % Geld leiht, um seinen Laden zu vergrößern. Wenn sein Umsatz jedes Jahr um 7 % wächst, wird er reicher: Die Schuld wiegt im Verhältnis zum Umsatz immer weniger. Wächst der Umsatz nur um 2 %, wiegt die Schuld jedes Jahr etwas schwerer.
Für ein Land gilt genau dasselbe. Man vergleicht zwei Zahlen:
- den durchschnittlichen Zins, den der Staat auf seine Schulden zahlt, genannt r;
- das Wachstum der Wirtschaft (einschließlich Inflation), genannt g.
Ist g größer als r, «schmilzt» die Schuld im Verhältnis zum Wohlstand des Landes von selbst. Liegt r über g, wächst sie von selbst, es sei denn, der Staat erzielt vor den Zinsen einen Überschuss. Die Grafik zeigt das an einem fiktiven Land, das mit Schulden in Höhe von 100 % des BIP startet.
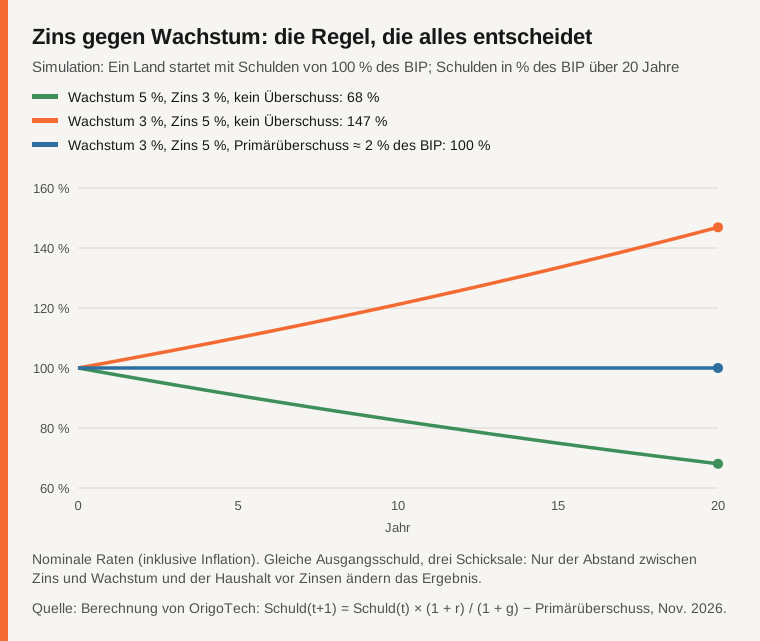
In allen drei Fällen startet das Land vom selben Punkt. Über sein Schicksal entscheiden weder die Höhe der Anfangsschuld noch der gute Wille der Regierenden, sondern der Abstand zwischen Zins und Wachstum und die Haushaltsanstrengung. Merken Sie sich diese Tabelle, sie fasst den ganzen Mechanismus zusammen:
| Lage | Was mit der Schuld (in % des BIP) passiert | Nötige Anstrengung, um sie zu stabilisieren |
|---|---|---|
| Wachstum > Zins | Sie sinkt von selbst | Keine; sogar ein kleines Defizit ist möglich |
| Wachstum = Zins | Sie bleibt stabil, wenn der Haushalt vor Zinsen ausgeglichen ist | Primär ausgeglichener Haushalt |
| Wachstum < Zins | Sie steigt von selbst | Ein Primärüberschuss, umso größer, je höher die Schuld |
Das ist der Kern des Problems von 2026: In den 2010er-Jahren lagen die Zinsen fast überall unter dem Wachstum. Seit 2022 sind sie wieder gestiegen.
Warum sind die Zinsen gestiegen?
Zehn Jahre lang nach der Krise von 2008 hielten die Zentralbanken die Zinsen sehr niedrig, zeitweise negativ, um die Wirtschaft zu stützen. Geld war fast kostenlos, und die Staaten nutzten das. 2021–2022 kehrte die Inflation zurück: Erholung nach Covid, Engpässe, dann der Energiepreisschock nach dem Einmarsch in die Ukraine. Um sie zu bremsen, erhöhten die Zentralbanken die Zinsen, schnell und kräftig.
Eine Schuld wird nicht auf einmal refinanziert: Jeden Monat ersetzt der Staat alte, billige Kredite durch neue, teurere. Die Rechnung steigt langsam, dann immer schneller. Das ist die Spirale unten.
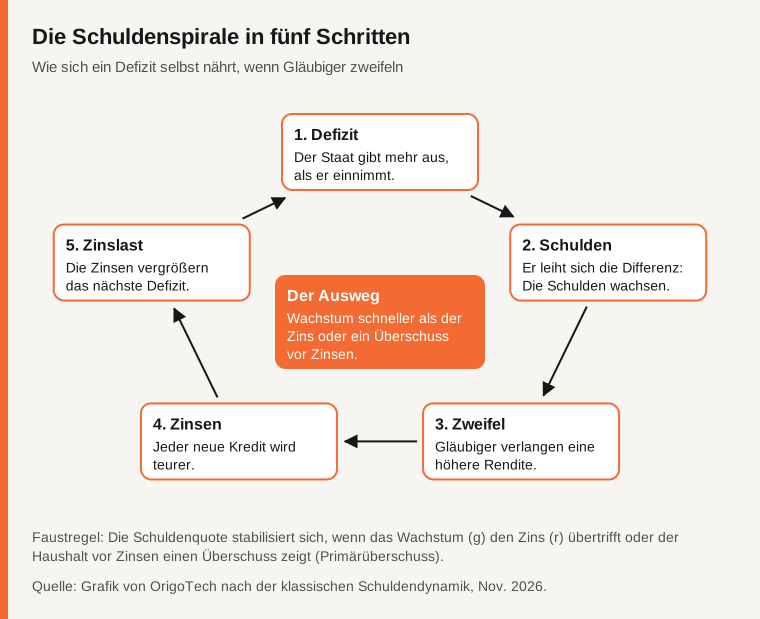
Drei Arten zu «fallen»
Wenn vom «Fall» einer Volkswirtschaft die Rede ist, werden oft drei sehr unterschiedliche Szenarien vermischt:
| Krisenart | Wie sie abläuft | Historische Beispiele |
|---|---|---|
| Schuldenkrise | Gläubiger verweigern Kredit oder verlangen untragbare Zinsen; der Staat muss abrupt kürzen oder umschulden | Griechenland 2010–2012 |
| Währungskrise | Die Währung bricht ein, die Inflation explodiert, Ersparnisse werden vernichtet | Argentinien, mehrfach |
| Lange Stagnation | Kein Zusammenbruch, aber Jahre mit schwachem Wachstum, schwachen Preisen und immer schwererer Schuld | Japan nach 1990 |
Es gibt eine vierte, kürzere Form, die man kennen sollte: den Vertrauensschock. Im September 2022 ließ in Großbritannien ein nicht gegenfinanziertes Steuersenkungspaket das Pfund und die Staatsanleihen binnen Tagen abstürzen, und die Premierministerin musste wenige Wochen später zurücktreten. Selbst ein großes, reiches Land ist vor einer Warnung der Märkte nicht sicher.
Diese Unterscheidung im Kopf zu behalten, ist entscheidend: Jedes unserer vier Imperien ist einer anderen Art von Fall ausgesetzt.
2. Wie sind wir hierhin gekommen?
Die heutigen Schulden sind nicht vom Himmel gefallen. Sie sind das Ergebnis einer Abfolge von Schocks, die jeweils auf Pump finanziert wurden, ohne die ruhigen Jahre zum Tilgen zu nutzen.
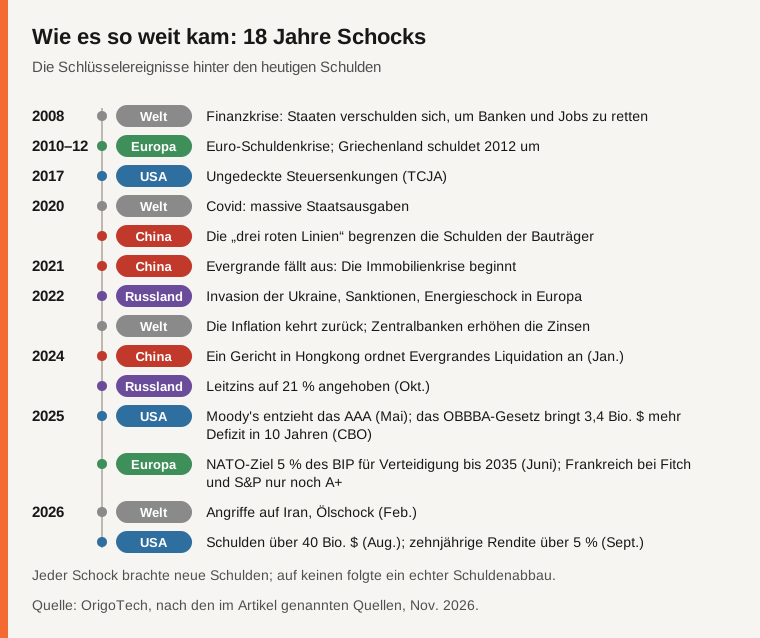
Die gemeinsamen Ursachen lassen sich in fünf große Familien einteilen:
- Krisen wurden auf Kredit bezahlt. 2008 und 2020 verschuldeten sich die Staaten massiv, um den Zusammenbruch von Banken und Arbeitsplätzen zu verhindern. In dem Moment war das vermutlich richtig, aber die Schulden sind geblieben.
- Kostenloses Geld hat die Wachsamkeit eingeschläfert. Bei Zinsen nahe null kostete Verschuldung fast nichts. Viele Regierungen gewöhnten sich daran, laufende Ausgaben auf Pump zu finanzieren.
- Die Alterung kostet immer mehr. Mehr Rentner und weniger Erwerbstätige: Die Ausgaben für Renten und Gesundheit steigen mechanisch, während die Einnahmen langsamer wachsen.
- Das Wachstum hat sich verlangsamt. Die Produktivitätsgewinne, also die Fähigkeit, mit derselben Arbeit mehr herzustellen, sind in den meisten reichen Ländern schwächer als im 20. Jahrhundert.
- Die Welt ist wieder gefährlich geworden. Krieg in der Ukraine, Krieg im Iran, Spannungen mit China: Die Militärausgaben steigen überall. Die NATO-Mitglieder haben sich im Juni 2025 verpflichtet, bis 2035 5 % des BIP für Verteidigung und Sicherheit aufzuwenden, davon 3,5 % für die Verteidigung im engeren Sinn (OSW).
Ergebnis: Weltweit schätzt der IWF, dass die Staatsverschuldung 2025 94 % des BIP erreicht hat und bis 2029 die Marke von 100 % überschreiten könnte, laut dem Fiscal Monitor, der im Oktober 2026 auf der Jahrestagung in Bangkok vorgestellt wurde (Pattaya Mail). Das wäre der höchste Stand seit 1948, wie der Fonds schon ein Jahr zuvor schrieb (IWF).
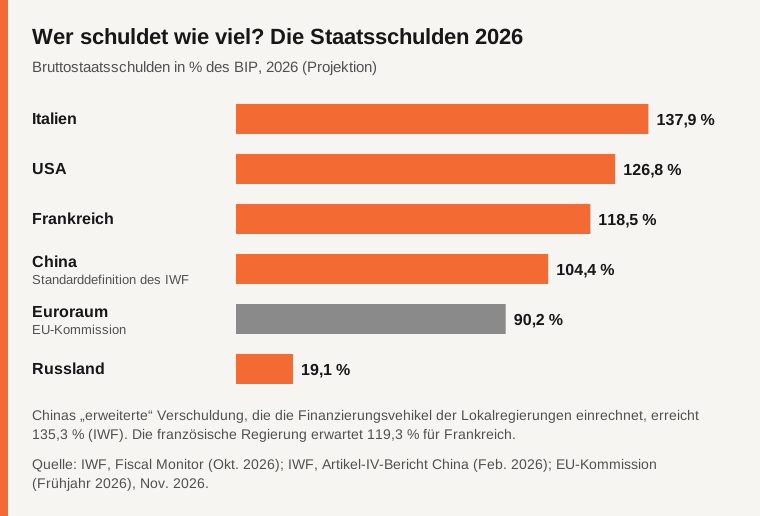
Eine Schuldenzahl allein sagt nicht alles: Italien ist höher verschuldet als die USA, und Russland kaum. Entscheidend ist die Kombination aus Schulden, Zinsen, Wachstum und Vertrauen. Schauen wir uns jedes Imperium durch diese Brille an.
3. USA: das Imperium, das mehr für seine Schulden zahlt als für sein Militär
Die Schlüsselzahlen
| Indikator | Wert | Quelle |
|---|---|---|
| Bruttobundesschuld | 40.047 Mrd. $ (18. August 2026) | Finanzministerium, über Bernama |
| Staatsschulden in % des BIP | 126,8 % (2026) | IWF |
| Defizit im Haushaltsjahr 2026 | 2.000 Mrd. $ (7.400 Ausgaben, 5.400 Einnahmen) | AAF, nach Daten des Finanzministeriums |
| Zinsen auf die Schulden, Haushaltsjahr 2026 | 1.100 Mrd. $, mehr als die Verteidigung | AAF |
| Rendite 10-jähriger Treasuries | über 5 % am 15. September 2026 | Trading Economics |
| Erwartetes Wachstum 2026 | 2,3 % | IWF |
| Rating | Kein AAA mehr seit Mai 2025 | Moody's |
Die Fakten
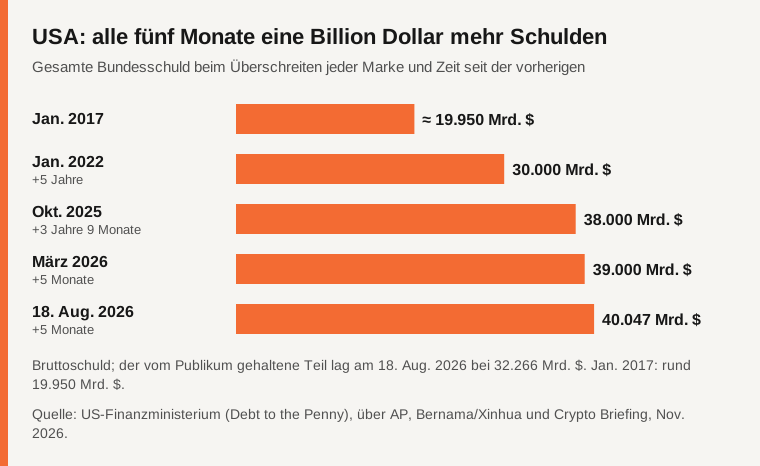
Die Bruttobundesschuld hat am 18. August 2026 die Schwelle von 40 Billionen Dollar überschritten, auf 40.047 Milliarden, davon 32.266 Milliarden in Händen der Öffentlichkeit, nach Daten des Finanzministeriums, die Bernama und Xinhua wiedergeben (Bernama). Im Januar 2017 lag sie bei rund 19.950 Milliarden: Sie hat sich in weniger als zehn Jahren verdoppelt (Crypto Briefing über KuCoin). Die Marke von 38 Billionen fiel im Oktober 2025, die von 39 Billionen im März 2026 (WFTV, nach AP). Etwa alle fünf Monate eine Billion mehr.
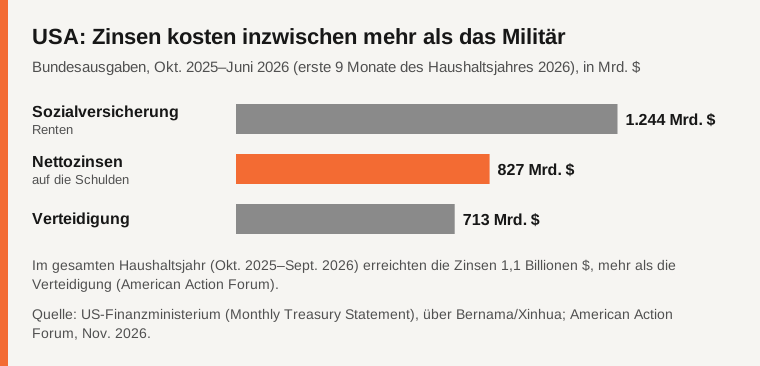
Das Haushaltsjahr 2026 (Oktober 2025 bis September 2026) schloss mit einem Defizit von 2.000 Milliarden Dollar. Die Zinsen auf die Schulden erreichten 1.100 Milliarden und übertrafen die Verteidigungsausgaben, so das American Action Forum, ein Mitte-rechts-Thinktank, der den Abschlussbericht des Finanzministeriums auswertet (AAF). In den ersten neun Monaten des Haushaltsjahres lagen die Nettozinsen (827 Milliarden) bereits über der Verteidigung (713 Milliarden) und wurden nur von den Renten der Social Security (1.244 Milliarden) übertroffen (Bernama).
Die Ursachen
1. Nicht gegenfinanzierte Steuersenkungen. Seit 2001 ist der Bundeshaushalt jedes Jahr im Defizit (Reason). Mehrere große Steuerreformen haben die Einnahmen gesenkt, ohne die Ausgaben entsprechend zu kürzen. Die jüngste, der sogenannte «One Big Beautiful Bill Act», unterzeichnet im Juli 2025, verlängert die Steuersenkungen von 2017 und macht sie dauerhaft; laut dem Congressional Budget Office (CBO), dem überparteilichen Haushaltsbüro des Kongresses, erhöht er die Defizite über zehn Jahre um fast 3.400 Milliarden Dollar, ohne Zinsen (Washington Examiner). Das Weiße Haus argumentiert, dass er zusammen mit dem Rest seiner Wirtschaftspolitik, insbesondere den Zöllen, die Defizite senken wird.
2. Zwei Krisen auf Kredit bezahlt. Die Rettung von 2008 und die Covid-Pakete von 2020–2021 haben in sehr kurzer Zeit mehrere Billionen Schulden hinzugefügt.
3. Die Alterung. Die Renten (Social Security) und die Krankenversicherung für Ältere (Medicare) sind die am schnellsten wachsenden Ausgaben. Laut dem Bericht 2026 seiner Treuhänder ist der Fonds, der die Altersrenten zahlt, Ende 2032 erschöpft; danach würden die Einnahmen ohne Reform nur noch rund 78 % der vorgesehenen Renten decken (CRS, NARSSA).
4. Steigende Zinsen. Am 15. September 2026 überschritt die Rendite 10-jähriger Treasuries 5 %, den höchsten Stand seit Juli 2007, getrieben vom Ölpreisanstieg durch den Iran-Krieg und von Sorgen um die Staatsfinanzen (Trading Economics). Die Federal Reserve erhöhte im September ihre Zinsen auf 3,75–4,00 % und hielt sie am 28. Oktober (investingLive).
5. Politische Blockade. Keine der beiden großen Parteien hat eine stabile Mehrheit für einen langfristigen Plan, und die Schuldenobergrenze führt immer wieder zu Kraftproben. Im Mai 2025 entzog Moody's den USA das letzte AAA und verwies auf Schulden- und Zinsniveaus, die deutlich über denen gleich bewerteter Länder liegen (Washington Examiner). S&P hatte das 2011 getan, Fitch 2023.
Ein Symbol: das «Ferguson-Gesetz»
Der Historiker Niall Ferguson hat 2025 eine Regel vorgeschlagen, die er «Ferguson-Gesetz» nennt: Eine Großmacht, die mehr für den Schuldendienst ausgibt als für die Verteidigung, läuft Gefahr, keine Großmacht mehr zu bleiben (Hoover Institution). Seiner Ansicht nach haben die USA diese Grenze bereits 2024 überschritten. Seine Beispiele reichen vom habsburgischen Spanien über das Osmanische Reich bis zu Großbritannien nach 1918. Die Regel ist umstritten: Kritiker weisen darauf hin, dass der Niedergang in mehreren dieser Fälle schon vor dem Überschreiten der Grenze begann und dass Großbritannien im 18. Jahrhundert sie überschritt, ohne niederzugehen (The Pynx). Ein Signal, keine Prophezeiung.
Was noch trägt
Die USA bleiben die dynamischste Volkswirtschaft der Gruppe: Der IWF erwartet 2026 und 2027 ein Wachstum von 2,3 %, teils getragen von Investitionen in KI (Trading Economics). Vor allem verschulden sie sich in ihrer eigenen Währung, dem Dollar, der die wichtigste Reservewährung der Welt bleibt. Selbst Moody's räumte ein, dass das Land trotz der Herabstufung außergewöhnliche Stärken behält: Größe und Dynamik seiner Wirtschaft und die Rolle des Dollars (PBS, nach AP). Der Treasury-Markt ist der tiefste der Welt: Käufer fehlen nicht, sie verlangen nur mehr.
Drei Szenarien für das Jahrzehnt
Diese Szenarien sind Veranschaulichungen, die OrigoTech als Denkhilfe gebaut hat, keine Zahlenprognosen.
| Szenario | Was passiert | Folge |
|---|---|---|
| Sanfte Landung | KI-Produktivität beschleunigt das Wachstum; ein Haushaltskompromiss stabilisiert das Defizit | Die Schuld stabilisiert sich, die Zinsen sinken |
| Langsame Erosion (am nächsten am aktuellen Trend) | Defizit um 6 % des BIP, ständig steigende Zinsen | Die Zinsen verdrängen andere Ausgaben; der Spielraum schmilzt |
| Zinsschock | Anleger verlangen einen hohen Aufschlag; der Dollar wird infrage gestellt | Abrupter Anstieg der weltweiten Zinsen, erzwungene Kürzungen |
4. China: alt werden, bevor man reich ist
Die Schlüsselzahlen
| Indikator | Wert | Quelle |
|---|---|---|
| Wachstum, 3. Quartal 2026 | 4,5 % zum Vorjahr | Nationales Statistikamt |
| Immobilieninvestitionen (Jan.–Aug. 2026) | −19,2 % zum Vorjahr | BBVA Research |
| Erwartete Inflation 2026 | 0,8 % | BBVA Research |
| Bevölkerung, Ende 2025 | 1,405 Mrd. (−3,39 Mio.) | Caixin |
| Offizielle Haushaltsschuld | 75,1 % des BIP (2026) | IWF |
| «Erweiterte» Schuld | 135,3 % des BIP (2026) | IWF |
| Konsum der Haushalte | rund 40 % des BIP | IWF |
Die Fakten
Auf dem Papier bleibt Chinas Wachstum respektabel: 4,5 % zum Vorjahr im dritten Quartal 2026 und 4,6 % über neun Monate, im Zielkorridor Pekings von 4,5 bis 5 % (Yeni Şafak, nach dem Nationalen Statistikamt). Manche Analysten bezweifeln diese Zahlen: Die Rhodium Group etwa schätzt das tatsächliche Wachstum 2025 auf unter 3 % (Rhodium Group). Aber selbst mit den offiziellen Zahlen sieht man drei Risse.
- Die Immobilien. Ende August 2026 sanken die Immobilieninvestitionen noch um 19,2 % zum Vorjahr und zogen die Gesamtinvestitionen nach unten (−7,2 %) (BBVA Research).
- Die Preise. BBVA Research erwartet für 2026 nur 0,8 % Inflation. Wenn die Preise stagnieren, wiegen Schulden schwerer, weil man mit Geld zurückzahlt, das «mehr» wert ist als bei der Kreditaufnahme.
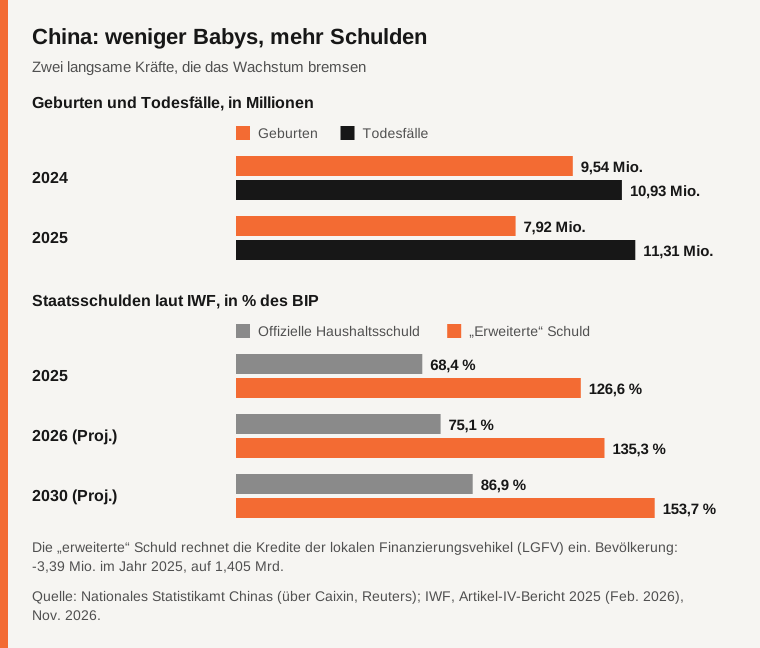
- Die Demografie. 2025 schrumpfte die Bevölkerung das vierte Jahr in Folge, um 3,39 Millionen auf 1,405 Milliarden. Es gab 7,92 Millionen Geburten, 17 % weniger als 2024, gegenüber 11,31 Millionen Todesfällen (Caixin).
Die Ursachen
1. Ein Wachstumsmodell aus Beton. Nach der Krise von 2008 kurbelte Peking die Wirtschaft über Investitionen an: Straßen, Wohnungen, Fabriken. Lange trug der Immobiliensektor etwa ein Viertel der chinesischen Wirtschaftsleistung (Business Standard). Rund 70 % des Vermögens chinesischer Haushalte stecken in Immobilien (Business Day): Wenn die Preise fallen, fühlen sich die Haushalte ärmer und geben weniger aus.
2. Das Platzen der Blase. Im August 2020 setzte die Regierung den Bauträgern die «drei roten Linien», Verschuldungsgrenzen, die die Blase entleeren sollten. Evergrande, damals einer der größten Bauträger der Welt, fiel 2021 bei mehr als 300 Milliarden Dollar Schulden aus, gefolgt von Sunac 2022 und Country Garden 2023 (Gulf Times). Am 29. Januar 2024 ordnete ein Gericht in Hongkong die Liquidation von Evergrande an (CFR).
3. Lokalregierungen, die vom Landverkauf lebten. Provinzen und Städte finanzierten einen großen Teil ihrer Haushalte, indem sie Land an Bauträger verkauften, und verschuldeten sich außerhalb des Haushalts über Finanzierungsgesellschaften (die LGFV). Als der Immobiliensektor einbrach, verschwanden diese Einnahmen, die Schulden aber blieben. Deshalb verdoppelt sich Chinas Staatsschuld je nach Definition fast: Der IWF zählt 2026 75 % des BIP an offizieller Haushaltsschuld, aber 135 % an «erweiterter» Schuld, die die LGFV einschließt, und sieht sie bis 2030 auf fast 154 % steigen (IWF, Artikel IV). Ende 2024 startete Peking ein Programm über 10.000 Milliarden Yuan, um einen Teil dieser versteckten Schulden gegen günstigere offizielle Anleihen zu tauschen (Caixin).
4. Haushalte, die zu wenig konsumieren. Der Konsum der Haushalte macht nur rund 40 % des chinesischen BIP aus, gegenüber 68 % in den USA und 52 % in der Europäischen Union (Caixin). Die Haushalte sparen viel aus Vorsicht, weil Rente, Gesundheit und Arbeitslosigkeit schwächer abgesichert sind als in reichen Ländern. Die Wirtschaft hängt daher von Investitionen und Exporten ab, was sie anfällig für Handelskonflikte macht.
5. Die Demografie. Die Ein-Kind-Politik, von 1980 bis 2015 angewandt, hat die Zahl junger Menschen dauerhaft verringert. Weniger junge Menschen heißt mit der Zeit weniger Erwerbstätige, weniger Wohnungskäufer und mehr Renten, die zu finanzieren sind. Daher der oft verwendete Ausdruck: China droht, «alt zu werden, bevor es reich ist».
Was noch trägt
Chinas Schulden werden fast vollständig chinesischen Gläubigern geschuldet, in Yuan, gegenüber staatlich kontrollierten Banken. Eine Krise «nach griechischem Muster», bei der ausländische Gläubiger den Hahn zudrehen, ist daher unwahrscheinlich. China bleibt zudem eine industrielle und technologische Macht ersten Ranges: 2025 wuchs sein Handel mit Hightech-Produkten um 11,4 % (IWF, Finance & Development). Das Risiko ähnelt eher dem Japans nach 1990: kein Zusammenbruch, aber Jahre mit schwachem Wachstum und schwachen Preisen.
Drei Szenarien für das Jahrzehnt
| Szenario | Was passiert | Folge |
|---|---|---|
| Gelungener Umbau | Gestärktes soziales Netz, Haushalte konsumieren mehr, lokale Schulden saniert | Langsameres, aber solideres Wachstum |
| Japanisierung (am nächsten am aktuellen Trend) | Schwache Preise, Immobilien springen nicht an, steigende Staatsschuld | Ein Jahrzehnt schwachen Wachstums |
| Finanzunfall | Kettenausfälle von Lokalregierungen oder Regionalbanken | Weltweiter Schock über Handel und Rohstoffe |
5. Russland: die Kriegswirtschaft, die sich selbst verzehrt
Die Schlüsselzahlen
| Indikator | Wert | Quelle |
|---|---|---|
| Wachstum 2024 → 2025 → 2026 (Prog.) | 4,3 % → 0,6 % → 0,9 % | The Moscow Times, IWF |
| Leitzins | 14 % (nach einem Höchststand von 21 %) | Bank von Russland |
| Nationaler Wohlstandsfonds (liquide Mittel) | 113,5 Mrd. $ Anfang 2022 → rund 52 Mrd. $ im Jan. 2026 | United24, nach Daten von Gazprombank |
| Verteidigung und Sicherheit | rund 38 % des Bundeshaushalts 2026 | The Moscow Times |
| Mehrwertsteuer | 22 % seit Januar 2026 (vorher 20 %) | The Moscow Times |
| Staatsschulden | rund 19 % des BIP | IWF |
Die Fakten
Getragen von den Militärausgaben erreichte Russlands Wachstum 2024 4,3 %, bevor es 2025 auf 0,6 % fiel (The Moscow Times). Für 2026 erwartet der IWF 0,9 % (Interfax) und die Bank von Russland zwischen 0 und 1 % (Interfax).
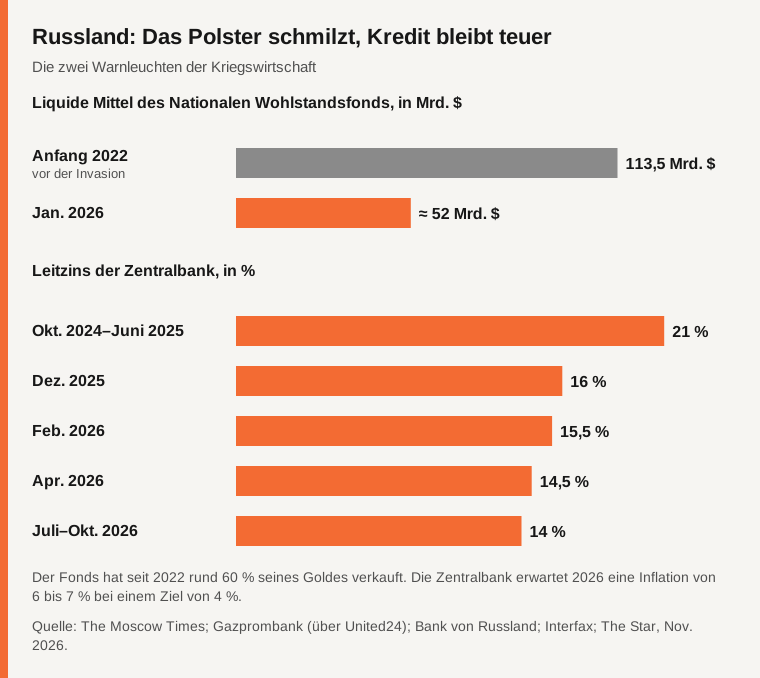
Zwei Warnlampen sind rot.
- Das Polster schmilzt. Der Nationale Wohlstandsfonds, die mit Öl angesparte Reserve, verfügte vor dem Einmarsch in die Ukraine über 113,5 Milliarden Dollar an liquiden Mitteln. Anfang 2026 waren noch rund 52 Milliarden übrig, 1,9 % des BIP, und Gazprombank schätzte, dass er bei den Ölpreisen vom Januar in etwas mehr als einem Jahr leer sein könnte (United24). Rund 60 % des Goldes des Fonds wurden seit 2022 verkauft (The Moscow Times).
- Kredit bleibt sehr teuer. Um die von den Militärausgaben erzeugte Inflation zu bremsen, hob die Zentralbank den Leitzins im Oktober 2024 auf 21 %. Im Juli 2026 senkte sie ihn auf 14 % und beließ ihn dort im September und Oktober (Interfax). Ein ziviles Unternehmen, das sich zu solchen Zinsen verschulden muss, hört auf zu investieren.
Die Ursachen
1. Eine ganz auf den Krieg ausgerichtete Wirtschaft. Eine Kriegswirtschaft gleicht einem Sportler unter Adrenalin: Kurzfristig leistet sie viel (Panzer, Granaten, hohe Löhne für Soldaten und Rüstungsarbeiter), aber diese Güter schaffen keinen künftigen Wohlstand, und die Anstrengung erschöpft den Rest des Körpers. 2026 machen Verteidigung und innere Sicherheit rund 38 % des Bundeshaushalts aus, knapp weniger als die 40 % der beiden Vorjahre (The Moscow Times). Die Denkfabrik Carnegie schätzt, dass diese Ausgaben bei rund 8 % des BIP bleiben (Carnegie).
2. Die Abhängigkeit von Öl und Gas. Kohlenwasserstoffe bleiben die wichtigste Devisenquelle. Westliche Sanktionen und der Preisdeckel schmälern diese Einnahmen: Der Anteil von Öl und Gas an den Bundeseinnahmen sollte 2026 laut der Bank von Finnland auf 22 % sinken (BOFIT). Die amerikanischen und israelischen Angriffe auf den Iran Ende Februar 2026 ließen den Ölpreis steigen und brachten Moskau Zusatzeinnahmen (The Moscow Times). Doch der Effekt verpuffte schnell: Im August kostete ein Barrel russisches Urals-Öl gut 59 Dollar, gegenüber fast 95 im Frühjahr (NV, nach Bloomberg).
3. Steigende Steuern. Um das Loch zu stopfen, erhöhte Moskau die Mehrwertsteuer am 1. Januar 2026 von 20 auf 22 % (The Moscow Times). Von Januar bis April 2026 hatte das Haushaltsdefizit bereits das des gesamten Jahres 2025 übertroffen (Jamestown Foundation).
4. Finanzielle Isolation. Von den westlichen Märkten abgeschnitten, kann sich Russland nur im Inland verschulden, vor allem bei staatlichen Banken, und die Kosten dieser Schulden steigen. Der Schuldendienst dürfte 2026 8,8 % der Bundesausgaben verschlingen, doppelt so viel wie 2021 (Reuters über Y94).
Was noch trägt
Das Paradox: Russland ist kaum verschuldet, laut IWF rund 19 % des BIP (TASS). Eine klassische Schuldenkrise droht ihm nicht. Seine Gefahr ist kein plötzlicher Fall, sondern Zermürbung: eine zivile Wirtschaft, die verkümmert, während die Kriegsanstrengung die Ressourcen aufsaugt.
Drei Szenarien für das Jahrzehnt
| Szenario | Was passiert | Folge |
|---|---|---|
| Entspannung | Die Kriegskosten sinken, ein Teil der Sanktionen wird aufgehoben | Die Zinsen können sinken, zivile Investitionen springen an |
| Zermürbung (am nächsten am aktuellen Trend) | Langer Krieg, mittlere Ölpreise, steigende Steuern | Wachstum nahe null, Reserven aufgebraucht |
| Ölpreiseinbruch | Dauerhaft niedriger Barrelpreis | Defizit außer Kontrolle, Inflation, Sozialkürzungen |
6. Europa: reich, aber im Stillstand
Die Schlüsselzahlen
| Indikator | Wert | Quelle |
|---|---|---|
| Wachstum im Euroraum, 2026 | 1,1 % | IWF |
| Staatsschulden im Euroraum | 90,2 % des BIP | Eurogruppe |
| Schulden Frankreichs (Ende Juni 2026) | 119,0 % des BIP, 3.595,5 Mrd. € | Insee |
| Schulden Italiens | 137,9 % des BIP | IWF |
| Wachstum Deutschlands, 2026 | 1,3 % | Bundesregierung |
| Rating Frankreichs | A+ (Fitch, S&P), Aa3 (Moody's) | Agenturen, über iFRAP |
Die Fakten
Der Euroraum dürfte 2026 laut IWF um 1,1 % wachsen, gebremst durch Energiekosten und schwaches Verbrauchervertrauen (Trading Economics). Seine Staatsschulden dürften 90,2 % des BIP erreichen und das Defizit 3,3 %, angetrieben insbesondere durch höhere Verteidigungsausgaben (Lovguiden, nach der Eurogruppe). Die Lage unterscheidet sich stark von Land zu Land.
- Deutschland kommt aus der Stagnation: Die Bundesregierung erwartet 2026 ein Wachstum von 1,3 %, dank Exporten und öffentlicher Investitionen, die durch die Lockerung der Schuldenbremse möglich wurden; die Beschäftigung dürfte aber um 0,5 % sinken (Bundesregierung, retail-news.de).
- Italien hat unter den großen Ländern die höchste Schuld (137,9 % des BIP laut IWF), aber ein begrenztes Defizit von rund 2,9 % (Rick McElderry, nach dem IWF).
- Frankreich ist zum besorgniserregendsten Fall geworden.
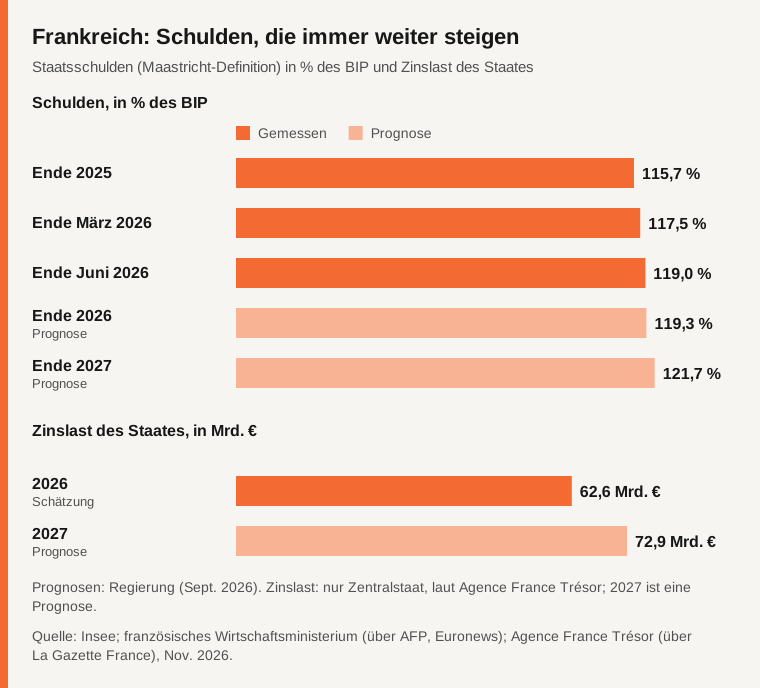
Der Fall Frankreich. Ende Juni 2026 erreichte die Staatsschuld 3.595,5 Milliarden Euro, 119,0 % des BIP (Insee). Die Regierung erwartet Ende 2026 119,3 % und Ende 2027 121,7 %, bei einem Defizit von 5,4 % und dann 5,0 % des BIP (La Presse). Das wäre der höchste Stand seit Beginn der Reihe 1978 (Euronews). Allein für den Zentralstaat stiege die Schuldenlast laut der Agence France Trésor 2027 von 62,6 auf 72,9 Milliarden Euro (La Gazette France). Zum Vergleich: Der Haushalt des französischen Bildungsministeriums liegt 2026 bei rund 64,5 Milliarden (Major Prépa). Der Haushaltsentwurf 2027 sieht 54 Milliarden Euro an Einsparungen und Anpassungen vor (Euronews), wenige Monate vor der Präsidentschaftswahl.
Die Ursachen
1. Eine Produktivität, die zurückfällt. Der Bericht, den Mario Draghi im September 2024 der Europäischen Kommission übergab, stellte fest, dass Europa bei den Zukunftstechnologien hinter die USA zurückgefallen ist, und schätzte, dass jährlich 750 bis 800 Milliarden Euro zusätzlicher Investitionen nötig wären, um aufzuholen. Weniger Produktivität bedeutet weniger Wachstum, also ein schwächeres «g» in unserer Regel Zins gegen Wachstum.
2. Der Energieschock. Nach dem Einmarsch in die Ukraine 2022 verlor Europa einen Großteil des billigen russischen Gases. Die Energiepreise explodierten und blieben dann höher als in den USA, was die Industrie belastet. Der Iran-Krieg brachte 2026 einen neuen Schock.
3. Die chinesische Konkurrenz. Die Importe der Europäischen Union aus China erreichten 2025 558,8 Milliarden Euro, 54 % mehr als 2019, während die Exporte nach China zurückgingen (IWF, Finance & Development). Die deutsche Autoindustrie, lange Champion in China, ist das erste Opfer.
4. Alterung und ein teures Sozialmodell. Europa altert schneller als die USA. Die Ausgaben für Renten und Gesundheit sind höher und werden von weniger Erwerbstätigen finanziert.
5. Neue Verteidigungsausgaben. Die NATO-Zusage, die Anstrengung bis 2035 auf 5 % des BIP zu bringen, bedeutet für viele europäische Länder einen erheblichen Anstieg, und das bei bereits angespannten Haushalten.
6. Der Fall Frankreich: fünfzig Jahre Defizit und politische Instabilität. Frankreich hat seit 1974 keinen ausgeglichenen Staatshaushalt mehr vorgelegt. Seit der Auflösung der Nationalversammlung 2024 ist keine stabile Mehrheit entstanden, was jeden mehrjährigen Plan erschwert. Die Agenturen haben daraus Konsequenzen gezogen: Fitch senkte Frankreichs Note im September 2025 auf A+, S&P im Oktober 2025, während Moody's sie mit negativem Ausblick bei Aa3 hält (iFRAP).
Was noch trägt
Europa bleibt eine der reichsten Regionen der Welt, mit reichlich privaten Ersparnissen, und Frankreich verschuldet sich weiterhin ohne Schwierigkeiten, nur zu einem höheren Preis. Moody's hob zudem hervor, dass Frankreichs Defizit 2025 mit 5,1 % des BIP besser ausfiel als erwartet (La Gazette France). Die europäischen Institutionen haben 2012 und 2020 außerdem gezeigt, dass sie in einer Krise handeln können.
Drei Szenarien für das Jahrzehnt
| Szenario | Was passiert | Folge |
|---|---|---|
| Aufbruch | Massive Investitionen, vertiefter Binnenmarkt, schrittweise sanierte Haushalte | Das Wachstum zieht an, die Schuld stabilisiert sich |
| Langsamer Abstieg (am nächsten am aktuellen Trend) | Wachstum um 1 %, Verteidigungsausgaben auf Pump | Die Zinsen verdrängen Bildung und Forschung |
| Vertrauenskrise | Bei einem großen verschuldeten Land (Frankreich, Italien) steigen die Zinsen stark | Die EZB muss eingreifen, unter Auflagen |
7. Das Risiko-Cockpit
Um die vier Imperien auf einen Blick zu vergleichen, hier zwei Werkzeuge: eine Zahlentabelle und dann ein Raster, das jede Schwachstelle mit 1 bis 5 bewertet.
| USA | China | Russland | Europa | |
|---|---|---|---|---|
| Staatsschulden (2026) | 126,8 % des BIP | 104,4 % (135,3 % «erweitert») | ≈ 19 % | 90,2 % (Euroraum) |
| Wachstum 2026 (IWF) | 2,3 % | 4,5 % | 0,9 % | 1,1 % (Euroraum) |
| Hauptleiden | Defizit und Zinsen | Immobilien, Preise, Demografie | Krieg und Ölabhängigkeit | Schwaches Wachstum, Alterung |
| Was schützt | Der Dollar | Schulden im Inland | Niedrige Schulden | Wohlstand, Ersparnisse, Institutionen |
| Wahrscheinlichste Art des Falls | Ein «Zinsschock» | Eine Stagnation nach japanischem Muster | Zermürbung | Eine Vertrauenskrise in einem Land |
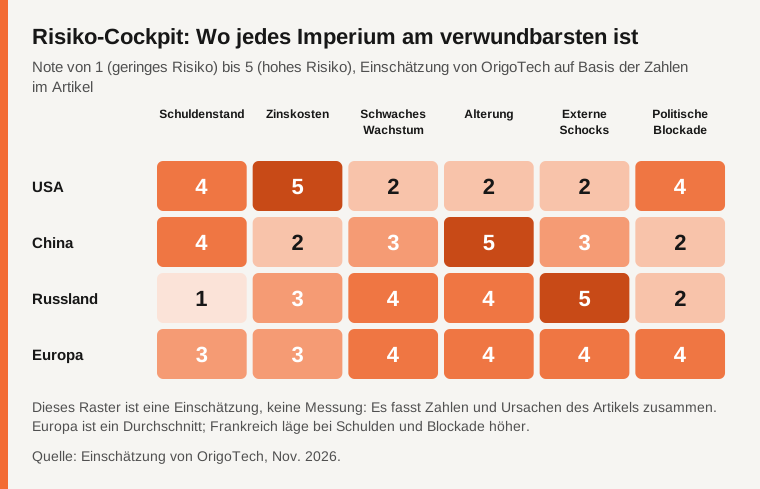
Der rote Faden ist teures Geld. Zehn Jahre lang erlaubten niedrige Zinsen allen, sich schmerzlos zu verschulden. Seit 2022 entdeckt jede Regierung den wahren Preis ihrer Versprechen: Renten, Gesundheit, Armeen, Subventionen. Und 2026 hat der Iran-Krieg einen Ölschock hinzugefügt: Der IWF erwartet für 2026 einen Anstieg des durchschnittlichen Ölpreises um 41,3 % (Australian Industry Group, nach dem IWF).
8. Wie sich eine Krise ausbreiten könnte
Diese vier Volkswirtschaften sind keine Inseln. Sie handeln miteinander, verschulden sich an denselben Märkten und hängen von denselben Rohstoffen ab. Eine Krise in einer würde über mehrere Kanäle auf die anderen übergreifen.
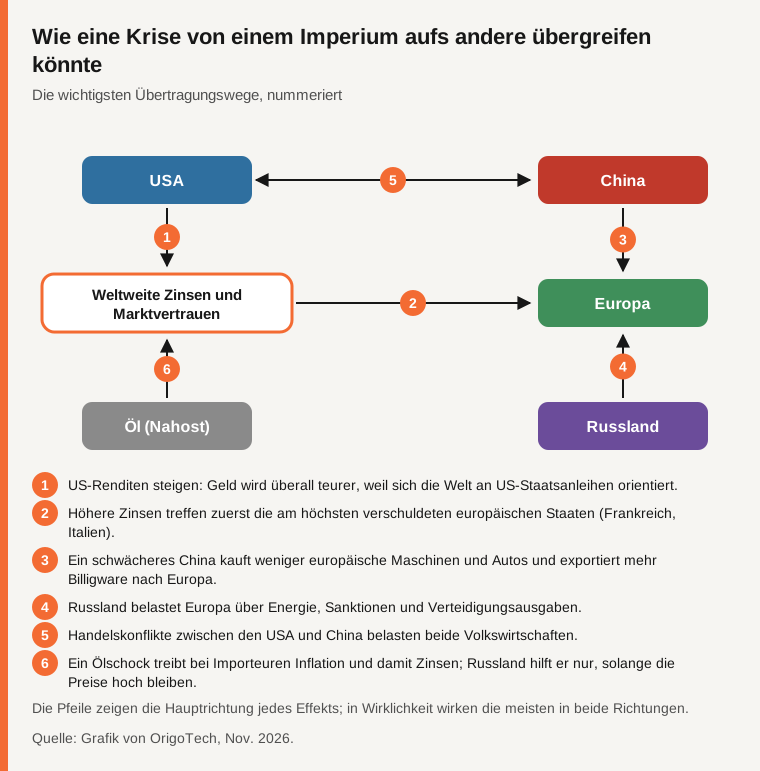
Der stärkste Kanal ist der erste: die US-Zinsen. Die ganze Welt bemisst den Preis ihrer Kredite am Preis der US-Schulden. Wenn Anleger mehr verlangen, um Washington Geld zu leihen, verlangen sie auch mehr, um Paris, Rom oder São Paulo Geld zu leihen. Deshalb ist die US-Schuld kein rein amerikanisches Problem.
Der zweite Punkt betrifft Europa: Es liegt an der Kreuzung fast aller Kanäle. Es bekommt die US-Zinsen, die chinesische Konkurrenz, die russische Bedrohung und die Ölschocks zu spüren. Das ist zugleich seine Schwäche und ein Grund, schnell zu handeln.
9. Die Lösungen: was funktioniert und was nicht
Die vier Auswege
Die Geschichte kennt vier Auswege aus einer zu hohen Schuld. Keiner ist schmerzfrei.
| Ausweg | Wie er funktioniert | Vorteil | Kosten | Beispiel |
|---|---|---|---|---|
| Wachstum | Das BIP wächst schneller als die Schuld | Am wenigsten schmerzhaft | Langsam; lässt sich nicht verordnen | Großbritannien nach 1945 |
| Haushaltsanstrengung | Weniger ausgeben oder mehr einnehmen | Wirksam und glaubwürdig | Unpopulär; kann die Wirtschaft bremsen | Kanada nach 1995 |
| Inflation | Steigende Preise verringern den realen Wert der Schuld | Unauffällig | Verarmt Sparer und Beschäftigte, treibt die Zinsen | 1970er-Jahre |
| Zahlungsausfall oder Umschuldung | Man zahlt nicht alles zurück | Sofortige Entlastung | Vertrauen auf lange Zeit zerstört | Griechenland 2012 |
Was uns die Geschichte lehrt
Die gute Nachricht: Hoch verschuldete Länder haben das Ruder herumgerissen.
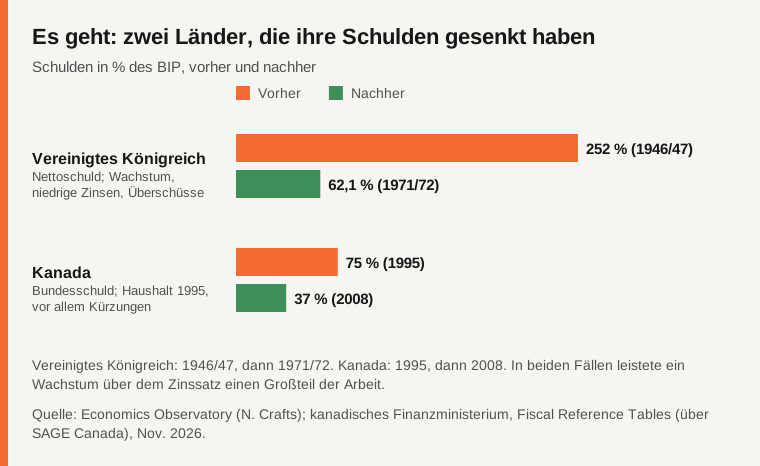
Großbritannien nach 1945. Seine Nettoschuld erreichte 1946/47 einen Höchststand von 252 % des BIP; 25 Jahre später, 1971/72, waren es nur noch 62,1 % (Economics Observatory). Wie? Laut dem Ökonomen Nicholas Crafts kamen rund 60 % des Rückgangs von einem Wachstum über dem realen Zins und 40 % von Haushaltsüberschüssen vor Zinsen (Economics Observatory). Die Zinsen wurden zudem durch «finanzielle Repression» niedrig gehalten (Kapitalverkehrskontrollen, Pflicht der Banken, Staatsanleihen zu halten) und später durch Inflation (OBR). Werkzeuge, die heute bei offenen Märkten und unabhängigen Zentralbanken schwer zu wiederholen sind. Ein Vorbild zum Nachahmen ist das also nicht: Solche erzwungen niedrigen Zinsen und diese Inflation sind heute nicht mehr möglich.
Kanada nach 1995. Anfang der 1990er-Jahre gehörte Kanada zu den am höchsten verschuldeten G7-Ländern, und die Zinsen verschlangen 38 Cent jedes Dollars an Bundeseinnahmen (Policy Options). Der Haushalt, den Finanzminister Paul Martin 1995 vorlegte, leitete eine Konsolidierung von rund 5 % des BIP in drei Jahren ein, vor allem über Kürzungen (Policy Options). Ergebnis: ein Überschuss schon 1997–98 und eine Bundesschuld, die von rund 75 % des BIP 1995 auf 37 % 2008 fiel (SAGE Canada, nach Daten von Finance Canada). Auch ein kräftiges Wachstum, gestützt durch das nordamerikanische Freihandelsabkommen, half.
Beide Beispiele lehren dasselbe: Der Erfolg verbindet einen glaubwürdigen und ausreichend ehrgeizigen Plan, ein Wachstum über dem Zins und einen breiten Konsens in der Öffentlichkeit, dass gehandelt werden muss. In Kanada hatte die öffentliche Debatte einen Konsens geschaffen, dass «etwas Großes getan werden musste», auch ohne Einigkeit über die Details (Policy Options).
Beispiele, die näher an heute liegen
Ein Einwand kommt oft, und er ist berechtigt: Das Nachkriegs-Großbritannien hat mit der Welt von 2026 nichts gemein. Keine Regierung kann Banken heute noch zwingen, ihr billig Geld zu leihen. Die folgenden drei Beispiele sind nützlicher, weil sie in offenen Volkswirtschaften stattfanden, mit unabhängigen Zentralbanken, alternden Bevölkerungen und bescheidenem Wachstum.
Schweden in den 1990er-Jahren. Nach einer Bankenkrise schrumpfte das BIP drei Jahre in Folge, das Defizit erreichte 1993 11 % des BIP, und die Bruttoschuld stieg von 41 % des BIP 1990 auf 73 % 1996 (VoxEU). Das Land beschloss einen mehrjährigen Plan aus Kürzungen und Steuererhöhungen und danach dauerhafte Regeln: ein Überschussziel über den gesamten Konjunkturzyklus und eine Ausgabenobergrenze, die drei Jahre im Voraus festgelegt wird. Ergebnis: ein Überschuss von 3,6 % des BIP im Jahr 2000 und eine Schuld, die bis 2011 auf 37 % sank (VoxEU). Die Grenze: Die Krone hatte nach der Aufgabe des festen Wechselkurses stark an Wert verloren, was die Exporte ankurbelte. Ein Euroland kann nicht abwerten, und der Ökonom Martin Flodén hält die schwedische Erfahrung deshalb für schwer übertragbar auf die hoch verschuldeten Länder von heute (CEPR).
Deutschland zwischen 2010 und 2019. Seine Schuld stieg nach der Finanzkrise 2010 auf 82 % des BIP und sank bis 2019 wieder auf 60 % (ifo). Die 2009 im Grundgesetz verankerte Schuldenbremse und die Politik der «schwarzen Null» brachten Haushaltsüberschüsse. Deutschland profitierte aber auch von einer außergewöhnlichen Lage: Rekordbeschäftigung, steigende Steuereinnahmen und Zinsen nahe null. Eine Studie des Forum New Economy führt den Großteil des Rückgangs eher auf das BIP-Wachstum zurück als auf Tilgung (Forum New Economy). Die Grenze: Diese extrem niedrigen Zinsen gibt es nicht mehr, und Kritiker werfen diesem Jahrzehnt zu geringe öffentliche Investitionen vor, die das Land heute aufzuholen versucht, indem es eben diese Bremse lockert.
Portugal zwischen 2015 und 2025. Das ist wohl das aussagekräftigste Beispiel für das heutige Europa: ein Euroland ohne eigene Währung, mit alternder Bevölkerung und einem Wachstum von rund 2 % pro Jahr. Gerade aus einem internationalen Hilfsprogramm gekommen, hatte es 2015 Schulden von rund 132 % des BIP (Essential Business). Ende 2025 waren sie auf 89,7 % gefallen, den niedrigsten Stand seit 2009, mit Haushaltsüberschüssen von 0,6 % des BIP 2024 und 0,7 % 2025 (ECO News). Das Rezept: Jahr für Jahr Überschüsse vor Zinsen und ein nominales Wachstum (einschließlich Inflation) über dem durchschnittlichen Zins auf die Schulden, wie die Bank von Portugal schon 2018 feststellte (Banco de Portugal). Die Grenze: Der Weg führte über Jahre sehr harter Sparpolitik, und Portugals Schuld gehört weiterhin zu den höchsten im Euroraum.
| Beispiel | Schuld zu Beginn → am Ende | Was geholfen hat | Was nicht überall wiederholbar ist |
|---|---|---|---|
| Schweden, 1996 → 2011 | 73 % → 37 % des BIP | Mehrjahresplan, politischer Konsens, strenge Haushaltsregeln | Starke Abwertung der Währung, im Euroraum unmöglich |
| Deutschland, 2010 → 2019 | 82 % → 60 % des BIP | Schuldenbremse, Überschüsse, Rekordbeschäftigung | Zinsen nahe null; geopferte öffentliche Investitionen |
| Portugal, 2015 → 2025 | rund 132 % → 89,7 % des BIP | Überschüsse vor Zinsen, Wachstum über dem Schuldenzins | Jahre sehr harter Sparpolitik zu Beginn |
Keines dieser Länder brauchte ein Nachkriegswachstum. Alle brauchten dasselbe: eine glaubwürdige Regel, die mehr als zehn Jahre lang über Regierungswechsel hinweg eingehalten wurde. Genau das ist heute in den USA wie in Frankreich am schwersten zu erreichen, wo sich keine stabile Mehrheit abzeichnet. Für Russland gilt keines dieser Beispiele, solange der Krieg andauert.
Die Hebel, Imperium für Imperium
Die Wahl zwischen diesen Hebeln ist Sache der demokratischen Debatte: Wir stellen die am häufigsten genannten Optionen und ihre Kosten vor, kein Programm.
USA
| Hebel | Erwartete Wirkung | Kosten oder Risiko |
|---|---|---|
| Glaubwürdiger Haushaltsplan über zehn Jahre | Beruhigt die Märkte, senkt den Risikoaufschlag | Erfordert einen Kompromiss beider Parteien |
| Rentenreform (Social Security) vor 2032 | Vermeidet eine automatische Kürzung der Renten um rund 22 % | Beiträge, Alter oder Leistungen anpassen |
| Mehr Einnahmen (Steuern) | Senkt das Defizit schnell | Vor allem von Demokraten unterstützt; laut Gegnern bremst es die Wirtschaft |
| Weniger Ausgaben | Senkt das Defizit dauerhaft | Vor allem von Republikanern unterstützt; trifft beliebte Programme |
| Unabhängige Zentralbank | Märkte glauben, dass Inflation nicht zum Wegschmelzen der Schuld genutzt wird | Kurzfristig mitunter höhere Zinsen |
| Auf KI-Produktivität setzen | Erhöht das «g» | Unsicher und in den Schuldenzahlen noch nicht sichtbar |
China
| Hebel | Erwartete Wirkung | Kosten oder Risiko |
|---|---|---|
| Renten, Gesundheit und Arbeitslosengeld stärken | Haushalte sparen weniger und konsumieren mehr | Kostet kurzfristig öffentliches Geld |
| Das Wohnsitzregister (Hukou) reformieren | Gibt Wanderarbeitern Zugang zu städtischen Dienstleistungen | Lokaler Widerstand, Kosten für die Städte |
| Die Sanierung der lokalen Schulden abschließen | Entschärft eine Zeitbombe | Verluste, die zwischen Staat, Banken und Gläubigern zu verteilen sind |
| Insolvente Bauträger geordnet scheitern lassen | Der Markt findet einen Boden | Kurzfristiger Vertrauensschlag |
| Die Immobilienkrise beenden | Stärkt das Vertrauen der Haushalte | Rund 5 % des BIP über drei Jahre, laut IWF |
Der IWF schätzt, dass seine Empfehlungen zusammen den Konsum in fünf Jahren um rund 4 BIP-Punkte steigern könnten (IWF) und dass die Beendigung der Immobilienkrise rund 5 % des BIP kosten würde (Business Day).
Russland
| Hebel | Erwartete Wirkung | Kosten oder Risiko |
|---|---|---|
| Die Kriegskosten senken | Entlastet den Haushalt, erlaubt niedrigere Zinsen | Eine politische Entscheidung, bevor sie eine wirtschaftliche ist |
| Steuern weiter erhöhen | Deckt das Defizit | Bremst Konsum und Investitionen |
| Reserven anzapfen | Verschafft Zeit | Die Reserven liegen schon unter der Hälfte des Vorkriegsniveaus |
| Über die Kohlenwasserstoffe hinaus diversifizieren | Verringert die Ölabhängigkeit | Sehr schwierig unter Sanktionen und bei 14 % Zinsen |
Solange der Krieg einen so großen Teil des Haushalts verschlingt, muss die Zentralbank die Zinsen hoch halten, und die zivile Wirtschaft verkümmert. Die einzige Variable, die die Gleichung wirklich verändert, sind die Kosten des Krieges.
Europa (und Frankreich)
| Hebel | Erwartete Wirkung | Kosten oder Risiko |
|---|---|---|
| Massiv investieren (Draghi-Bericht) | Schließt die Produktivitätslücke, erhöht das «g» | 750–800 Mrd. € pro Jahr zu finanzieren |
| Die Kapitalmärkte vereinen | Europäische Ersparnisse finanzieren europäische Unternehmen | Nationaler Widerstand, lange technische Reform |
| Den Binnenmarkt vertiefen (Energie, Digitales, Verteidigung) | Skaleneffekte, größere Unternehmen | Geteilte Souveränität |
| Gemeinsame Verteidigung | Verhindert, dass 27 Länder getrennt und teurer einkaufen | Schwierige politische Einigung |
| Frankreich: schrittweiser, aber eingehaltener Defizitabbau | Stabilisiert die Schuld, gewinnt das Vertrauen der Agenturen zurück | Einsparungen oder Steuern wählen, in einem Parlament ohne Mehrheit |
| Mehr Menschen in Arbeit, länger | Mehr Einnahmen, weniger Ausgaben | Politisch explosives Thema (Renten) |
Die falschen guten Ideen
Manche Lösungen tauchen in der Debatte immer wieder auf, halten einer Prüfung aber nicht stand.
- «Man muss nur Geld drucken.» Den Staat über Gelddrucken zu finanzieren, treibt die Inflation, also die Zinsen, und zerstört das Vertrauen in die Währung. Argentinien ist das wiederholte Beispiel.
- «Die Inflation wird alles von selbst lösen.» Nach 1945 half sie, aber heute würden Gläubiger sofort höhere Zinsen verlangen, um sich zu schützen. Das britische Office for Budget Responsibility hält dauerhaft höhere Inflation zudem wahrscheinlich nicht mehr für ein wirksames Mittel, die Schuld zu senken (OBR).
- «Die KI wird alles lösen.» Sie kann die Produktivität und damit das Wachstum steigern. Aber niemand weiß, wie stark und wann. Einen Haushalt auf diese Wette zu bauen, hieße, ein noch nicht erhaltenes Gehalt auszugeben.
- «Man muss nur die Reichen zahlen lassen» oder «nur die Verschwendung streichen». Jeder dieser Wege kann Teil einer Lösung sein, aber die Summen sind so groß, dass kein Land seine Finanzen je mit einem einzigen Hebel saniert hat. Kanada kombinierte Kürzungen und Mehreinnahmen im Verhältnis von etwa sieben zu eins (R Street).
Unsere Lesart: Warum «Fall» vielleicht nicht das richtige Wort ist
Das Wort «Fall» lässt an Rom denken, in einer Nacht überrannt. Die wirtschaftliche Wirklichkeit ähnelt eher Hemingways Satz über den Bankrott: Er kommt «nach und nach, dann plötzlich». Nach und nach, weil Schulden jahrelang leise wachsen. Plötzlich, weil Vertrauen binnen Wochen kippen kann, wie im September 2022 in Großbritannien.
Keiner dieser vier Blöcke ist verloren. Jeder hat erhebliche Stärken: den Dollar für die USA, Ersparnisse und Industrie für China, niedrige Schulden für Russland, Wohlstand und Institutionen für Europa. Und die Geschichte zeigt, dass viel höher verschuldete Länder es geschafft haben.
Aber keiner kann sich mehr auf kostenloses Geld verlassen, um schwierige Entscheidungen aufzuschieben. Die eigentliche Gefahr ist nicht die Schuld an sich: Es ist, die Zinsen anstelle der Regierenden darüber entscheiden zu lassen, was der Staat noch finanzieren kann. Wenn ein Land mehr für seine Vergangenheit zahlt als für seine Zukunft, hat sein Niedergang bereits begonnen, auch wenn es noch niemand bemerkt hat. Die Frage ist also nicht, ob diese Imperien fallen, sondern ob sie handeln, solange sie die Mittel noch wählen können.
FAQ
Können die USA pleitegehen?
Nicht wie ein Unternehmen: Sie verschulden sich in Dollar, einer Währung, die sie selbst ausgeben. Das realistische Risiko ist ein anderes: dauerhaft höhere Zinsen, mehr Inflation oder ein Vertrauensverlust in den Dollar, was Washingtons Spielraum verringern und Kredit weltweit verteuern würde.
Warum ist das kaum verschuldete Russland verwundbar?
Weil seine Schwäche nicht die Höhe der Schulden ist, sondern die Finanzierung: Es hängt am Öl, seine Reserven schmelzen, und es kann sich nur am Inlandsmarkt verschulden, zu hohen Zinsen.
Kann Frankreich eine Krise wie Griechenland erleben?
Die Lage ist anders: Frankreich ist viel größer, seine Anleihen sind sehr gefragt, und es profitiert von den Instrumenten der Europäischen Zentralbank. Aber die Zinslast steigt schnell und schmälert den Spielraum; Fitch und S&P haben es 2025 bereits auf A+ herabgestuft (iFRAP).
Was ist Chinas «erweiterte» Schuld?
Ein Maß des IWF, das zur offiziellen Schuld die Kredite der von den Lokalregierungen gegründeten Finanzierungsgesellschaften hinzurechnet. Es gibt ein vollständigeres Bild dessen, was der chinesische Staat in der Praxis übernehmen muss.
Warum beunruhigt Italien, das höher verschuldet ist als Frankreich, heute weniger?
Weil sein Defizit niedriger ist (rund 2,9 % des BIP gegenüber über 5 % in Frankreich): Seine Schuld wächst langsamer. Die Märkte achten ebenso auf die Richtung wie auf das Niveau.
Was ändert das alles für mich?
Konkret drei Dinge. Höhere Zinsen für Immobilien- und Konsumkredite, weil sie den Zinsen der Staaten folgen. Druck auf öffentliche Dienste und Leistungen, weil jeder Euro Zinsen ein Euro ist, der weder Schule noch Krankenhaus finanziert. Und auf Dauer Debatten über Steuern und das Rentenalter.
Braucht man ein Wachstum wie nach dem Krieg, um Schulden abzubauen?
Nein. Portugal hat seine Schuld zwischen 2015 und 2025 von rund 132 % auf 89,7 % des BIP gesenkt, bei einem Wachstum von rund 2 % pro Jahr (ECO News). Entscheidend ist, dass das Wachstum einschließlich Inflation über dem Zins auf die Schulden bleibt und der Staat mehrere Jahre lang einen Überschuss vor Zinsen erzielt.
Steht eine weltweite Krise bevor?
Kurzfristig deutet nichts darauf hin: Die Staaten verschulden sich weiterhin problemlos. Das Risiko ist eher eine langsame Erosion mit gelegentlichen Schocks (wie dem Anstieg der US-Zinsen im September 2026). Gerade in dieser ruhigen Phase kostet Handeln am wenigsten.
Methode und Grenzen
Zahlen abgerufen zwischen dem 7. und 9. November 2026. Die Daten ab 2026 sind meist Prognosen (IWF, Regierungen, Zentralbanken), die revidiert werden. Die Definitionen von Schulden unterscheiden sich je nach Quelle: Wir geben jeweils an, welche verwendet wird. Mehrere Zahlen stammen aus Medien, die offizielle Daten zitieren; wir nennen sie jedes Mal. Die Szenarien, das Risikoraster und die Simulation Zins gegen Wachstum sind von OrigoTech gebaute Lernwerkzeuge, keine Prognosen. «Unsere Lesart» ist eine Interpretation, keine Tatsache. Dieser Artikel ist keine Anlageberatung.
Quellen
- Bernama (Xinhua): US National Debt Tops US$40 Trillion For First Time (geprüft am 2026-11-08)
- American Action Forum: U.S. Treasury: FY 2026 Deficit Totaled $2 Trillion (geprüft am 2026-11-08)
- WFTV (AP): US national debt passes $40 trillion milestone (geprüft am 2026-11-08)
- Crypto Briefing (KuCoin): US National Debt Surpasses $40 Trillion for the First Time (geprüft am 2026-11-08)
- Trading Economics: US 10Y Bond Yield Hits 19-year High (geprüft am 2026-11-08)
- investingLive: The full statement from the October 2026 FOMC rate decision (geprüft am 2026-11-08)
- Reason: The 'Big Beautiful Bill' Will Add $2.4 Trillion to the Deficit (geprüft am 2026-11-09)
- Washington Examiner: CBO says 'big, beautiful bill' will add $3.4 trillion to deficits in final estimate (geprüft am 2026-11-09)
- Congressional Research Service: Social Security, Selected Findings of the 2026 Annual Report (geprüft am 2026-11-09)
- NARSSA: Inside the 2026 Social Security Trustees Report (geprüft am 2026-11-09)
- Washington Examiner: Moody's downgrades US credit ratings (geprüft am 2026-11-09)
- PBS (AP): Moody's strips U.S. government of top credit rating (geprüft am 2026-11-09)
- Hoover Institution: Ferguson's Law, Debt Service, Military Spending, and the Fiscal Limits of Power (geprüft am 2026-11-08)
- The Pynx: Ferguson's Folly (geprüft am 2026-11-08)
- IMF: Fiscal Monitor, gross debt (October 2026) (geprüft am 2026-11-08)
- IMF: 2025 Article IV Consultation with China (geprüft am 2026-11-08)
- IMF: How China's Economy Can Pivot to Consumption-led Growth (geprüft am 2026-11-09)
- IMF, Finance & Development: China's Emerging Economic Engine (geprüft am 2026-11-09)
- Pattaya Mail: IMF warns in Bangkok global public debt could hit 100% of GDP by 2029 (geprüft am 2026-11-08)
- IMF: October 2025 Fiscal Monitor (geprüft am 2026-11-08)
- Trading Economics: IMF Upgrades 2026 Global Growth Forecast (geprüft am 2026-11-08)
- Australian Industry Group: Global forecasts, October 2026 (geprüft am 2026-11-08)
- OSW: NATO summit in The Hague, a two-component 5% of GDP on defence (geprüft am 2026-11-09)
- Yeni Şafak: China economy grows 4.5% in third quarter 2026 (geprüft am 2026-11-08)
- Rhodium Group: China's Economy, Rightsizing 2025, Looking Ahead to 2026 (geprüft am 2026-11-09)
- BBVA Research: China Economic Outlook, September 2026 (geprüft am 2026-11-08)
- Caixin: China's Population Decline Accelerates as Births Hit Modern-Era Low in 2025 (geprüft am 2026-11-08)
- Caixin: China Unveils More Nuanced Economic Plan for 2026 (geprüft am 2026-11-08)
- Caixin: The Consumption Conundrum Dividing China's Economists (geprüft am 2026-11-09)
- Business Standard: Why China's economy would be more vulnerable to Trump tariffs this time (geprüft am 2026-11-08)
- Business Day: IMF urges China to make 'brave choices' (geprüft am 2026-11-08)
- Gulf Times: China's property crisis, why the market is a mess (geprüft am 2026-11-09)
- CFR: Does Evergrande's Collapse Threaten China's Economy? (geprüft am 2026-11-09)
- The Moscow Times: IMF Slashes Russia's 2026 Growth Forecast to 0.8% (geprüft am 2026-11-08)
- Interfax: IMF lowers Russia growth forecast for 2026-2027 (geprüft am 2026-11-08)
- Interfax: Central Bank of Russia again keeps key rate at 14% (geprüft am 2026-11-08)
- Interfax: "Tes" news feed (July 2026) (geprüft am 2026-11-08)
- United24: Russia's National Wealth Fund Could Run Dry Within a Year, Gazprombank Analysts Warn (geprüft am 2026-11-08)
- The Moscow Times: Russia to Tap National Wealth Fund at Record Pace (geprüft am 2026-11-08)
- The Moscow Times: Did the Mideast Conflict Just Rescue Russia's War Budget? (geprüft am 2026-11-08)
- The Moscow Times: More Taxes for More War, Unpacking Russia's 2026 Budget (geprüft am 2026-11-09)
- The Moscow Times: More Taxes for More War (VAT at 22%) (geprüft am 2026-11-09)
- Carnegie Endowment: Russian economy forecast (geprüft am 2026-11-09)
- BOFIT (Bank of Finland): Russian budget framework for 2026-2028 (geprüft am 2026-11-09)
- NV (Bloomberg): Russian oil revenues continue to slump (geprüft am 2026-11-08)
- Jamestown Foundation: Central Bank and Finance Ministry Warn Putin of War's Impact on Economy (geprüft am 2026-11-08)
- TASS: Russia's public debt lowest among G20 nations in 2026, IMF (geprüft am 2026-11-08)
- Y94 (Reuters): Russia's debt-servicing costs to rise 22.5% in 2026 (geprüft am 2026-11-08)
- The Star: Russian central bank holds key rate steady at 14 pct (geprüft am 2026-11-08)
- Lovguiden: Eurogroup, neutral fiscal stance in 2026 (geprüft am 2026-11-08)
- German Federal Government: The German economy is growing again (geprüft am 2026-11-08)
- retail-news.de: Bundesregierung hebt Wachstumsprognose für 2026 an (geprüft am 2026-11-08)
- Rick McElderry: Global Economy Report, October 2026 (geprüft am 2026-11-08)
- Insee: quarterly Maastricht debt, second quarter 2026 (geprüft am 2026-11-08)
- La Presse: France, public debt could reach 121.7% of GDP in 2027 (geprüft am 2026-11-08)
- Euronews: French public debt soars to 119% of GDP (geprüft am 2026-11-08)
- Euronews: France's debt at its highest since 1978 (geprüft am 2026-11-08)
- La Gazette France: debt reached 119% of GDP (geprüft am 2026-11-08)
- La Gazette France: Moody's keeps France's sovereign rating (geprüft am 2026-11-09)
- iFRAP: Note on France's debt, lessons from Greece and Portugal (geprüft am 2026-11-09)
- Major Prépa: public debt, second quarter 2026 (geprüft am 2026-11-08)
- Economics Observatory: Rebuilding after the Second World War, what lessons for today? (geprüft am 2026-11-09)
- Economics Observatory: Questions and answers (N. Crafts) (geprüft am 2026-11-09)
- Office for Budget Responsibility: Long-run drivers of UK government debt (geprüft am 2026-11-09)
- Policy Options: The virtuous cycle, the Canadian experience in a G7 context (geprüft am 2026-11-09)
- Policy Options: size of the Canadian consolidation (geprüft am 2026-11-09)
- Policy Options: the Canadian virtuous cycle (French-language site) (geprüft am 2026-11-09)
- SAGE Canada: Charting Canada's Fiscal Trajectory, 1990-91 to 2024-25 (geprüft am 2026-11-09)
- R Street: Lessons from Canadian Debt Reduction (geprüft am 2026-11-09)
- VoxEU (Lars Calmfors): What can Europe learn from Sweden? Four lessons for fiscal discipline (geprüft am 2026-11-09)
- CEPR (Martin Flodén): A Role Model for the Conduct of Fiscal Policy? Experiences from Sweden (geprüft am 2026-11-09)
- ifo (Clemens Fuest): The Merkel Era, a review of budgetary and fiscal policy (geprüft am 2026-11-09)
- Forum New Economy: German public debt after a decade of fiscal consolidation (geprüft am 2026-11-09)
- Essential Business: Portugal's results "extraordinary", says Finance Minister (geprüft am 2026-11-09)
- ECO News: Government posts impressive public accounts, surplus reaches 0.7% (geprüft am 2026-11-09)
- Banco de Portugal: Economic Bulletin, May 2018 (geprüft am 2026-11-09)
Einen Fehler in diesem Artikel entdeckt? Melden Sie ihn · Unsere Korrekturrichtlinie

