Análisis
La caída de los Imperios
Deuda récord en EE. UU., inmobiliario y demografía en China, economía de guerra en Rusia, crecimiento parado en Europa: causas, mecanismos, riesgos y soluciones, explicados paso a paso con 13 gráficos y esquemas.
En el siglo XVI, la España de Felipe II era la primera potencia del mundo. Tenía la plata de América, la mejor infantería de Europa y un imperio «donde no se ponía el sol». Y, sin embargo, suspendió pagos varias veces durante ese único reinado. Los imperios rara vez caen porque un enemigo los derribe. Caen sobre todo porque ya no pueden pagar lo que prometieron.
En 2026, cuatro grandes bloques, Estados Unidos, China, Rusia y Europa, muestran cada uno una luz de alarma. No son las mismas, y ninguna anuncia un colapso para mañana. Pero por primera vez en mucho tiempo, las cuatro están encendidas a la vez.
Este artículo es largo, porque el tema lo exige. Está pensado para entenderse sin ninguna formación en economía: empezamos por lo básico, vamos a las causas, examinamos cada imperio y luego vemos cómo podría propagarse una crisis y, sobre todo, qué pueden hacer todavía sus dirigentes. Cada parte se puede leer por separado.
Separamos los hechos (con cifras y fuentes), las estimaciones de instituciones como el FMI y nuestra lectura, señalada como tal. No es un consejo de inversión.
Lo esencial
- Estados Unidos: la deuda federal superó los 40 billones de dólares el 18 de agosto de 2026, y los intereses de la deuda (1,1 billones en el ejercicio 2026) ya cuestan más que el ejército. Causas: rebajas de impuestos sin financiar, crisis de 2008 y 2020, envejecimiento, subida de tipos.
- China: el crecimiento se mantiene en torno al 4,5 %, pero el sector inmobiliario se hunde, los precios están estancados, la población disminuye y la deuda pública «ampliada» supera el 135 % del PIB según el FMI. Causa de fondo: un modelo impulsado por la inversión y el ladrillo más que por el consumo de los hogares.
- Rusia: la economía de guerra se queda sin aliento (crecimiento cercano al 1 %), el fondo de reserva se ha reducido a menos de la mitad, el crédito sigue al 14 % y el IVA ha subido al 22 %. Causa: una guerra que absorbe cerca del 40 % del presupuesto federal.
- Europa: la zona euro crece alrededor de un 1 % al año; Francia ha llegado al 119 % de deuda y pronto pagará más en intereses que lo que gasta en educación. Causas: productividad débil, envejecimiento, choque energético, nuevo gasto en defensa.
- El punto común: deudas altas justo cuando el dinero vuelve a ser caro. El FMI prevé que la deuda pública mundial supere el 100 % del PIB de aquí a 2029.
- Hay soluciones: el Reino Unido después de 1945 y Canadá después de 1995 redujeron mucho su deuda. Combinaron crecimiento, disciplina presupuestaria y credibilidad, y necesitaron tiempo y valentía política. Más cerca de nosotros, Suecia, Alemania y Portugal lo lograron sin un crecimiento de posguerra.
Índice
- Lo básico: entender la deuda en diez minutos
- ¿Cómo hemos llegado hasta aquí?
- Estados Unidos: el imperio que paga más por su deuda que por su ejército
- China: envejecer antes de ser rica
- Rusia: la economía de guerra que se devora a sí misma
- Europa: rica, pero parada
- El panel de riesgos
- Cómo podría propagarse una crisis
- Las soluciones: lo que funciona y lo que no
- Nuestra lectura, preguntas frecuentes y fuentes
1. Lo básico: entender la deuda en diez minutos
Las palabras que hay que conocer
Antes de seguir, estas son las ocho palabras que aparecen en todo el artículo. No hace falta aprenderlas de memoria: vuelva a esta tabla cuando un término se le escape.
| Palabra | Qué significa | Ejemplo sencillo |
|---|---|---|
| PIB | Toda la riqueza que produce un país en un año | La «facturación» del país |
| Déficit | Lo que el Estado gasta por encima de lo que ingresa en un año | Un mes en el que gasta 2.200 € con un sueldo de 2.000 € |
| Deuda | La suma de todos los déficits pasados que no se han devuelto | El total de sus préstamos pendientes |
| Deuda en % del PIB | La deuda comparada con la riqueza producida en un año | 100 % = un año entero de producción del país |
| Bono | Un pagaré que el Estado vende a los prestamistas y que rinde intereses | Una «letra del Tesoro» |
| Tipo de interés | El precio del dinero prestado, en % al año | El tipo de su hipoteca |
| Superávit primario | El presupuesto es positivo antes de pagar los intereses de la deuda | Ahorra antes de devolver sus préstamos |
| Calificación soberana | La nota de confianza que dan las agencias (S&P, Moody's, Fitch) a un Estado | AAA = la mejor, luego AA, A, BBB… |
Cómo se endeuda un Estado
Un Estado no va al banco como un particular. Vende bonos: títulos que dicen, en esencia, «le devuelvo 100 dentro de diez años y le pago 3 al año mientras tanto». Los compran bancos, aseguradoras (que colocan ahí su seguro de vida), fondos, inversores extranjeros y, a veces, el banco central.
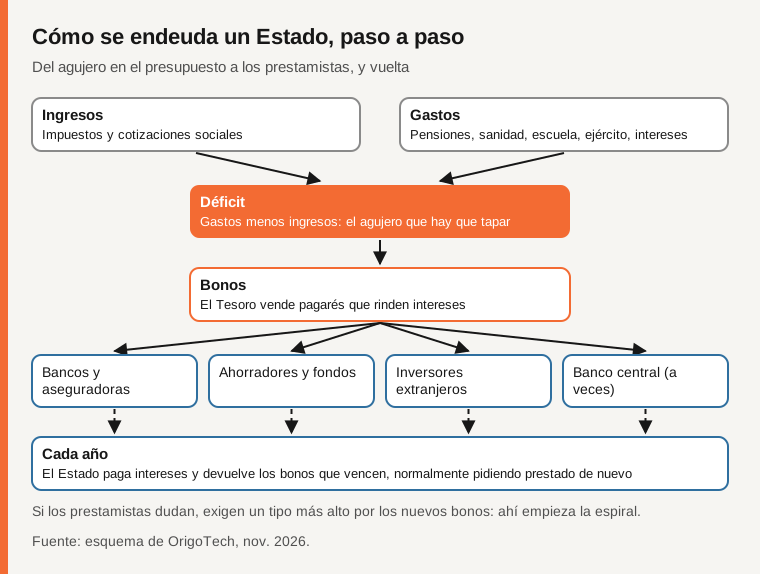
Lo crucial es la última casilla del esquema: cuando un bono vence, el Estado casi siempre lo devuelve… vendiendo uno nuevo. Un Estado, por tanto, nunca devuelve de verdad su deuda; la «refinancia». Por eso la deuda de un Estado no es comparable a la de una familia: una familia debe devolver antes de desaparecer, un Estado no desaparece.
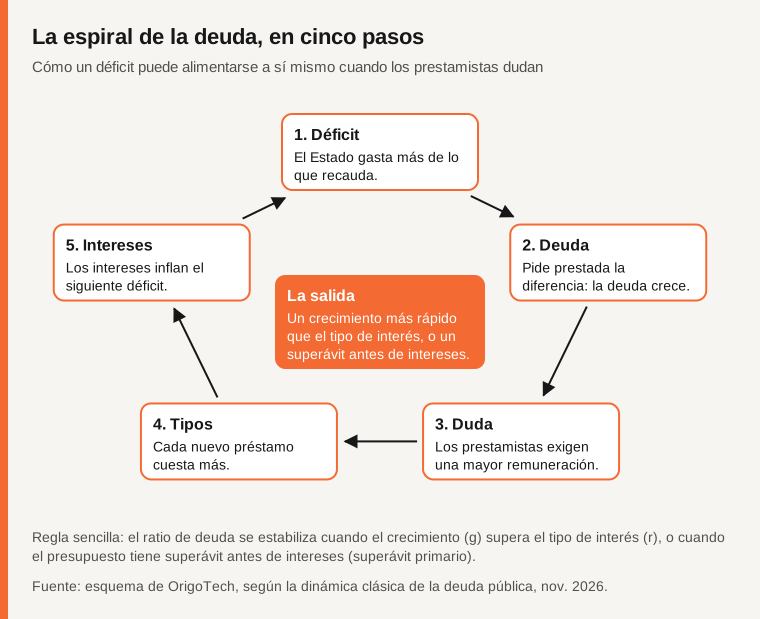
Pero este sistema tiene un punto débil: descansa por completo en la confianza. Si los prestamistas empiezan a dudar, exigen un tipo más alto por cada nuevo bono. Y como el Estado sustituye sin cesar sus bonos viejos, la subida acaba afectando a toda su deuda.
La regla que lo decide todo: tipos contra crecimiento
Imagine a un comerciante que pide prestado al 5 % para ampliar su tienda. Si sus ventas crecen un 7 % al año, se enriquece: la deuda pesa cada vez menos frente a sus ingresos. Si sus ventas solo crecen un 2 %, cada año la deuda pesa un poco más.
Con un país pasa exactamente lo mismo. Se comparan dos números:
- el tipo de interés medio que el Estado paga por su deuda, llamado r;
- el crecimiento de su economía (inflación incluida), llamado g.
Si g es mayor que r, la deuda «se derrite» sola frente a la riqueza del país. Si r supera a g, crece sola, salvo que el Estado tenga superávit antes de pagar intereses. El gráfico lo muestra con un país ficticio que parte de una deuda igual al 100 % de su PIB.
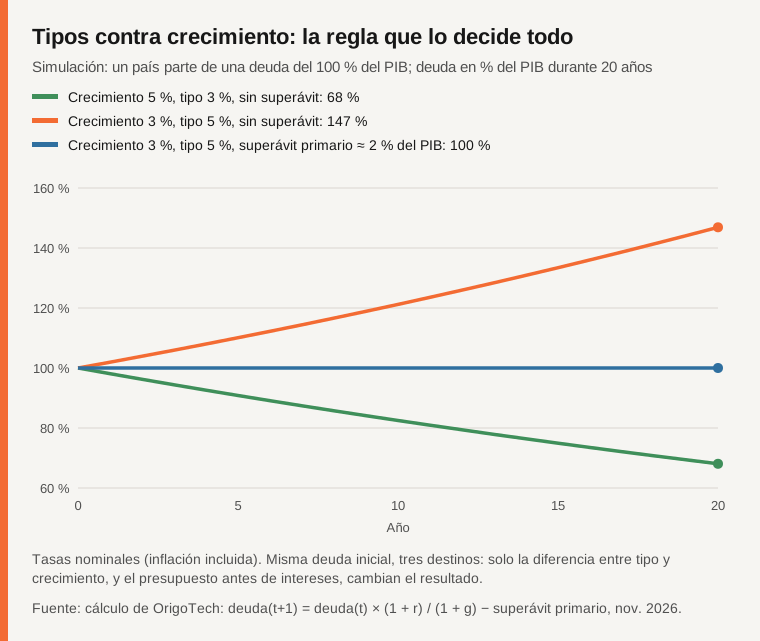
En los tres casos, el país parte del mismo punto. Lo que cambia su destino no es el tamaño de la deuda inicial ni la buena voluntad de sus dirigentes: es la diferencia entre tipos y crecimiento, y el esfuerzo presupuestario. Quédese con esta tabla, resume todo el mecanismo:
| Situación | Qué le pasa a la deuda (en % del PIB) | Esfuerzo necesario para estabilizarla |
|---|---|---|
| Crecimiento > tipo | Baja sola | Ninguno; incluso cabe un pequeño déficit |
| Crecimiento = tipo | Se mantiene si el presupuesto está equilibrado antes de intereses | Equilibrio primario |
| Crecimiento < tipo | Sube sola | Un superávit primario, tanto mayor cuanto más pesada sea la deuda |
Este es el núcleo del problema de 2026: durante la década de 2010, los tipos estaban casi en todas partes por debajo del crecimiento. Desde 2022 han subido.
¿Por qué han subido los tipos?
Durante diez años, tras la crisis de 2008, los bancos centrales mantuvieron tipos muy bajos, a veces negativos, para sostener la economía. El dinero era casi gratis y los Estados lo aprovecharon. En 2021-2022 volvió la inflación: reactivación pos-Covid, escasez y luego disparada de la energía tras la invasión de Ucrania. Para frenarla, los bancos centrales subieron los tipos, rápido y con fuerza.
Una deuda no se refinancia de golpe: cada mes, el Estado sustituye préstamos viejos y baratos por otros nuevos y más caros. La factura sube despacio, y luego cada vez más rápido. Es la espiral de abajo.
Tres maneras de «caer»
Cuando se habla de la «caída» de una economía, a menudo se mezclan tres escenarios muy distintos:
| Tipo de crisis | Cómo ocurre | Ejemplos históricos |
|---|---|---|
| Crisis de deuda | Los prestamistas se niegan a prestar o exigen tipos insoportables; el Estado debe recortar de golpe o reestructurar | Grecia 2010-2012 |
| Crisis de la moneda | La moneda se hunde, la inflación se dispara, el ahorro se destruye | Argentina, varias veces |
| Estancamiento largo | No hay desplome, sino años de crecimiento débil, precios apagados y una deuda cada vez más pesada | Japón después de 1990 |
Hay una cuarta forma, más breve, que conviene conocer: el choque de confianza. En septiembre de 2022, en el Reino Unido, un presupuesto con rebajas de impuestos sin financiar hundió la libra y los bonos en pocos días, y la primera ministra tuvo que dejar el cargo unas semanas después. Ni siquiera un país grande y rico está a salvo de un aviso de los mercados.
Tener clara esta distinción es esencial: cada uno de nuestros cuatro imperios está expuesto a un tipo de caída distinto.
2. ¿Cómo hemos llegado hasta aquí?
Las deudas de hoy no han caído del cielo. Son el resultado de una serie de choques, cada uno financiado con deuda, sin aprovechar los años tranquilos para devolverla.
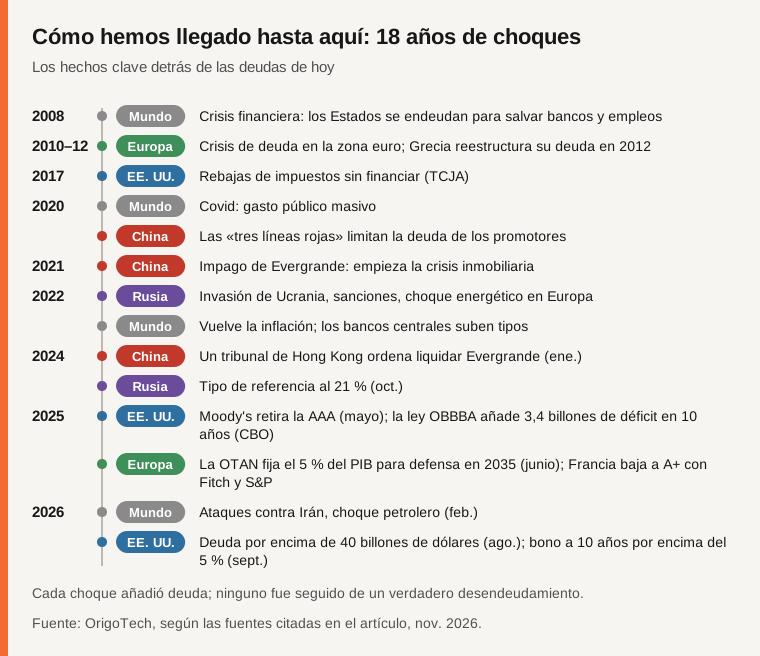
Las causas comunes se agrupan en cinco grandes familias:
- Las crisis se pagaron a crédito. En 2008 y en 2020, los Estados se endeudaron masivamente para evitar el hundimiento de bancos y empleos. Probablemente fue la decisión correcta en su momento, pero la deuda se quedó.
- El dinero gratis adormeció la vigilancia. Con tipos cercanos a cero, endeudarse no costaba casi nada. Muchos gobiernos se acostumbraron a financiar gasto corriente con deuda.
- El envejecimiento cuesta cada vez más. Más jubilados y menos trabajadores: el gasto en pensiones y sanidad sube mecánicamente, mientras los ingresos crecen menos.
- El crecimiento se ha frenado. Las ganancias de productividad, la capacidad de producir más con el mismo trabajo, son más débiles que en el siglo XX en la mayoría de los países ricos.
- El mundo ha vuelto a ser peligroso. Guerra en Ucrania, guerra en Irán, tensiones con China: el gasto militar sube en todas partes. Los miembros de la OTAN se comprometieron en junio de 2025 a dedicar el 5 % de su PIB a defensa y seguridad de aquí a 2035, del que un 3,5 % para defensa en sentido estricto (OSW).
Resultado: a escala mundial, el FMI estima que la deuda pública alcanzó el 94 % del PIB en 2025 y podría superar el 100 % de aquí a 2029, según el Fiscal Monitor presentado en octubre de 2026 en las reuniones anuales de Bangkok (Pattaya Mail). Sería el nivel más alto desde 1948, como el Fondo ya escribía un año antes (FMI).
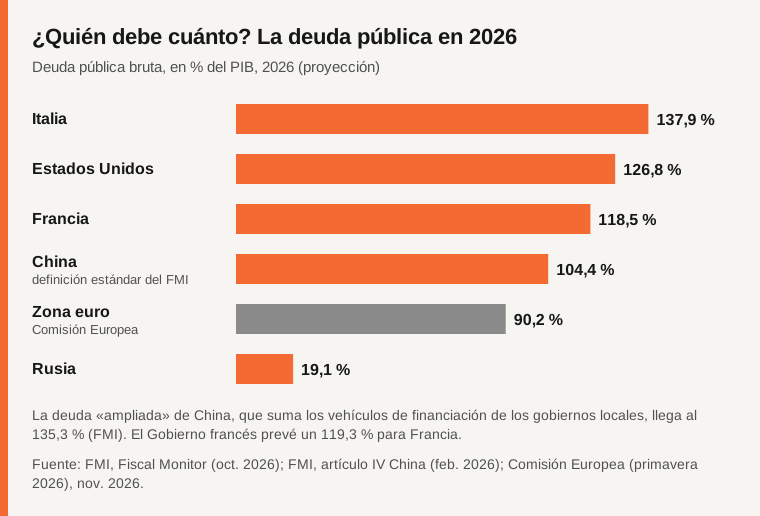
Una cifra de deuda, por sí sola, no lo dice todo: Italia debe más que Estados Unidos, y Rusia debe muy poco. Lo que cuenta es la combinación de deuda, tipos, crecimiento y confianza. Veamos cada imperio con esa lente.
3. Estados Unidos: el imperio que paga más por su deuda que por su ejército
Cifras clave
| Indicador | Valor | Fuente |
|---|---|---|
| Deuda federal bruta | 40.047 mil millones de $ (18 de agosto de 2026) | Tesoro, vía Bernama |
| Deuda pública, en % del PIB | 126,8 % (2026) | FMI |
| Déficit del ejercicio 2026 | 2 billones de $ (7,4 de gasto, 5,4 de ingresos) | AAF, según el Tesoro |
| Intereses de la deuda, ejercicio 2026 | 1,1 billones de $, más que la defensa | AAF |
| Rentabilidad del bono a 10 años | por encima del 5 % el 15 de septiembre de 2026 | Trading Economics |
| Crecimiento previsto en 2026 | 2,3 % | FMI |
| Calificación crediticia | Sin ninguna AAA desde mayo de 2025 | Moody's |
Los hechos
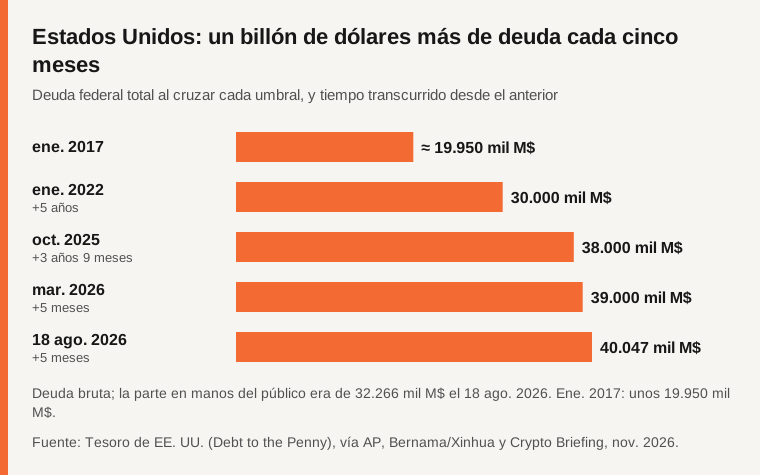
La deuda federal bruta superó los 40 billones de dólares el 18 de agosto de 2026, con 40.047 mil millones, de los que 32.266 mil millones estaban en manos del público, según datos del Tesoro difundidos por Bernama y Xinhua (Bernama). Era de unos 19.950 mil millones en enero de 2017: se ha duplicado en menos de diez años (Crypto Briefing vía KuCoin). Había superado los 38 billones en octubre de 2025 y los 39 billones en marzo de 2026 (WFTV, según AP). Un billón más cada cinco meses, aproximadamente.
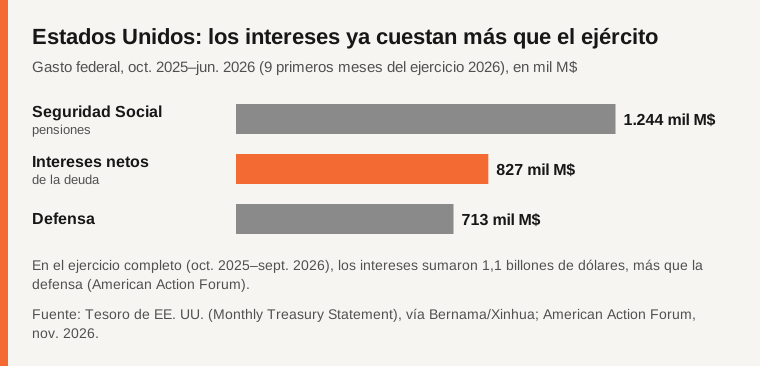
El ejercicio fiscal 2026 (de octubre de 2025 a septiembre de 2026) se cerró con un déficit de 2 billones de dólares. Los intereses de la deuda alcanzaron 1,1 billones y superaron el gasto en defensa, según el American Action Forum, un centro de estudios de centroderecha que analiza el informe final del Tesoro (AAF). En los nueve primeros meses del ejercicio, los intereses netos (827 mil millones) ya superaban la defensa (713 mil millones) y solo los superaban las pensiones de la Seguridad Social (1.244 mil millones) (Bernama).
Las causas
1. Rebajas de impuestos sin financiar. Desde 2001, el presupuesto federal ha estado en déficit todos los años (Reason). Varias grandes reformas fiscales redujeron los ingresos sin un recorte equivalente del gasto. La última, la llamada «One Big Beautiful Bill Act», firmada en julio de 2025, prolonga y hace permanentes las rebajas de impuestos de 2017; según la Oficina de Presupuesto del Congreso (CBO), el organismo presupuestario no partidista del Congreso, añade cerca de 3,4 billones de dólares a los déficits en diez años, sin contar intereses (Washington Examiner). La Casa Blanca sostiene que, junto con el resto de su política económica, en especial los aranceles, reducirá los déficits.
2. Dos crisis pagadas a crédito. El rescate de 2008 y los planes Covid de 2020-2021 añadieron varios billones de deuda en muy poco tiempo.
3. El envejecimiento. Las pensiones (Social Security) y el seguro de salud de los mayores (Medicare) son los gastos que más crecen. Según el informe de 2026 de sus administradores, el fondo que paga las pensiones de jubilación se agotará a finales de 2032; después, los ingresos solo cubrirían alrededor del 78 % de las pensiones previstas, salvo reforma (CRS, NARSSA).
4. La subida de los tipos. El 15 de septiembre de 2026, la rentabilidad del bono a 10 años superó el 5 %, su nivel más alto desde julio de 2007, por la subida del petróleo ligada a la guerra en Irán y las dudas presupuestarias (Trading Economics). La Reserva Federal subió sus tipos en septiembre, al 3,75–4,00 %, y los mantuvo el 28 de octubre (investingLive).
5. El bloqueo político. Ninguno de los dos grandes partidos tiene una mayoría estable para un plan a largo plazo, y el techo de deuda provoca pulsos periódicos. En mayo de 2025, Moody's retiró a Estados Unidos su última AAA, citando unos niveles de deuda e intereses muy superiores a los de los países con la misma nota (Washington Examiner). S&P lo había hecho en 2011 y Fitch en 2023.
Un símbolo: la «ley de Ferguson»
El historiador Niall Ferguson propuso en 2025 una regla que llama «ley de Ferguson»: una gran potencia que dedica más dinero al servicio de su deuda que a su defensa corre el riesgo de dejar de ser una gran potencia (Hoover Institution). Según él, Estados Unidos cruzó ese límite ya en 2024. Sus ejemplos van de la España de los Habsburgo al Imperio otomano y al Reino Unido posterior a 1918. La regla es discutida: sus críticos señalan que, en varios de esos casos, el declive empezó antes de cruzar el límite, y que el Reino Unido del siglo XVIII lo superó sin decaer (The Pynx). Es una señal, no una profecía.
Lo que aún resiste
Estados Unidos sigue siendo la economía más dinámica del grupo: el FMI prevé un crecimiento del 2,3 % en 2026 y 2027, impulsado en parte por la inversión en IA (Trading Economics). Sobre todo, se endeuda en su propia moneda, el dólar, que sigue siendo la principal moneda de reserva del mundo. La propia Moody's reconoció que, pese a la rebaja, el país conserva fortalezas excepcionales: el tamaño y el dinamismo de su economía y el papel del dólar (PBS, según AP). El mercado de bonos del Tesoro es el más profundo del planeta: no faltan compradores, simplemente piden más.
Tres escenarios para la década
Estos escenarios son ilustraciones construidas por OrigoTech para ayudar a pensar, no previsiones cifradas.
| Escenario | Qué ocurre | Consecuencia |
|---|---|---|
| Aterrizaje suave | La productividad ligada a la IA acelera el crecimiento; un acuerdo presupuestario estabiliza el déficit | La deuda se estabiliza, los tipos bajan |
| Erosión lenta (el más cercano a la tendencia actual) | Déficits en torno al 6 % del PIB, intereses en alza continua | Los intereses desplazan otros gastos; el margen se derrite |
| Choque de tipos | Los inversores exigen una gran prima; el dólar se cuestiona | Subida brusca de los tipos mundiales, recortes forzosos |
4. China: envejecer antes de ser rica
Cifras clave
| Indicador | Valor | Fuente |
|---|---|---|
| Crecimiento, 3.er trimestre de 2026 | 4,5 % interanual | Oficina Nacional de Estadística |
| Inversión inmobiliaria (ene.-ago. 2026) | −19,2 % interanual | BBVA Research |
| Inflación prevista en 2026 | 0,8 % | BBVA Research |
| Población, fin de 2025 | 1.405 millones (−3,39 millones) | Caixin |
| Deuda presupuestaria oficial | 75,1 % del PIB (2026) | FMI |
| Deuda «ampliada» | 135,3 % del PIB (2026) | FMI |
| Consumo de los hogares | alrededor del 40 % del PIB | FMI |
Los hechos
El crecimiento chino sigue siendo respetable sobre el papel: 4,5 % interanual en el tercer trimestre de 2026 y 4,6 % en nueve meses, dentro del rango fijado por Pekín de entre el 4,5 y el 5 % (Yeni Şafak, según la Oficina Nacional de Estadística). Algunos analistas dudan de esas cifras: la consultora Rhodium Group estima, por ejemplo, que el crecimiento real de 2025 fue inferior al 3 % (Rhodium Group). Pero incluso con las cifras oficiales se ven tres grietas.
- El sector inmobiliario. A finales de agosto de 2026, la inversión inmobiliaria seguía cayendo un 19,2 % interanual, arrastrando la inversión total (−7,2 %) (BBVA Research).
- Los precios. BBVA Research solo prevé un 0,8 % de inflación en 2026. Cuando los precios se estancan, las deudas pesan más, porque se devuelven con un dinero que vale «más» que cuando se pidió prestado.
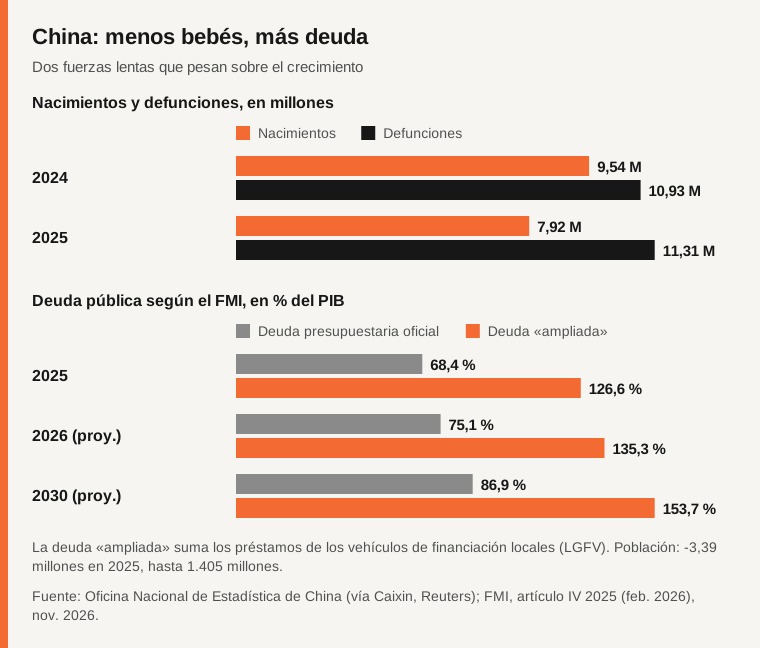
- La demografía. La población cayó por cuarto año consecutivo en 2025, en 3,39 millones, hasta 1.405 millones. Hubo 7,92 millones de nacimientos, un 17 % menos que en 2024, frente a 11,31 millones de defunciones (Caixin).
Las causas
1. Un modelo de crecimiento basado en el hormigón. Tras la crisis de 2008, Pekín reactivó la economía con inversión: carreteras, viviendas, fábricas. El sector inmobiliario impulsó durante mucho tiempo cerca de una cuarta parte de la actividad china (Business Standard). Alrededor del 70 % del patrimonio de los hogares chinos está en inmuebles (Business Day): cuando los precios bajan, las familias se sienten más pobres y gastan menos.
2. Estalla la burbuja. En agosto de 2020, el Gobierno impuso a los promotores las «tres líneas rojas», límites de endeudamiento para desinflar la burbuja. Evergrande, entonces uno de los mayores promotores del mundo, impagó en 2021 más de 300.000 millones de dólares de deuda, seguida de Sunac en 2022 y Country Garden en 2023 (Gulf Times). El 29 de enero de 2024, un tribunal de Hong Kong ordenó liquidar Evergrande (CFR).
3. Gobiernos locales que vivían de vender suelo. Provincias y ciudades financiaban buena parte de su presupuesto vendiendo terrenos a los promotores, y se endeudaban fuera del presupuesto mediante sociedades de financiación (los LGFV). Cuando el ladrillo se hundió, esos ingresos desaparecieron, pero las deudas se quedaron. Por eso la deuda pública china casi se duplica según la definición: el FMI calcula un 75 % del PIB en 2026 para la deuda presupuestaria oficial, pero un 135 % para la deuda «ampliada», que incluye los LGFV, y la ve subir a casi el 154 % en 2030 (FMI, artículo IV). A finales de 2024, Pekín lanzó un programa de 10 billones de yuanes para canjear parte de esa deuda oculta por bonos oficiales más baratos (Caixin).
4. Hogares que consumen demasiado poco. El consumo de los hogares solo representa en torno al 40 % del PIB chino, frente al 68 % en Estados Unidos y el 52 % en la Unión Europea (Caixin). Las familias ahorran mucho por precaución, porque las pensiones, la sanidad y el desempleo están peor cubiertos que en los países ricos. La economía depende así de la inversión y las exportaciones, lo que la hace vulnerable a las tensiones comerciales.
5. La demografía. La política del hijo único, aplicada de 1980 a 2015, redujo de forma duradera el número de jóvenes. Menos jóvenes significa, con el tiempo, menos trabajadores, menos compradores de vivienda y más pensiones que financiar. De ahí la expresión tan usada: China corre el riesgo de «envejecer antes de ser rica».
Lo que aún resiste
La deuda china se debe casi por completo a acreedores chinos, en yuanes, a bancos que controla el Estado. Una crisis «a la griega», en la que acreedores extranjeros cierran el grifo, es por tanto poco probable. China sigue siendo además una gran potencia industrial y tecnológica: en 2025, su comercio de productos de alta tecnología creció un 11,4 % (FMI, Finance & Development). El riesgo se parece más al de Japón después de 1990: no un desplome, sino años de crecimiento débil y precios apagados.
Tres escenarios para la década
| Escenario | Qué ocurre | Consecuencia |
|---|---|---|
| Reequilibrio logrado | Red de protección reforzada, hogares que consumen más, deudas locales saneadas | Crecimiento más lento pero más sólido |
| Japonización (el más cercano a la tendencia actual) | Precios apagados, ladrillo que no remonta, deuda pública en alza | Una década de crecimiento débil |
| Accidente financiero | Impagos en cadena de gobiernos locales o bancos regionales | Choque mundial vía comercio y materias primas |
5. Rusia: la economía de guerra que se devora a sí misma
Cifras clave
| Indicador | Valor | Fuente |
|---|---|---|
| Crecimiento 2024 → 2025 → 2026 (prev.) | 4,3 % → 0,6 % → 0,9 % | The Moscow Times, FMI |
| Tipo de referencia | 14 % (tras un pico del 21 %) | Banco de Rusia |
| Fondo Nacional de Bienestar (activos líquidos) | 113.500 M$ a inicios de 2022 → unos 52.000 M$ en ene. 2026 | United24, según Gazprombank |
| Defensa y seguridad | cerca del 38 % del presupuesto federal de 2026 | The Moscow Times |
| IVA | 22 % desde enero de 2026 (antes 20 %) | The Moscow Times |
| Deuda pública | en torno al 19 % del PIB | FMI |
Los hechos
Impulsado por el gasto militar, el crecimiento ruso llegó al 4,3 % en 2024 antes de caer al 0,6 % en 2025 (The Moscow Times). Para 2026, el FMI prevé un 0,9 % (Interfax) y el Banco de Rusia entre el 0 y el 1 % (Interfax).
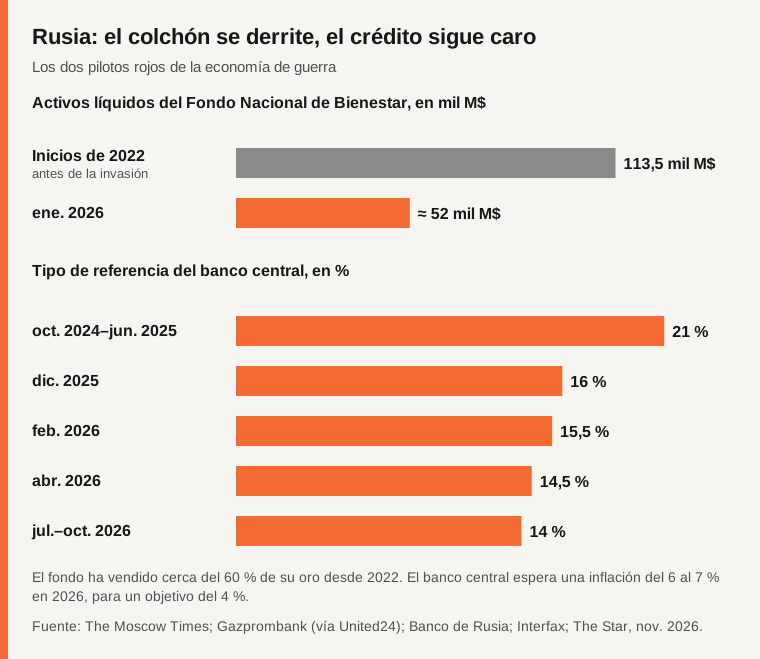
Dos pilotos están en rojo.
- El colchón de seguridad se derrite. El Fondo Nacional de Bienestar, el ahorro acumulado gracias al petróleo, tenía 113.500 millones de dólares en activos líquidos antes de la invasión de Ucrania. A principios de 2026 solo quedaban unos 52.000 millones, el 1,9 % del PIB, y Gazprombank estimaba que podría vaciarse en algo más de un año con los precios del petróleo de enero (United24). Cerca del 60 % del oro del fondo se ha vendido desde 2022 (The Moscow Times).
- El crédito sigue carísimo. Para frenar la inflación creada por el gasto militar, el banco central llevó su tipo de referencia al 21 % en octubre de 2024. Lo bajó al 14 % en julio de 2026 y lo dejó ahí en septiembre y octubre (Interfax). Una empresa civil que debe endeudarse a esos tipos deja de invertir.
Las causas
1. Una economía volcada por completo en la guerra. Una economía de guerra se parece a un atleta con adrenalina: produce mucho a corto plazo (tanques, proyectiles, sueldos altos para soldados y obreros del armamento), pero esos bienes no crean riqueza futura, y el esfuerzo agota el resto del cuerpo. En 2026, la defensa y la seguridad interior suponen cerca del 38 % del presupuesto federal, apenas menos que el 40 % de los dos años anteriores (The Moscow Times). El centro de estudios Carnegie calcula que ese gasto se mantiene en torno al 8 % del PIB (Carnegie).
2. La dependencia del petróleo y el gas. Los hidrocarburos siguen siendo la principal fuente de divisas. Las sanciones occidentales y el tope de precios reducen esos ingresos: el peso del petróleo y el gas en los ingresos federales debía bajar al 22 % en 2026, según el Banco de Finlandia (BOFIT). Los ataques de Estados Unidos e Israel contra Irán a finales de febrero de 2026 dispararon el petróleo y dieron a Moscú ingresos extra (The Moscow Times). Pero el efecto se diluyó rápido: en agosto, el barril de crudo ruso Urals valía algo más de 59 dólares, frente a casi 95 en primavera (NV, según Bloomberg).
3. Impuestos al alza. Para tapar el agujero, Moscú subió el IVA del 20 % al 22 % el 1 de enero de 2026 (The Moscow Times). De enero a abril de 2026, el déficit presupuestario ya había superado el de todo 2025 (Jamestown Foundation).
4. El aislamiento financiero. Aislada de los mercados occidentales, Rusia solo puede endeudarse en casa, sobre todo con bancos públicos, y el coste de esa deuda sube. El servicio de la deuda debe representar el 8,8 % del gasto federal en 2026, el doble que en 2021 (Reuters vía Y94).
Lo que aún resiste
La paradoja: Rusia está poco endeudada, en torno al 19 % del PIB según el FMI (TASS). No la amenaza una crisis de deuda clásica. Su peligro no es una caída brusca, sino un desgaste: una economía civil que se marchita mientras el esfuerzo bélico absorbe los recursos.
Tres escenarios para la década
| Escenario | Qué ocurre | Consecuencia |
|---|---|---|
| Desescalada | Baja el coste de la guerra, se levanta parte de las sanciones | Los tipos pueden bajar, la inversión civil se reactiva |
| Desgaste (el más cercano a la tendencia actual) | Guerra larga, petróleo a precio medio, impuestos al alza | Crecimiento cercano a cero, reservas agotadas |
| Hundimiento del petróleo | Precio del barril bajo de forma duradera | Déficit disparado, inflación, recortes sociales |
6. Europa: rica, pero parada
Cifras clave
| Indicador | Valor | Fuente |
|---|---|---|
| Crecimiento de la zona euro, 2026 | 1,1 % | FMI |
| Deuda pública de la zona euro | 90,2 % del PIB | Eurogrupo |
| Deuda de Francia (fin de junio de 2026) | 119,0 % del PIB, 3.595.500 M€ | Insee |
| Deuda de Italia | 137,9 % del PIB | FMI |
| Crecimiento de Alemania, 2026 | 1,3 % | Gobierno federal |
| Calificación de Francia | A+ (Fitch, S&P), Aa3 (Moody's) | Agencias, vía iFRAP |
Los hechos
La zona euro crecería un 1,1 % en 2026 según el FMI, frenada por el coste de la energía y la baja confianza de los consumidores (Trading Economics). Su deuda pública alcanzaría el 90,2 % del PIB y su déficit el 3,3 %, empujado en particular por el aumento del gasto en defensa (Lovguiden, según el Eurogrupo). La situación varía mucho de un país a otro.
- Alemania sale del estancamiento: el Gobierno espera un 1,3 % de crecimiento en 2026, gracias a las exportaciones y a la inversión pública que permite la flexibilización de su freno a la deuda, pero el empleo caería un 0,5 % (Gobierno federal, retail-news.de).
- Italia tiene la deuda más pesada de los grandes países (137,9 % del PIB según el FMI), pero un déficit contenido, en torno al 2,9 % (Rick McElderry, según el FMI).
- Francia se ha convertido en el caso más preocupante.
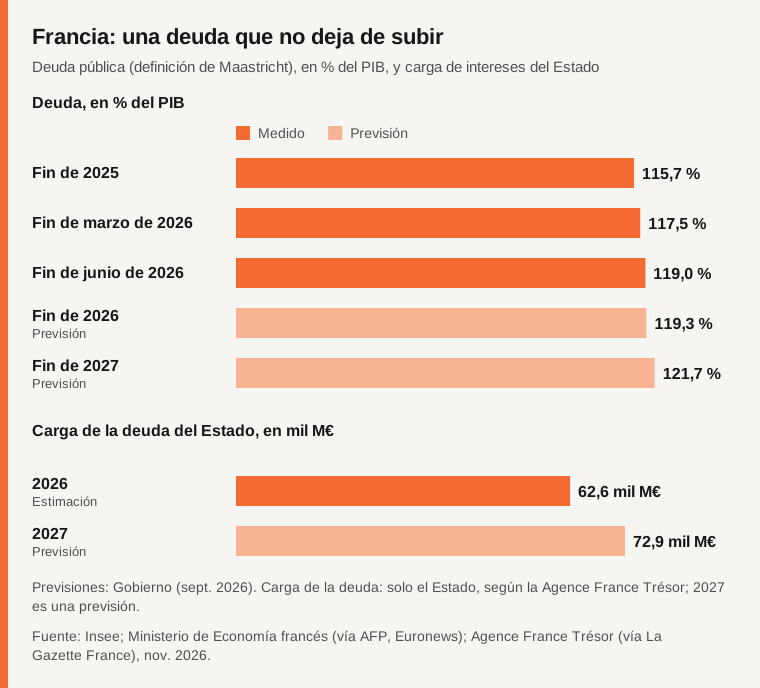
El caso francés. A finales de junio de 2026, la deuda pública alcanzaba 3.595.500 millones de euros, el 119,0 % del PIB (Insee). El Gobierno prevé el 119,3 % a finales de 2026 y el 121,7 % a finales de 2027, con un déficit del 5,4 % y luego del 5,0 % del PIB (La Presse). Sería el nivel más alto desde el inicio de esta serie en 1978 (Euronews). Solo para el Estado central, la carga de la deuda pasaría de 62.600 a 72.900 millones de euros en 2027, según la Agence France Trésor (La Gazette France). Como comparación, el presupuesto de educación nacional es de unos 64.500 millones en 2026 (Major Prépa). El presupuesto de 2027 prevé 54.000 millones de euros de ahorros y ajustes (Euronews), a pocos meses de las elecciones presidenciales.
Las causas
1. Una productividad que se queda atrás. El informe que Mario Draghi entregó a la Comisión Europea en septiembre de 2024 constataba que Europa se ha quedado atrás frente a Estados Unidos en las tecnologías del futuro y estimaba que harían falta entre 750.000 y 800.000 millones de euros más de inversión al año para cerrar la brecha. Menos productividad es menos crecimiento, es decir, una «g» más débil en nuestra regla de tipos contra crecimiento.
2. El choque energético. Tras la invasión de Ucrania en 2022, Europa perdió la mayor parte del gas ruso barato. Los precios de la energía se dispararon y luego se quedaron por encima de los de Estados Unidos, lo que pesa sobre la industria. La guerra en Irán añadió un nuevo choque en 2026.
3. La competencia china. Las importaciones de la Unión Europea desde China alcanzaron 558.800 millones de euros en 2025, un 54 % más que en 2019, mientras las exportaciones a China retrocedían (FMI, Finance & Development). La industria automovilística alemana, durante mucho tiempo campeona en China, es la primera víctima.
4. El envejecimiento y un modelo social costoso. Europa envejece más rápido que Estados Unidos. El gasto en pensiones y sanidad es más alto, financiado por menos trabajadores.
5. Nuevo gasto en defensa. El compromiso de la OTAN de elevar el esfuerzo al 5 % del PIB en 2035 supone, para muchos países europeos, un aumento considerable cuando sus presupuestos ya están tensos.
6. El caso francés: cincuenta años de déficits e inestabilidad política. Francia no presenta un presupuesto del Estado equilibrado desde 1974. Desde la disolución de la Asamblea Nacional en 2024, no ha surgido ninguna mayoría estable, lo que dificulta cualquier plan plurianual. Las agencias sacaron la conclusión: Fitch rebajó la nota de Francia a A+ en septiembre de 2025 y S&P en octubre de 2025, mientras Moody's la mantiene en Aa3 con perspectiva negativa (iFRAP).
Lo que aún resiste
Europa sigue siendo una de las regiones más ricas del mundo, con un ahorro privado abundante, y Francia sigue endeudándose sin dificultad, solo que más caro. Moody's subrayó además que el déficit francés de 2025, del 5,1 % del PIB, fue mejor de lo previsto (La Gazette France). Las instituciones europeas también demostraron, en 2012 y en 2020, que saben actuar en una crisis.
Tres escenarios para la década
| Escenario | Qué ocurre | Consecuencia |
|---|---|---|
| Reacción | Inversión masiva, mercado único más profundo, presupuestos saneados poco a poco | El crecimiento remonta, la deuda se estabiliza |
| Declive lento (el más cercano a la tendencia actual) | Crecimiento en torno al 1 %, gasto en defensa financiado a crédito | Los intereses desplazan a la escuela y la investigación |
| Crisis de confianza | Un gran país endeudado (Francia, Italia) ve dispararse sus tipos | El BCE debe intervenir, con condiciones |
7. El panel de riesgos
Para comparar los cuatro imperios de un vistazo, aquí van dos herramientas: una tabla de cifras y luego una tabla que puntúa cada fragilidad de 1 a 5.
| Estados Unidos | China | Rusia | Europa | |
|---|---|---|---|---|
| Deuda pública (2026) | 126,8 % del PIB | 104,4 % (135,3 % «ampliada») | ≈ 19 % | 90,2 % (zona euro) |
| Crecimiento 2026 (FMI) | 2,3 % | 4,5 % | 0,9 % | 1,1 % (zona euro) |
| Enfermedad principal | Déficits e intereses | Inmobiliario, precios, demografía | Guerra y dependencia del petróleo | Crecimiento débil, envejecimiento |
| Lo que la protege | El dólar | Deuda debida en casa | Deuda baja | Riqueza, ahorro, instituciones |
| Tipo de caída más probable | Un «choque de tipos» | Un estancamiento a la japonesa | El desgaste | Una crisis de confianza en un país |
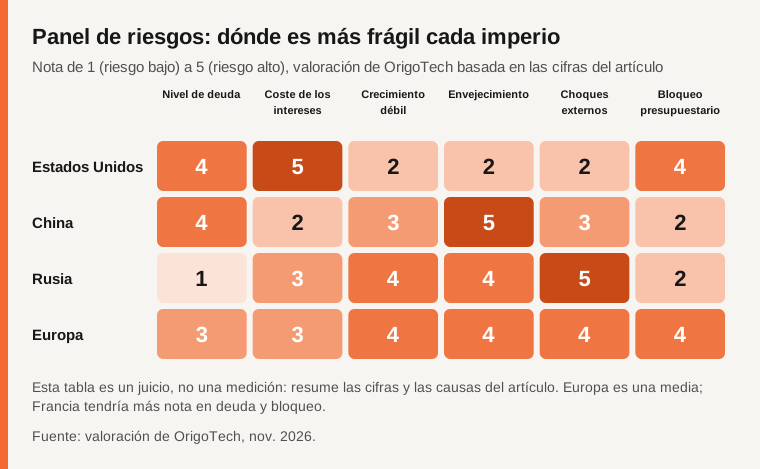
El hilo común es el dinero caro. Durante diez años, los tipos bajos permitieron a todos endeudarse sin dolor. Desde 2022, cada gobierno descubre el precio real de sus promesas: pensiones, sanidad, ejércitos, subvenciones. Y en 2026, la guerra en Irán añadió un choque petrolero: el FMI prevé una subida del 41,3 % del precio medio del petróleo en 2026 (Australian Industry Group, según el FMI).
8. Cómo podría propagarse una crisis
Estas cuatro economías no son islas. Comercian entre sí, se endeudan en los mismos mercados y dependen de las mismas materias primas. Una crisis en una se transmitiría a las demás por varios canales.
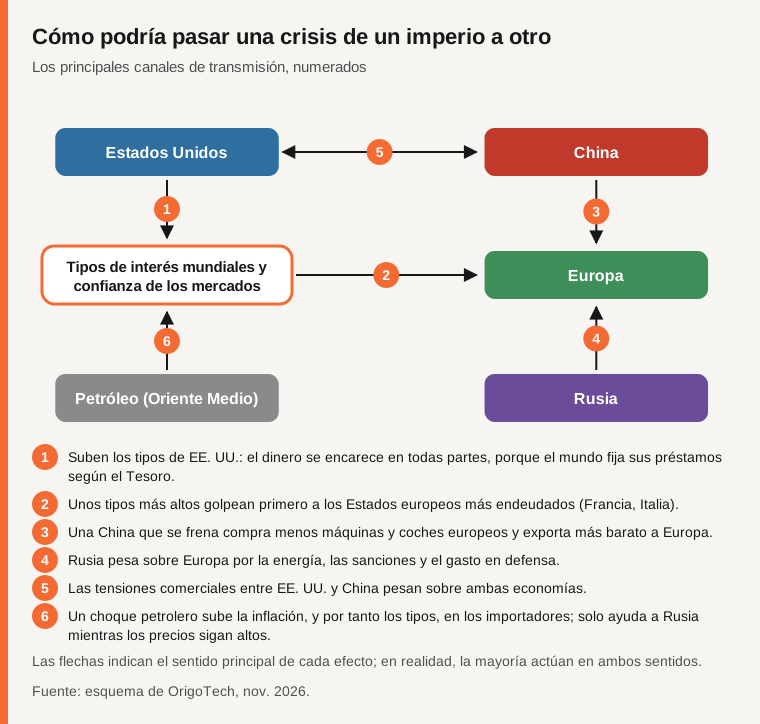
El canal más potente es el primero: los tipos estadounidenses. Todo el mundo fija el precio de sus préstamos mirando el de la deuda estadounidense. Cuando los inversores exigen más por prestar a Washington, también exigen más por prestar a París, Roma o São Paulo. Por eso la deuda de Estados Unidos no es un problema solo estadounidense.
El segundo punto que hay que retener se refiere a Europa: está en el cruce de casi todos los canales. Sufre los tipos estadounidenses, la competencia china, la amenaza rusa y los choques petroleros. Es a la vez su fragilidad y una razón para actuar rápido.
9. Las soluciones: lo que funciona y lo que no
Las cuatro salidas posibles
La historia ofrece cuatro maneras de salir de una deuda demasiado pesada. Ninguna es indolora.
| Salida | Cómo funciona | Ventaja | Coste | Ejemplo |
|---|---|---|---|---|
| El crecimiento | El PIB crece más rápido que la deuda | La menos dolorosa | Lenta; no se decreta | Reino Unido después de 1945 |
| El esfuerzo presupuestario | Gastar menos o recaudar más | Eficaz y creíble | Impopular; puede frenar la economía | Canadá después de 1995 |
| La inflación | La subida de precios reduce el valor real de la deuda | Discreta | Empobrece a ahorradores y asalariados, sube los tipos | Años setenta |
| El impago o la reestructuración | No se devuelve todo | Alivio inmediato | Confianza arruinada durante mucho tiempo | Grecia 2012 |
Lo que nos enseña la historia
La buena noticia es que países muy endeudados lograron enderezar el rumbo.
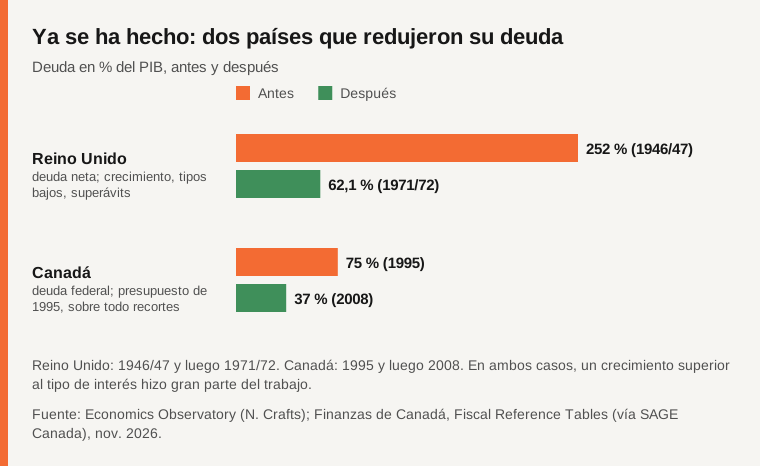
El Reino Unido después de 1945. Su deuda neta alcanzó un máximo del 252 % del PIB en 1946/47; 25 años después, en 1971/72, era solo del 62,1 % (Economics Observatory). ¿Cómo? Según el economista Nicholas Crafts, cerca del 60 % de la bajada vino de un crecimiento superior al tipo de interés real, y el 40 % de superávits presupuestarios antes de intereses (Economics Observatory). Los tipos se mantuvieron además bajos por la «represión financiera» (control de capitales, obligación para los bancos de tener deuda pública) y, más tarde, por la inflación (OBR). Esas herramientas serían difíciles de reproducir hoy, con mercados abiertos y bancos centrales independientes. No es, por tanto, un modelo que copiar: esos tipos bajos forzados y esa inflación ya no son posibles hoy.
Canadá después de 1995. A principios de los noventa, Canadá era uno de los países más endeudados del G7, y los intereses se comían 38 céntimos de cada dólar de ingresos federales (Policy Options). El presupuesto presentado en 1995 por el ministro de Finanzas Paul Martin lanzó un ajuste de cerca del 5 % del PIB en tres años, sobre todo con recortes (Policy Options). Resultado: superávit ya en 1997-98 y una deuda federal que pasó de alrededor del 75 % del PIB en 1995 al 37 % en 2008 (SAGE Canada, según Finanzas de Canadá). Un crecimiento sólido, ayudado por el tratado de libre comercio norteamericano, también contribuyó.
Ambos ejemplos dejan la misma lección: el éxito combina un plan creíble y lo bastante ambicioso, un crecimiento superior al tipo de interés y un amplio acuerdo en la opinión pública sobre la necesidad de actuar. En Canadá, el debate público había creado un consenso en que «había que hacer algo importante», aunque no hubiera acuerdo en el detalle (Policy Options).
Ejemplos más cercanos a hoy
Hay una objeción que se repite a menudo, y es justa: la posguerra británica no se parece en nada al mundo de 2026. Ningún gobierno puede ya obligar a los bancos a prestarle barato. Los tres ejemplos siguientes son más útiles, porque ocurrieron en economías abiertas, con bancos centrales independientes, poblaciones envejecidas y un crecimiento modesto.
Suecia en los años noventa. Tras una crisis bancaria, el PIB cayó tres años seguidos, el déficit llegó al 11 % del PIB en 1993 y la deuda bruta pasó del 41 % del PIB en 1990 al 73 % en 1996 (VoxEU). El país adoptó un plan plurianual de recortes y subidas de impuestos, y después reglas duraderas: un objetivo de superávit para todo el ciclo económico y un techo de gasto fijado con tres años de antelación. Resultado: un superávit del 3,6 % del PIB en 2000 y una deuda reducida al 37 % en 2011 (VoxEU). El límite: la corona había caído con fuerza tras abandonar el tipo de cambio fijo, lo que reactivó las exportaciones. Un país de la zona euro no puede devaluar, y por eso el economista Martin Flodén considera que la experiencia sueca es difícil de trasladar a los países endeudados de hoy (CEPR).
Alemania entre 2010 y 2019. Su deuda subió al 82 % del PIB en 2010, tras la crisis financiera, y volvió a bajar al 60 % en 2019 (ifo). El «freno a la deuda» inscrito en la Constitución en 2009 y la política del «cero negro» produjeron superávits presupuestarios. Pero Alemania también se benefició de una coyuntura excepcional: empleo récord, ingresos fiscales al alza y tipos de interés cercanos a cero. Un estudio del Forum New Economy atribuye la mayor parte del descenso al crecimiento del PIB más que a los reembolsos (Forum New Economy). El límite: esos tipos tan bajos ya no existen, y los críticos reprochan a esa década una falta de inversión pública que el país intenta hoy recuperar relajando ese mismo freno.
Portugal entre 2015 y 2025. Es probablemente el ejemplo más elocuente para la Europa de hoy: un país de la zona euro, sin moneda propia, envejecido y con un crecimiento de alrededor del 2 % anual. Recién salido de un rescate internacional, tenía una deuda de alrededor del 132 % del PIB en 2015 (Essential Business). A finales de 2025 había bajado al 89,7 %, su nivel más bajo desde 2009, con superávits presupuestarios del 0,6 % del PIB en 2024 y del 0,7 % en 2025 (ECO News). La receta: superávits antes de intereses año tras año y un crecimiento nominal (inflación incluida) superior al tipo medio pagado por la deuda, como ya señalaba el Banco de Portugal en 2018 (Banco de Portugal). El límite: el camino pasó por años de austeridad muy dura, y la deuda portuguesa sigue entre las más altas de la zona euro.
| Ejemplo | Deuda al inicio → al final | Qué ayudó | Qué no se puede repetir en todas partes |
|---|---|---|---|
| Suecia, 1996 → 2011 | 73 % → 37 % del PIB | Plan plurianual, consenso político, reglas fiscales estrictas | Fuerte caída de la moneda, imposible en la zona euro |
| Alemania, 2010 → 2019 | 82 % → 60 % del PIB | Freno a la deuda, superávits, empleo récord | Tipos cercanos a cero; inversión pública sacrificada |
| Portugal, 2015 → 2025 | alrededor del 132 % → 89,7 % del PIB | Superávits antes de intereses, crecimiento superior al tipo de la deuda | Años de austeridad muy dura al principio |
Ninguno de estos países necesitó un crecimiento de posguerra. Todos necesitaron lo mismo: una regla creíble, mantenida durante más de diez años, por encima de los cambios de gobierno. Es precisamente lo más difícil de conseguir hoy en Estados Unidos y en Francia, donde no surge ninguna mayoría estable. Para Rusia, ninguno de estos ejemplos se aplica mientras dure la guerra.
Las palancas, imperio por imperio
Elegir entre estas palancas corresponde al debate democrático: presentamos las opciones más citadas y sus costes, no un programa.
Estados Unidos
| Palanca | Efecto esperado | Coste o riesgo |
|---|---|---|
| Plan presupuestario creíble a diez años | Tranquiliza a los mercados, reduce la prima de riesgo | Exige un acuerdo entre los dos partidos |
| Reforma de las pensiones (Social Security) antes de 2032 | Evita un recorte automático de cerca del 22 % de las pensiones | Subir cotizaciones, la edad o ajustar pensiones |
| Más ingresos (impuestos) | Reduce el déficit rápido | Defendido sobre todo por los demócratas; sus detractores dicen que frena la actividad |
| Menos gasto | Reduce el déficit de forma duradera | Defendido sobre todo por los republicanos; toca programas populares |
| Banco central independiente | Los mercados creen que la inflación no servirá para borrar la deuda | Tipos a veces más altos a corto plazo |
| Apostar por la productividad de la IA | Aumenta la «g» | Incierto, y aún no visible en las cifras de deuda |
China
| Palanca | Efecto esperado | Coste o riesgo |
|---|---|---|
| Reforzar pensiones, sanidad y seguro de desempleo | Los hogares ahorran menos y consumen más | Cuesta dinero público a corto plazo |
| Reformar el permiso de residencia (hukou) | Da a los trabajadores migrantes acceso a los servicios públicos urbanos | Resistencias locales, coste para las ciudades |
| Terminar de sanear las deudas locales | Desactiva una bomba de relojería | Pérdidas a repartir entre Estado, bancos y acreedores |
| Dejar quebrar de forma ordenada a los promotores insolventes | El mercado encuentra un precio suelo | Golpe a la confianza a corto plazo |
| Acabar con la crisis inmobiliaria | Reactiva la confianza de los hogares | Cerca del 5 % del PIB en tres años, según el FMI |
El FMI estima que el conjunto de sus recomendaciones podría elevar el consumo en unos 4 puntos del PIB en cinco años (FMI), y que acabar con la crisis inmobiliaria costaría alrededor del 5 % del PIB (Business Day).
Rusia
| Palanca | Efecto esperado | Coste o riesgo |
|---|---|---|
| Reducir el coste de la guerra | Libera el presupuesto, permite bajar tipos | Decisión política antes que económica |
| Subir aún más los impuestos | Tapa el déficit | Frena el consumo y la inversión |
| Tirar de las reservas | Gana tiempo | Las reservas ya están por debajo de la mitad de su nivel de preguerra |
| Diversificar más allá de los hidrocarburos | Reduce la dependencia del petróleo | Muy difícil con sanciones y tipos al 14 % |
Mientras la guerra absorba una parte tan grande del presupuesto, el banco central debe mantener tipos altos y la economía civil se marchita. La única variable que cambia de verdad la ecuación es el coste de la guerra.
Europa (y Francia)
| Palanca | Efecto esperado | Coste o riesgo |
|---|---|---|
| Invertir masivamente (informe Draghi) | Cierra la brecha de productividad, aumenta la «g» | 750.000-800.000 M€ al año que financiar |
| Unificar los mercados de capitales | El ahorro europeo financia a las empresas europeas | Resistencias nacionales, reforma técnica larga |
| Profundizar el mercado único (energía, digital, defensa) | Economías de escala, empresas más grandes | Compartir soberanía |
| Defensa común | Evita que 27 países compren por separado y más caro | Acuerdo político difícil |
| Francia: senda de reducción del déficit gradual pero sostenida | Estabiliza la deuda, recupera la confianza de las agencias | Ahorros o impuestos que elegir, en un Parlamento sin mayoría |
| Más personas trabajando, durante más tiempo | Más ingresos, menos gasto | Tema políticamente explosivo (pensiones) |
Las falsas buenas ideas
Algunas soluciones aparecen a menudo en el debate pero no resisten el examen.
- «Basta con imprimir dinero». Financiar al Estado creando moneda sube la inflación, y por tanto los tipos, y arruina la confianza en la moneda. Argentina es el ejemplo repetido.
- «La inflación lo arreglará sola». Ayudó después de 1945, pero hoy los prestamistas exigirían de inmediato tipos más altos para protegerse. La Office for Budget Responsibility británica estima además que una inflación más alta de forma duradera probablemente ya no sería una forma eficaz de reducir la deuda (OBR).
- «La IA lo resolverá todo». Puede elevar la productividad, y por tanto el crecimiento. Pero nadie sabe aún cuánto ni cuándo. Construir un presupuesto sobre esa apuesta sería como gastar un sueldo que aún no se ha cobrado.
- «Basta con que paguen los ricos» o «basta con recortar el gasto inútil». Cada una de estas vías puede formar parte de una solución, pero las cantidades en juego son tales que ningún país ha saneado nunca sus cuentas con una sola palanca. Canadá combinó recortes y subidas de ingresos, en una proporción de unos siete a uno (R Street).
Nuestra lectura: por qué «caída» quizá no sea la palabra adecuada
La palabra «caída» evoca a Roma invadida en una sola noche. La realidad económica se parece más a la frase de Hemingway sobre la bancarrota: llega «poco a poco, y luego de repente». Poco a poco, porque las deudas crecen en silencio durante años. De repente, porque la confianza puede dar un vuelco en pocas semanas, como en el Reino Unido en septiembre de 2022.
Ninguno de estos cuatro bloques está condenado. Cada uno conserva bazas considerables: el dólar para Estados Unidos, el ahorro y la industria para China, una deuda baja para Rusia, la riqueza y las instituciones para Europa. Y la historia muestra que países mucho más endeudados salieron adelante.
Pero ninguno puede seguir contando con el dinero gratis para aplazar las decisiones difíciles. El verdadero peligro no es la deuda en sí: es dejar que los intereses decidan, en lugar de los dirigentes, lo que el Estado todavía puede financiar. Cuando un país paga más por su pasado que por su futuro, ya ha empezado a declinar, aunque nadie lo haya notado todavía. La pregunta, por tanto, no es si estos imperios van a caer, sino si sabrán actuar mientras todavía pueden elegir los medios.
Preguntas frecuentes
¿Puede Estados Unidos quebrar?
No como una empresa: se endeuda en dólares, una moneda que él mismo emite. El riesgo realista es otro: tipos más altos de forma duradera, más inflación o una pérdida de confianza en el dólar, que reducirían el margen de maniobra de Washington y encarecerían el crédito en todo el mundo.
¿Por qué es frágil Rusia si apenas tiene deuda?
Porque su debilidad no es el volumen de la deuda, sino la financiación: depende del petróleo, sus reservas se derriten y solo puede endeudarse en su mercado interno, a tipos altos.
¿Puede Francia vivir una crisis a la griega?
El caso es distinto: Francia es mucho más grande, su deuda tiene mucha demanda y se beneficia de las herramientas del Banco Central Europeo. Pero su carga de intereses sube rápido y reduce su margen; Fitch y S&P ya la rebajaron a A+ en 2025 (iFRAP).
¿Qué es la deuda «ampliada» de China?
Es una medida del FMI que suma a la deuda oficial los préstamos de las sociedades de financiación creadas por los gobiernos locales. Da una imagen más completa de lo que el Estado chino tendrá que asumir en la práctica.
¿Por qué Italia, más endeudada que Francia, preocupa menos hoy?
Porque su déficit es menor (en torno al 2,9 % del PIB, frente a más del 5 % en Francia): su deuda crece más despacio. Los mercados miran la trayectoria tanto como el nivel.
¿Qué cambia todo esto para mí?
En la práctica, tres cosas. Tipos de interés más altos en hipotecas y créditos al consumo, porque siguen a los tipos de los Estados. Presión sobre los servicios públicos y las prestaciones, porque cada euro de intereses es un euro que no financia la escuela o el hospital. Y, a la larga, debates sobre impuestos y edad de jubilación.
¿Hace falta un crecimiento como el de la posguerra para reducir la deuda?
No. Portugal redujo su deuda de alrededor del 132 % al 89,7 % del PIB entre 2015 y 2025 con un crecimiento de alrededor del 2 % anual (ECO News). Lo que importa es que el crecimiento, inflación incluida, se mantenga por encima del tipo pagado por la deuda y que el Estado tenga un superávit antes de intereses durante varios años.
¿Es inminente una crisis mundial?
Nada lo indica a corto plazo: los Estados siguen endeudándose sin dificultad. El riesgo es más bien una erosión lenta, con choques puntuales (como la subida de los tipos estadounidenses de septiembre de 2026). Precisamente en este periodo tranquilo es cuando menos cuesta actuar.
Método y límites
Cifras consultadas entre el 7 y el 9 de noviembre de 2026. Los datos de 2026 en adelante son sobre todo previsiones (FMI, gobiernos, bancos centrales) que se revisarán. Las definiciones de deuda difieren según las fuentes: indicamos cuál se usa. Varias cifras proceden de medios que citan datos oficiales; las atribuimos cada vez. Los escenarios, la tabla de riesgos y la simulación de tipos contra crecimiento son herramientas pedagógicas construidas por OrigoTech, no previsiones. «Nuestra lectura» es una interpretación, no un hecho. Este artículo no es un consejo de inversión.
Fuentes
- Bernama (Xinhua): US National Debt Tops US$40 Trillion For First Time (verificado el 2026-11-08)
- American Action Forum: U.S. Treasury: FY 2026 Deficit Totaled $2 Trillion (verificado el 2026-11-08)
- WFTV (AP): US national debt passes $40 trillion milestone (verificado el 2026-11-08)
- Crypto Briefing (KuCoin): US National Debt Surpasses $40 Trillion for the First Time (verificado el 2026-11-08)
- Trading Economics: US 10Y Bond Yield Hits 19-year High (verificado el 2026-11-08)
- investingLive: The full statement from the October 2026 FOMC rate decision (verificado el 2026-11-08)
- Reason: The 'Big Beautiful Bill' Will Add $2.4 Trillion to the Deficit (verificado el 2026-11-09)
- Washington Examiner: CBO says 'big, beautiful bill' will add $3.4 trillion to deficits in final estimate (verificado el 2026-11-09)
- Congressional Research Service: Social Security, Selected Findings of the 2026 Annual Report (verificado el 2026-11-09)
- NARSSA: Inside the 2026 Social Security Trustees Report (verificado el 2026-11-09)
- Washington Examiner: Moody's downgrades US credit ratings (verificado el 2026-11-09)
- PBS (AP): Moody's strips U.S. government of top credit rating (verificado el 2026-11-09)
- Hoover Institution: Ferguson's Law, Debt Service, Military Spending, and the Fiscal Limits of Power (verificado el 2026-11-08)
- The Pynx: Ferguson's Folly (verificado el 2026-11-08)
- IMF: Fiscal Monitor, gross debt (October 2026) (verificado el 2026-11-08)
- IMF: 2025 Article IV Consultation with China (verificado el 2026-11-08)
- IMF: How China's Economy Can Pivot to Consumption-led Growth (verificado el 2026-11-09)
- IMF, Finance & Development: China's Emerging Economic Engine (verificado el 2026-11-09)
- Pattaya Mail: IMF warns in Bangkok global public debt could hit 100% of GDP by 2029 (verificado el 2026-11-08)
- IMF: October 2025 Fiscal Monitor (verificado el 2026-11-08)
- Trading Economics: IMF Upgrades 2026 Global Growth Forecast (verificado el 2026-11-08)
- Australian Industry Group: Global forecasts, October 2026 (verificado el 2026-11-08)
- OSW: NATO summit in The Hague, a two-component 5% of GDP on defence (verificado el 2026-11-09)
- Yeni Şafak: China economy grows 4.5% in third quarter 2026 (verificado el 2026-11-08)
- Rhodium Group: China's Economy, Rightsizing 2025, Looking Ahead to 2026 (verificado el 2026-11-09)
- BBVA Research: China Economic Outlook, September 2026 (verificado el 2026-11-08)
- Caixin: China's Population Decline Accelerates as Births Hit Modern-Era Low in 2025 (verificado el 2026-11-08)
- Caixin: China Unveils More Nuanced Economic Plan for 2026 (verificado el 2026-11-08)
- Caixin: The Consumption Conundrum Dividing China's Economists (verificado el 2026-11-09)
- Business Standard: Why China's economy would be more vulnerable to Trump tariffs this time (verificado el 2026-11-08)
- Business Day: IMF urges China to make 'brave choices' (verificado el 2026-11-08)
- Gulf Times: China's property crisis, why the market is a mess (verificado el 2026-11-09)
- CFR: Does Evergrande's Collapse Threaten China's Economy? (verificado el 2026-11-09)
- The Moscow Times: IMF Slashes Russia's 2026 Growth Forecast to 0.8% (verificado el 2026-11-08)
- Interfax: IMF lowers Russia growth forecast for 2026-2027 (verificado el 2026-11-08)
- Interfax: Central Bank of Russia again keeps key rate at 14% (verificado el 2026-11-08)
- Interfax: "Tes" news feed (July 2026) (verificado el 2026-11-08)
- United24: Russia's National Wealth Fund Could Run Dry Within a Year, Gazprombank Analysts Warn (verificado el 2026-11-08)
- The Moscow Times: Russia to Tap National Wealth Fund at Record Pace (verificado el 2026-11-08)
- The Moscow Times: Did the Mideast Conflict Just Rescue Russia's War Budget? (verificado el 2026-11-08)
- The Moscow Times: More Taxes for More War, Unpacking Russia's 2026 Budget (verificado el 2026-11-09)
- The Moscow Times: More Taxes for More War (VAT at 22%) (verificado el 2026-11-09)
- Carnegie Endowment: Russian economy forecast (verificado el 2026-11-09)
- BOFIT (Bank of Finland): Russian budget framework for 2026-2028 (verificado el 2026-11-09)
- NV (Bloomberg): Russian oil revenues continue to slump (verificado el 2026-11-08)
- Jamestown Foundation: Central Bank and Finance Ministry Warn Putin of War's Impact on Economy (verificado el 2026-11-08)
- TASS: Russia's public debt lowest among G20 nations in 2026, IMF (verificado el 2026-11-08)
- Y94 (Reuters): Russia's debt-servicing costs to rise 22.5% in 2026 (verificado el 2026-11-08)
- The Star: Russian central bank holds key rate steady at 14 pct (verificado el 2026-11-08)
- Lovguiden: Eurogroup, neutral fiscal stance in 2026 (verificado el 2026-11-08)
- German Federal Government: The German economy is growing again (verificado el 2026-11-08)
- retail-news.de: Bundesregierung hebt Wachstumsprognose für 2026 an (verificado el 2026-11-08)
- Rick McElderry: Global Economy Report, October 2026 (verificado el 2026-11-08)
- Insee: quarterly Maastricht debt, second quarter 2026 (verificado el 2026-11-08)
- La Presse: France, public debt could reach 121.7% of GDP in 2027 (verificado el 2026-11-08)
- Euronews: French public debt soars to 119% of GDP (verificado el 2026-11-08)
- Euronews: France's debt at its highest since 1978 (verificado el 2026-11-08)
- La Gazette France: debt reached 119% of GDP (verificado el 2026-11-08)
- La Gazette France: Moody's keeps France's sovereign rating (verificado el 2026-11-09)
- iFRAP: Note on France's debt, lessons from Greece and Portugal (verificado el 2026-11-09)
- Major Prépa: public debt, second quarter 2026 (verificado el 2026-11-08)
- Economics Observatory: Rebuilding after the Second World War, what lessons for today? (verificado el 2026-11-09)
- Economics Observatory: Questions and answers (N. Crafts) (verificado el 2026-11-09)
- Office for Budget Responsibility: Long-run drivers of UK government debt (verificado el 2026-11-09)
- Policy Options: The virtuous cycle, the Canadian experience in a G7 context (verificado el 2026-11-09)
- Policy Options: size of the Canadian consolidation (verificado el 2026-11-09)
- Policy Options: the Canadian virtuous cycle (French-language site) (verificado el 2026-11-09)
- SAGE Canada: Charting Canada's Fiscal Trajectory, 1990-91 to 2024-25 (verificado el 2026-11-09)
- R Street: Lessons from Canadian Debt Reduction (verificado el 2026-11-09)
- VoxEU (Lars Calmfors): What can Europe learn from Sweden? Four lessons for fiscal discipline (verificado el 2026-11-09)
- CEPR (Martin Flodén): A Role Model for the Conduct of Fiscal Policy? Experiences from Sweden (verificado el 2026-11-09)
- ifo (Clemens Fuest): The Merkel Era, a review of budgetary and fiscal policy (verificado el 2026-11-09)
- Forum New Economy: German public debt after a decade of fiscal consolidation (verificado el 2026-11-09)
- Essential Business: Portugal's results "extraordinary", says Finance Minister (verificado el 2026-11-09)
- ECO News: Government posts impressive public accounts, surplus reaches 0.7% (verificado el 2026-11-09)
- Banco de Portugal: Economic Bulletin, May 2018 (verificado el 2026-11-09)
¿Ha detectado un error en este artículo? Comuníquenoslo · Nuestra política de correcciones

