Análise
A queda dos Impérios
Dívida recorde nos EUA, imobiliário e demografia na China, economia de guerra na Rússia, crescimento emperrado na Europa: causas, mecanismos, riscos e soluções, explicados passo a passo com 13 gráficos e esquemas.
No século XVI, a Espanha de Filipe II era a primeira potência do mundo. Tinha a prata das Américas, a melhor infantaria da Europa e um império «onde o sol nunca se punha». E, no entanto, deixou de pagar sua dívida várias vezes só durante esse reinado. Os impérios raramente caem porque um inimigo os derruba. Caem sobretudo porque deixam de conseguir pagar o que prometeram.
Em 2026, quatro grandes blocos, os Estados Unidos, a China, a Rússia e a Europa, mostram cada um uma luz de alerta. Não são as mesmas, e nenhuma anuncia um colapso para amanhã. Mas, pela primeira vez em muito tempo, estão as quatro acesas ao mesmo tempo.
Este artigo é longo, porque o assunto o exige. Foi escrito para ser entendido sem qualquer formação em economia: começamos pelas bases, subimos às causas, examinamos cada império, depois vemos como uma crise se poderia propagar e, sobretudo, o que os líderes ainda podem fazer. Cada parte pode ser lida por si só.
Separamos os fatos (com números e fontes), as estimativas de instituições como o FMI e a nossa leitura, assinalada como tal. Isto não é aconselhamento de investimento.
O essencial
- Estados Unidos: a dívida federal ultrapassou 40 trilhões de dólares em 18 de agosto de 2026, e os juros da dívida (1,1 trilhão no ano fiscal de 2026) já custam mais do que as forças armadas. Causas: cortes de impostos não compensados, crises de 2008 e 2020, envelhecimento, alta dos juros.
- China: o crescimento se mantém em torno de 4,5 %, mas o setor imobiliário afunda, os preços estão parados, a população diminui e a dívida pública «ampliada» passa de 135 % do PIB segundo o FMI. Causa de fundo: um modelo puxado pelo investimento e pelo imobiliário, e não pelo consumo das famílias.
- Rússia: a economia de guerra está sem fôlego (crescimento perto de 1 %), o fundo de reserva caiu para menos da metade, o crédito ainda custa 14 % e o IVA subiu para 22 %. Causa: uma guerra que absorve quase 40 % do orçamento federal.
- Europa: a zona do euro cresce cerca de 1 % ao ano; a França chegou a 119 % de dívida e em breve pagará mais juros do que gasta com a escola. Causas: produtividade fraca, envelhecimento, choque energético, novas despesas com defesa.
- O ponto comum: dívidas altas precisamente quando o dinheiro volta a ser caro. O FMI prevê uma dívida pública mundial acima de 100 % do PIB até 2029.
- As soluções existem: o Reino Unido depois de 1945 e o Canadá depois de 1995 reduziram fortemente a dívida. Combinaram crescimento, disciplina orçamentária e credibilidade, e foi preciso tempo e coragem política. Mais recentemente, Suécia, Alemanha e Portugal conseguiram isso sem um crescimento de pós-guerra.
Índice
- As bases: entender a dívida em dez minutos
- Como chegamos aqui?
- Estados Unidos: o império que paga mais pela dívida do que pelas forças armadas
- China: envelhecer antes de enriquecer
- Rússia: a economia de guerra que se devora a si mesma
- Europa: rica, mas parada
- O painel de riscos
- Como uma crise se poderia propagar
- As soluções: o que funciona e o que não funciona
- A nossa leitura, FAQ e fontes
1. As bases: entender a dívida em dez minutos
As palavras a conhecer
Antes de avançar, eis as oito palavras que aparecem ao longo de todo o artigo. Não é preciso decorá-las: volte a esta tabela quando um termo lhe escapar.
| Palavra | O que significa | Exemplo simples |
|---|---|---|
| PIB | Toda a riqueza produzida por um país em um ano | O «faturamento» do país |
| Déficit | Quanto o Estado gasta a mais do que recebe em um ano | Um mês em que gasta R$ 2.200 com um salário de R$ 2.000 |
| Dívida | A soma de todos os déficits passados não reembolsados | O total dos seus empréstimos em curso |
| Dívida em % do PIB | A dívida comparada com a riqueza produzida em um ano | 100 % = um ano inteiro de produção do país |
| Título do Tesouro | Um título de dívida que o Estado vende aos credores e que paga juros | Um título do Tesouro Direto |
| Taxa de juros | O preço do dinheiro emprestado, em % por ano | A taxa do seu financiamento imobiliário |
| Superávit primário | O orçamento é positivo antes de pagar os juros da dívida | Guarda dinheiro antes de pagar os empréstimos |
| Rating soberano | A nota de confiança dada a um Estado pelas agências (S&P, Moody's, Fitch) | AAA = a melhor, depois AA, A, BBB… |
Como um Estado se endivida
Um Estado não vai ao banco como um particular. Vende títulos do Tesouro: títulos que dizem, no essencial, «devolvo a você 100 daqui de dez anos e, até lá, pago a você 3 por ano». Quem compra são bancos, seguradoras (que lá aplicam seu seguro de vida), fundos, investidores estrangeiros e, às vezes, o banco central.
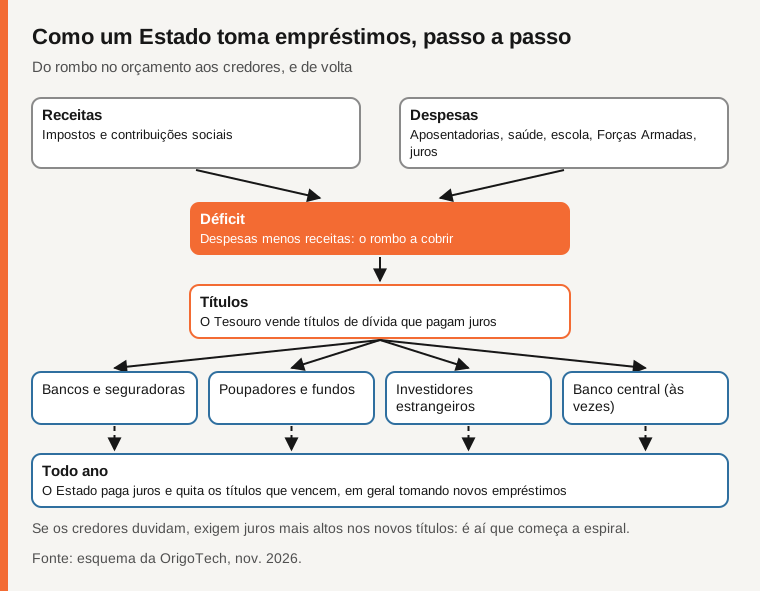
O ponto crucial é a última caixa do esquema: quando um título vence, o Estado quase sempre o reembolsa… vendendo um novo. Um Estado nunca paga de fato sua dívida: ele a «refinancia». É por isso que a dívida de um Estado não se compara com a de uma família: uma família tem de pagar antes de desaparecer, um Estado não desaparece.
Mas este sistema tem um ponto fraco: se apoia inteiramente na confiança. Se os credores começam a duvidar, pedem uma taxa mais alta em cada novo título. E como o Estado substitui constantemente os títulos antigos, a alta acaba atingindo toda a dívida.
A regra que decide tudo: juros contra crescimento
Imagine um comerciante que pede emprestado a 5 % para aumentar a loja. Se as vendas crescerem 7 % ao ano, enriquece: a dívida pesa cada vez menos face à faturamento. Se crescerem apenas 2 %, a dívida pesa um pouco mais todos os anos.
Para um país é exatamente igual. Comparamos dois números:
- a taxa de juros média que o Estado paga pela dívida, chamada r;
- o crescimento da economia (incluindo a inflação), chamado g.
Se g for maior do que r, a dívida «derrete» sozinha face à riqueza do país. Se r ultrapassar g, cresce sozinha, a não ser que o Estado tenha um superávit antes dos juros. O gráfico mostra isso com um país imaginário que parte de uma dívida igual a 100 % do PIB.
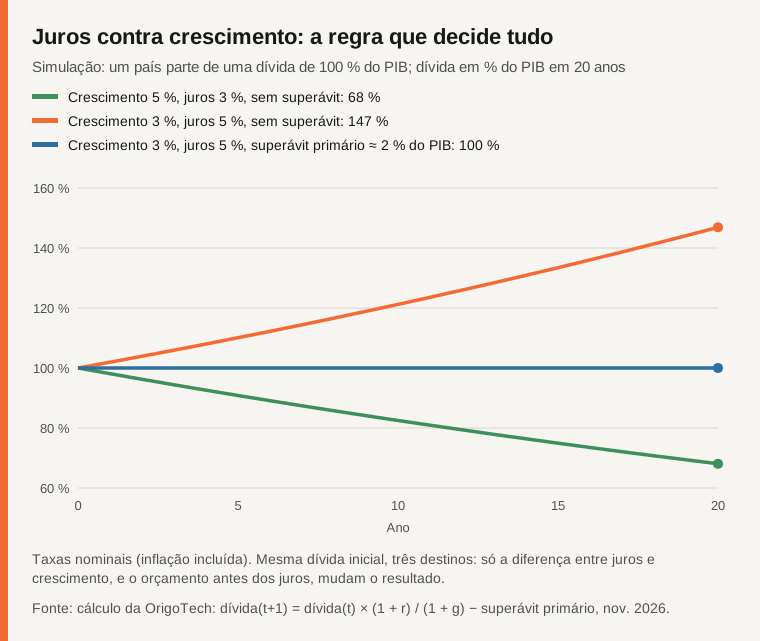
Nos três casos, o país parte do mesmo ponto. O que muda seu destino não é o tamanho da dívida inicial nem a boa vontade dos líderes: é a diferença entre juros e crescimento, e o esforço orçamentário. Guarde esta tabela, resume todo o mecanismo:
| Situação | O que acontece à dívida (em % do PIB) | Esforço necessário para a estabilizar |
|---|---|---|
| Crescimento > juros | Cai sozinha | Nenhum; é até possível um pequeno déficit |
| Crescimento = juros | Fica estável se o orçamento estiver equilibrado antes dos juros | Equilíbrio primário |
| Crescimento < juros | Sobe sozinha | Um superávit primário, tanto maior quanto mais pesada for a dívida |
É o coração do problema de 2026: nos anos 2010, as taxas estavam quase em toda parte abaixo do crescimento. Desde 2022 voltaram a subir.
Porque subiram as taxas?
Durante dez anos depois da crise de 2008, os bancos centrais mantiveram as taxas muito baixas, às vezes negativas, para apoiar a economia. O dinheiro era quase gratuito e os Estados aproveitaram. Em 2021-2022 a inflação voltou: retoma pós-Covid, escassez e depois a escalada da energia após a invasão da Ucrânia. Para contê-la, os bancos centrais subiram as taxas, rapidamente e com força.
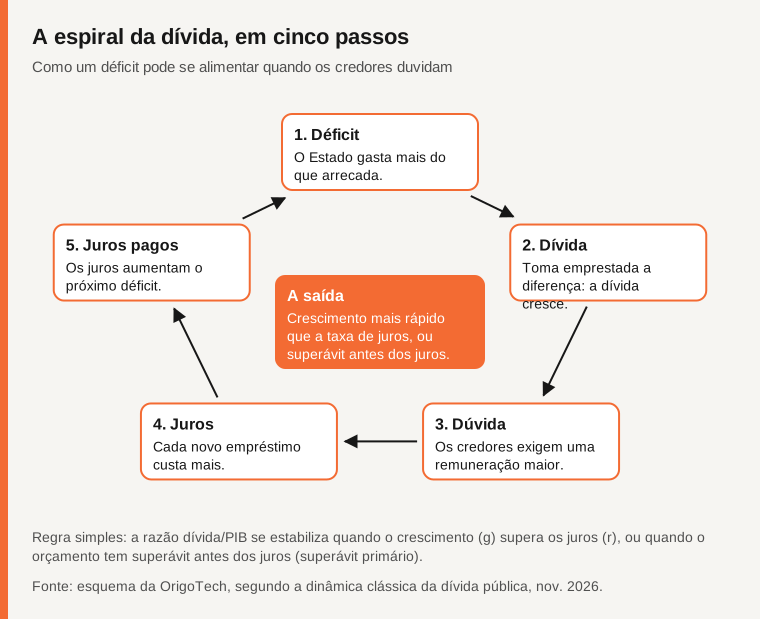
Uma dívida não se refinancia toda de uma vez: todos os meses o Estado substitui empréstimos antigos e baratos por empréstimos novos e mais caros. A fatura sobe devagar, depois cada vez mais rapidamente. É a espiral abaixo.
Três maneiras de «cair»
Quando se fala da «queda» de uma economia, muitas vezes se confundem três cenários muito diferentes:
| Tipo de crise | Como se desenrola | Exemplos históricos |
|---|---|---|
| Crise da dívida | Os credores recusam emprestar ou exigem taxas insustentáveis; o Estado tem de cortar bruscamente ou reestruturar | Grécia 2010-2012 |
| Crise da moeda | A moeda afunda, a inflação dispara, a poupança é destruída | Argentina, várias vezes |
| Longa estagnação | Nenhum colapso, mas anos de crescimento fraco, preços fracos e uma dívida cada vez mais pesada | Japão depois de 1990 |
Há uma quarta forma, mais curta, que vale a pena conhecer: o choque de confiança. Em setembro de 2022, no Reino Unido, um pacote de cortes de impostos não financiados fez cair a libra e as títulos do Tesouro em poucos dias, e a primeira-ministra teve de renunciar semanas depois. Nem um grande país rico está a salvo de um aviso dos mercados.
Ter essa distinção em mente é essencial: cada um dos nossos quatro impérios está exposto a um tipo de queda diferente.
2. Como chegamos aqui?
As dívidas de hoje não caíram do céu. São o resultado de uma série de choques, cada um financiado a crédito, sem aproveitar os anos calmos para reembolsar.
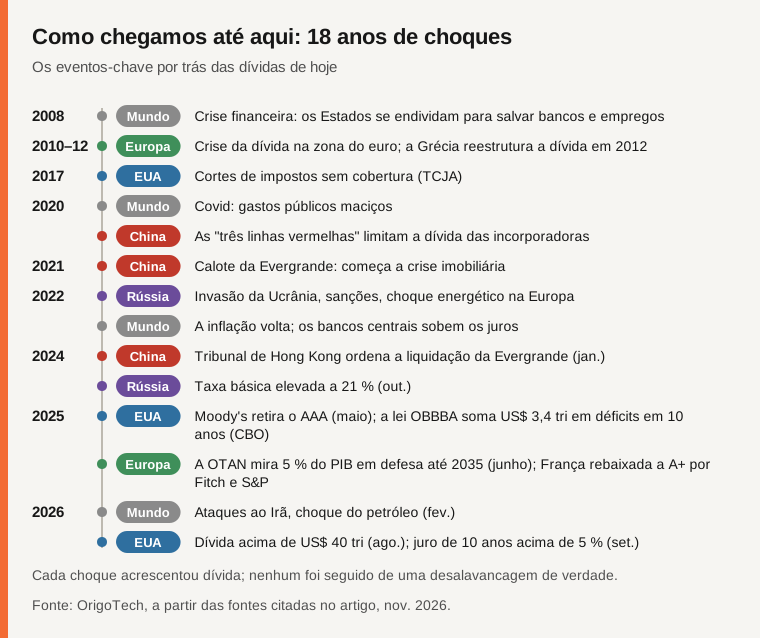
As causas comuns podem ser agrupadas em cinco grandes famílias:
- As crises foram pagas a crédito. Em 2008 e em 2020, os Estados se endividaram maciçamente para evitar o colapso de bancos e empregos. Provavelmente era a decisão certa no momento, mas a dívida ficou.
- O dinheiro gratuito adormeceu a vigilância. Com taxas perto de zero, endividar-se não custava quase nada. Muitos governos se habituaram a financiar despesa corrente a crédito.
- O envelhecimento custa cada vez mais. Mais aposentados e menos trabalhadores: a despesa com pensões e saúde sobe mecanicamente, enquanto as receitas crescem menos.
- O crescimento desacelerou. Os ganhos de produtividade, isto é, a capacidade de produzir mais com o mesmo trabalho, são mais fracos do que no século XX na maioria dos países ricos.
- O mundo voltou a ser perigoso. Guerra na Ucrânia, guerra no Irã, tensões com a China: as despesas militares sobem em todo o lado. Os membros da NATO se comprometeram em junho de 2025 a dedicar 5 % do PIB à defesa e segurança até 2035, dos quais 3,5 % à defesa em sentido estrito (OSW).
Resultado: a nível mundial, o FMI estima que a dívida pública atingiu 94 % do PIB em 2025 e pode ultrapassar 100 % até 2029, segundo o Fiscal Monitor apresentado em outubro de 2026 nas reuniões anuais de Bangkok (Pattaya Mail). Seria o nível mais alto desde 1948, como o Fundo já escrevia um ano antes (FMI).
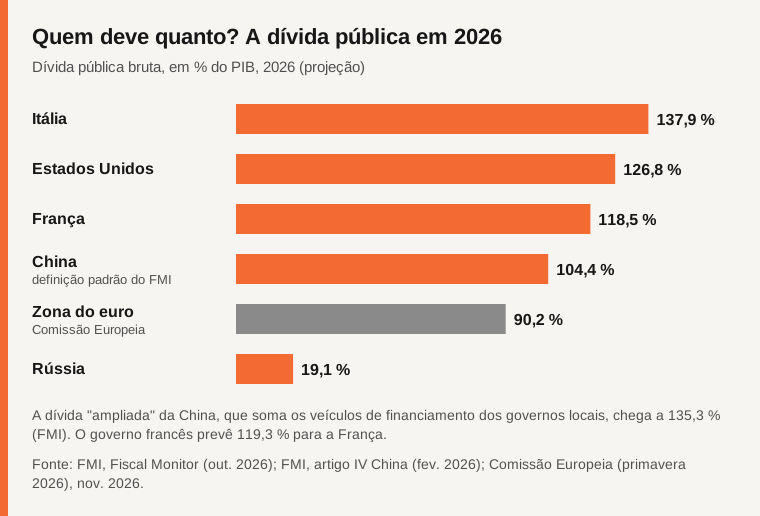
Um número de dívida, sozinho, não diz tudo: a Itália está mais endividada do que os Estados Unidos, e a Rússia muito pouco. O que conta é a combinação de dívida, juros, crescimento e confiança. Vejamos cada império com esta lente.
3. Estados Unidos: o império que paga mais pela dívida do que pelas forças armadas
Os números-chave
| Indicador | Valor | Fonte |
|---|---|---|
| Dívida federal bruta | US$ 40,047 trilhões (18 de agosto de 2026) | Tesouro, via Bernama |
| Dívida pública, em % do PIB | 126,8 % (2026) | FMI |
| Déficit do ano fiscal de 2026 | US$ 2 trilhões (7,4 de despesa, 5,4 de receita) | AAF, com dados do Tesouro |
| Juros da dívida, ano fiscal de 2026 | US$ 1,1 trilhão, mais do que a defesa | AAF |
| Rendimento do Treasury a 10 anos | acima de 5 % em 15 de setembro de 2026 | Trading Economics |
| Crescimento previsto em 2026 | 2,3 % | FMI |
| Rating | Sem AAA desde maio de 2025 | Moody's |
Os fatos
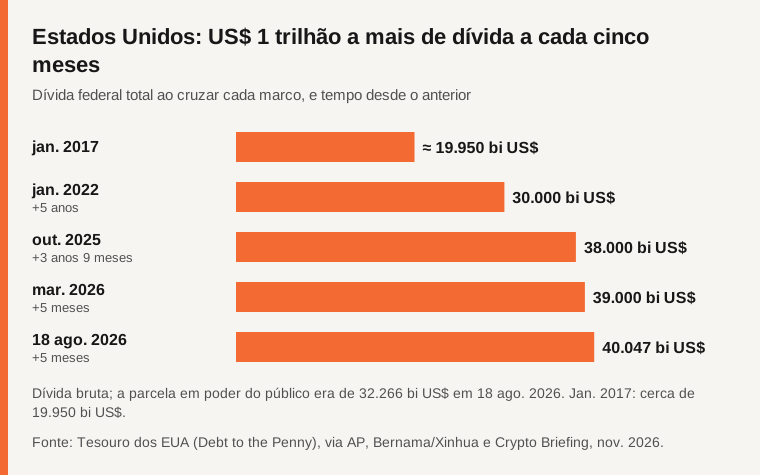
A dívida federal bruta ultrapassou 40 trilhões de dólares em 18 de agosto de 2026, chegando a US$ 40,047 trilhões, dos quais US$ 32,266 trilhões detidos pelo público, segundo dados do Tesouro citados pela Bernama e pela Xinhua (Bernama). Em janeiro de 2017 era de cerca de US$ 19,95 trilhões: dobrou em menos de dez anos (Crypto Briefing via KuCoin). Tinha passado os 38 trilhões em outubro de 2025 e os 39 trilhões em março de 2026 (WFTV, segundo a AP). Mais um trilhão a cada cinco meses, aproximadamente.
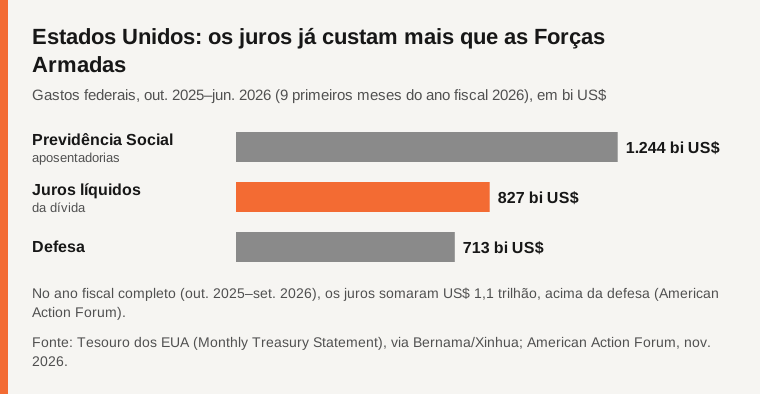
O ano fiscal de 2026 (de outubro de 2025 a setembro de 2026) fechou com um déficit de US$ 2 trilhões. Os juros da dívida atingiram US$ 1,1 trilhão e ultrapassaram a despesa com a defesa, segundo o American Action Forum, um centro de estudos de centro-direita que analisa o relatório final do Tesouro (AAF). Nos primeiros nove meses do ano fiscal, os juros líquidos (US$ 827 bilhões) já superavam a defesa (US$ 713 bilhões) e só eram ultrapassados pelas pensões da Social Security (US$ 1,244 trilhão) (Bernama).
As causas
1. Cortes de impostos não compensados. Desde 2001, o orçamento federal está em déficit todos os anos (Reason). Várias grandes reformas fiscais reduziram as receitas sem um corte equivalente da despesa. A mais recente, o chamado «One Big Beautiful Bill Act», assinado em julho de 2025, prolonga e torna permanentes os cortes de impostos de 2017; segundo o Congressional Budget Office (CBO), o escritório de orçamento apartidário do Congresso, acrescenta quase US$ 3,4 trilhões aos déficits em dez anos, sem contar os juros (Washington Examiner). A Casa Branca defende que, juntamente com o resto da sua política econômica, em particular as tarifas, irá reduzir os déficits.
2. Duas crises pagas a crédito. O resgate de 2008 e os planos Covid de 2020-2021 acrescentaram vários trilhões de dívida em muito pouco tempo.
3. O envelhecimento. As pensões (Social Security) e o seguro de saúde dos idosos (Medicare) são as despesas que crescem mais rapidamente. Segundo o relatório de 2026 dos seus administradores, o fundo que paga as pensões de velhice se esgota no fim de 2032; depois disso, as receitas cobririam apenas cerca de 78 % das pensões previstas, salvo reforma (CRS, NARSSA).
4. A alta dos juros. Em 15 de setembro de 2026, o rendimento do Treasury a 10 anos passou os 5 %, o nível mais alto desde julho de 2007, impulsionado pela escalada do petróleo ligada à guerra no Irã e pelos temores sobre as contas públicas (Trading Economics). O Federal Reserve subiu as taxas em setembro, para 3,75–4,00 %, e as manteve em 28 de outubro (investingLive).
5. O bloqueio político. Nenhum dos dois grandes partidos tem uma maioria estável para um plano de longo prazo, e o teto da dívida provoca braços de ferro recorrentes. Em maio de 2025, a Moody's retirou dos Estados Unidos o último AAA, citando níveis de dívida e de juros bem acima dos países com o mesmo rating (Washington Examiner). A S&P tinha feito isso em 2011 e a Fitch em 2023.
Um símbolo: a «lei de Ferguson»
O historiador Niall Ferguson propôs em 2025 uma regra a que chama «lei de Ferguson»: uma grande potência que gasta mais com o serviço da dívida do que com a defesa arrisca deixar de ser uma grande potência (Hoover Institution). Na sua opinião, os Estados Unidos passaram esse limite já em 2024. Os seus exemplos vão da Espanha dos Habsburgos ao Império Otomano e à Grã-Bretanha depois de 1918. A regra é contestada: os críticos notam que, em vários desses casos, o declínio começou antes de o limite ser ultrapassado, e que a Grã-Bretanha do século XVIII o ultrapassou sem declinar (The Pynx). É um sinal, não uma profecia.
O que ainda aguenta
Os Estados Unidos continuam sendo a economia mais dinâmica do grupo: o FMI prevê um crescimento de 2,3 % em 2026 e em 2027, puxado em parte pelo investimento em IA (Trading Economics). Sobretudo, se endividam na sua própria moeda, o dólar, que continua sendo a principal moeda de reserva do mundo. A própria Moody's reconheceu que, apesar do rebaixamento, o país mantém forças excepcionais: a dimensão e o dinamismo da economia e o papel do dólar (PBS, segundo a AP). O mercado de Treasuries é o mais profundo do planeta: não faltam compradores, só pedem mais.
Três cenários para a década
Estes cenários são ilustrações construídas pela OrigoTech para ajudar a raciocinar, não previsões numéricas.
| Cenário | O que acontece | Consequência |
|---|---|---|
| Pouso suave | A produtividade da IA acelera o crescimento; um compromisso orçamentário estabiliza o déficit | A dívida estabiliza, os juros caem |
| Erosão lenta (o mais próximo da tendência atual) | Déficit perto de 6 % do PIB, juros subindo sem parar | Os juros tiram espaço a outras despesas; a margem derrete |
| Choque de taxas | Os investidores exigem um prêmio forte; o dólar é posto em xeque | Alta brusca dos juros mundiais, cortes forçados |
4. China: envelhecer antes de enriquecer
Os números-chave
| Indicador | Valor | Fonte |
|---|---|---|
| Crescimento, 3.º trimestre de 2026 | 4,5 % na comparação anual | Escritório Nacional de Estatísticas |
| Investimento imobiliário (jan.-ago. 2026) | −19,2 % na comparação anual | BBVA Research |
| Inflação prevista em 2026 | 0,8 % | BBVA Research |
| População, fim de 2025 | 1,405 bilhão (−3,39 milhões) | Caixin |
| Dívida orçamentária oficial | 75,1 % do PIB (2026) | FMI |
| Dívida «ampliada» | 135,3 % do PIB (2026) | FMI |
| Consumo das famílias | cerca de 40 % do PIB | FMI |
Os fatos
No papel, o crescimento chinês continua respeitável: 4,5 % na comparação anual no terceiro trimestre de 2026 e 4,6 % em nove meses, dentro do objetivo de Pequim entre 4,5 e 5 % (Yeni Şafak, segundo o Escritório Nacional de Estatísticas). Alguns analistas duvidam destes números: o Rhodium Group estima, por exemplo, que o crescimento real de 2025 foi inferior a 3 % (Rhodium Group). Mas mesmo com os dados oficiais dá para ver três fissuras.
- O imobiliário. No fim de agosto de 2026, o investimento imobiliário ainda caía 19,2 % na comparação anual, arrastando o investimento total (−7,2 %) (BBVA Research).
- Os preços. O BBVA Research prevê apenas 0,8 % de inflação em 2026. Quando os preços estagnam, as dívidas pesam mais, porque se reembolsa com um dinheiro que vale «mais» do que no momento do empréstimo.
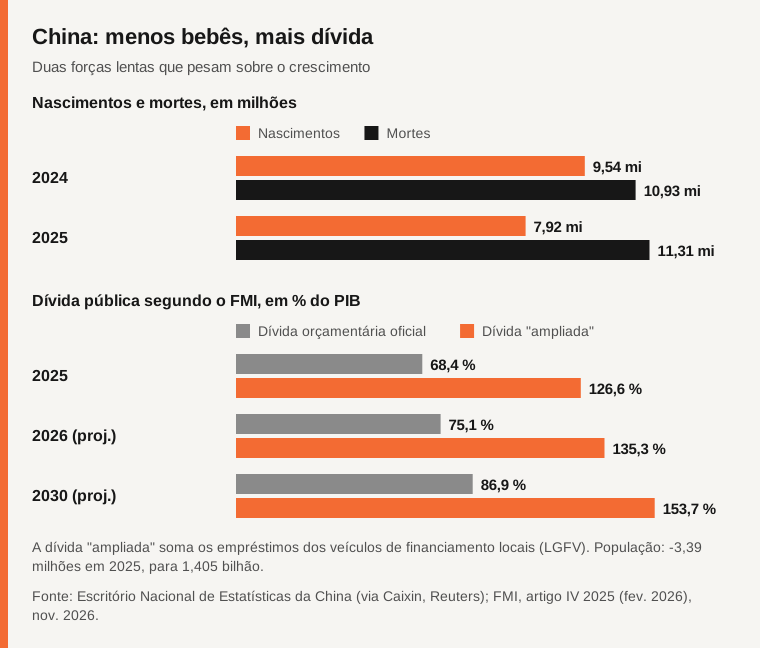
- A demografia. Em 2025, a população diminuiu pelo quarto ano seguido, em 3,39 milhões, para 1,405 bilhão. Houve 7,92 milhões de nascimentos, menos 17 % do que em 2024, contra 11,31 milhões de mortes (Caixin).
As causas
1. Um modelo de crescimento baseado no concreto. Depois da crise de 2008, Pequim relançou a economia pelo investimento: estradas, moradias, fábricas. Durante muito tempo, o imobiliário puxou cerca de um quarto da atividade chinesa (Business Standard). Cerca de 70 % da riqueza das famílias chinesas está no imobiliário (Business Day): quando os preços descem, as famílias se sentem mais pobres e gastam menos.
2. O estouro da bolha. Em agosto de 2020, o governo impôs às incorporadoras as «três linhas vermelhas», tetos de endividamento destinados a esvaziar a bolha. A Evergrande, então um dos maiores incorporadoras do mundo, entrou em calote em 2021 com mais de US$ 300 bilhões de dívidas, seguida da Sunac em 2022 e da Country Garden em 2023 (Gulf Times). Em 29 de janeiro de 2024, um tribunal de Hong Kong ordenou a liquidação da Evergrande (CFR).
3. Governos locais que viviam da venda de terrenos. Províncias e cidades financiavam grande parte dos seus orçamentos vendendo terrenos às incorporadoras, e se endividavam fora do orçamento através de sociedades de financiamento (as LGFV). Quando o imobiliário afundou, essas receitas desapareceram, mas as dívidas ficaram. É por isso que a dívida pública chinesa quase duplica conforme a definição: o FMI conta 75 % do PIB em 2026 para a dívida orçamentária oficial, mas 135 % para a dívida «ampliada», que inclui as LGFV, e a vê subir para quase 154 % em 2030 (FMI, artigo IV). No fim de 2024, Pequim lançou um programa de 10 trilhões de yuans para trocar parte dessa dívida oculta por obrigações oficiais mais baratas (Caixin).
4. Famílias que consomem pouco. O consumo das famílias representa apenas cerca de 40 % do PIB chinês, contra 68 % nos Estados Unidos e 52 % na União Europeia (Caixin). As famílias poupam muito por precaução, porque reforma, saúde e desemprego estão menos cobertos do que nos países ricos. A economia depende então do investimento e das exportações, o que a torna vulnerável às tensões comerciais.
5. A demografia. A política do filho único, aplicada de 1980 a 2015, reduziu de forma duradoura o número de jovens. Menos jovens significa, com o tempo, menos trabalhadores, menos compradores de casa e mais pensões para financiar. Daí a expressão muitas vezes usada: a China arrisca «envelhecer antes de enriquecer».
O que ainda aguenta
A dívida chinesa é devida quase inteiramente a credores chineses, em yuan, a bancos controlados pelo Estado. Uma crise «à grega», em que os credores estrangeiros fecham a torneira, é por isso improvável. A China continua também a ser uma potência industrial e tecnológica de primeiro plano: em 2025, seu comércio de produtos de alta tecnologia cresceu 11,4 % (FMI, Finance & Development). O risco se parece mais com o do Japão depois de 1990: não um colapso, mas anos de crescimento fraco e preços fracos.
Três cenários para a década
| Cenário | O que acontece | Consequência |
|---|---|---|
| Reequilíbrio bem-sucedido | Rede de proteção reforçada, famílias consomem mais, dívidas locais saneadas | Crescimento mais lento mas mais sólido |
| Japonização (o mais próximo da tendência atual) | Preços fracos, imobiliário que não deslancha, dívida pública em alta | Uma década de crescimento fraco |
| Acidente financeiro | Incumprimentos em cadeia de governos locais ou bancos regionais | Choque mundial pelo comércio e pelas matérias-primas |
5. Rússia: a economia de guerra que se devora a si mesma
Os números-chave
| Indicador | Valor | Fonte |
|---|---|---|
| Crescimento 2024 → 2025 → 2026 (prev.) | 4,3 % → 0,6 % → 0,9 % | The Moscow Times, FMI |
| Taxa diretora | 14 % (depois de um pico de 21 %) | Banco da Rússia |
| Fundo Nacional de Riqueza (ativos líquidos) | US$ 113,5 bilhões no início de 2022 → cerca de US$ 52 bilhões em jan. 2026 | United24, com dados do Gazprombank |
| Defesa e segurança | cerca de 38 % do orçamento federal de 2026 | The Moscow Times |
| IVA | 22 % desde janeiro de 2026 (antes 20 %) | The Moscow Times |
| Dívida pública | cerca de 19 % do PIB | FMI |
Os fatos
Impulsionado pela despesa militar, o crescimento russo atingiu 4,3 % em 2024 antes de cair para 0,6 % em 2025 (The Moscow Times). Para 2026, o FMI prevê 0,9 % (Interfax) e o Banco da Rússia entre 0 e 1 % (Interfax).
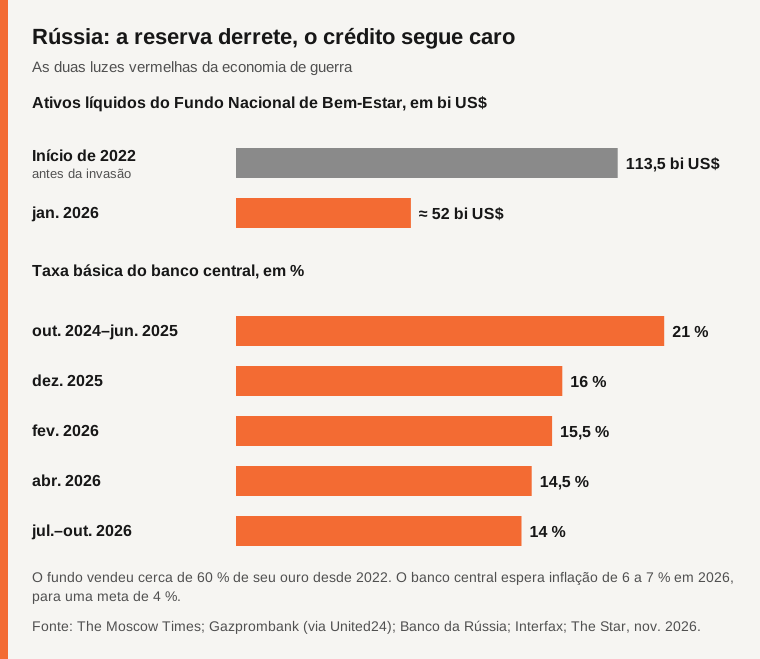
Duas luzes estão vermelhas.
- A almofada derrete. O Fundo Nacional de Riqueza, a poupança acumulada graças ao petróleo, tinha US$ 113,5 bilhões em ativos líquidos antes da invasão da Ucrânia. No início de 2026 restavam cerca de US$ 52 bilhões, 1,9 % do PIB, e o Gazprombank estimava que podia se esgotar em pouco mais de um ano aos preços do petróleo de janeiro (United24). Cerca de 60 % do ouro do fundo foi vendido desde 2022 (The Moscow Times).
- O crédito continua caríssimo. Para conter a inflação criada pela despesa militar, o banco central levou a taxa básica de juros a 21 % em outubro de 2024. Baixou-a para 14 % em julho de 2026 e a manteve aí em setembro e outubro (Interfax). Uma empresa civil que tem de se endividar a estas taxas deixa de investir.
As causas
1. Uma economia totalmente virada para a guerra. Uma economia de guerra é como um atleta sob adrenalina: produz muito a curto prazo (tanques, projéteis de artilharia, salários altos para soldados e operários da indústria bélica), mas esses bens não criam riqueza futura, e o esforço esgota o resto do corpo. Em 2026, defesa e segurança interna representam cerca de 38 % do orçamento federal, pouco menos do que os 40 % dos dois anos anteriores (The Moscow Times). O centro de estudos Carnegie estima que esta despesa se mantém em torno de 8 % do PIB (Carnegie).
2. A dependência do petróleo e do gás. Os hidrocarbonetos continuam sendo a principal fonte de divisas. As sanções ocidentais e o teto de preço reduzem essas receitas: a parte do petróleo e do gás nas receitas federais devia cair para 22 % em 2026, segundo o Banco da Finlândia (BOFIT). Os ataques americanos e israelenses contra o Irã no fim de fevereiro de 2026 fizeram disparar o petróleo e trouxeram receitas extra a Moscou (The Moscow Times). Mas o efeito se esgotou rapidamente: em agosto, o barril de Urals russo valia pouco mais de 59 dólares, contra quase 95 na primavera (NV, segundo a Bloomberg).
3. Impostos em alta. Para tapar o rombo, Moscou subiu o IVA de 20 % para 22 % em 1º de janeiro de 2026 (The Moscow Times). De janeiro a abril de 2026, o déficit orçamentário já tinha ultrapassado o de todo o ano de 2025 (Jamestown Foundation).
4. O isolamento financeiro. Cortada dos mercados ocidentais, a Rússia só se pode endividar internamente, sobretudo junto de bancos públicos, e o custo dessa dívida sobe. O serviço da dívida deverá absorver 8,8 % da despesa federal em 2026, o dobro de 2021 (Reuters via Y94).
O que ainda aguenta
O paradoxo: a Rússia está pouco endividada, cerca de 19 % do PIB segundo o FMI (TASS). Não arrisca uma crise da dívida clássica. O seu perigo não é uma queda súbita, mas um desgaste: uma economia civil que definha enquanto o esforço de guerra absorve os recursos.
Três cenários para a década
| Cenário | O que acontece | Consequência |
|---|---|---|
| Distensão | O custo da guerra baixa, parte das sanções é levantada | Os juros podem cair, o investimento civil deslancha |
| Desgaste (o mais próximo da tendência atual) | Guerra longa, petróleo a preços médios, impostos em alta | Crescimento perto de zero, reservas esgotadas |
| Colapso do petróleo | Preço do barril baixo durante muito tempo | Déficit descontrolado, inflação, cortes sociais |
6. Europa: rica, mas parada
Os números-chave
| Indicador | Valor | Fonte |
|---|---|---|
| Crescimento da zona do euro, 2026 | 1,1 % | FMI |
| Dívida pública da zona do euro | 90,2 % do PIB | Eurogrupo |
| Dívida da França (fim de junho de 2026) | 119,0 % do PIB, € 3,5955 trilhões | Insee |
| Dívida da Itália | 137,9 % do PIB | FMI |
| Crescimento da Alemanha, 2026 | 1,3 % | Governo federal |
| Rating da França | A+ (Fitch, S&P), Aa3 (Moody's) | Agências, via iFRAP |
Os fatos
A zona do euro deverá crescer 1,1 % em 2026 segundo o FMI, contida pelo custo da energia e pela fraca confiança dos consumidores (Trading Economics). A sua dívida pública deverá chegar a 90,2 % do PIB e o déficit a 3,3 %, empurrado em particular pelo aumento da despesa com defesa (Lovguiden, segundo o Eurogrupo). A situação varia muito de país para país.
- A Alemanha sai da estagnação: o governo prevê um crescimento de 1,3 % em 2026, graças às exportações e ao investimento público permitido pelo alívio do freio da dívida, mas o emprego deverá cair 0,5 % (governo federal, retail-news.de).
- A Itália tem a dívida mais pesada entre os grandes países (137,9 % do PIB segundo o FMI), mas um déficit contido, em torno de 2,9 % (Rick McElderry, segundo o FMI).
- A França se tornou o caso mais preocupante.
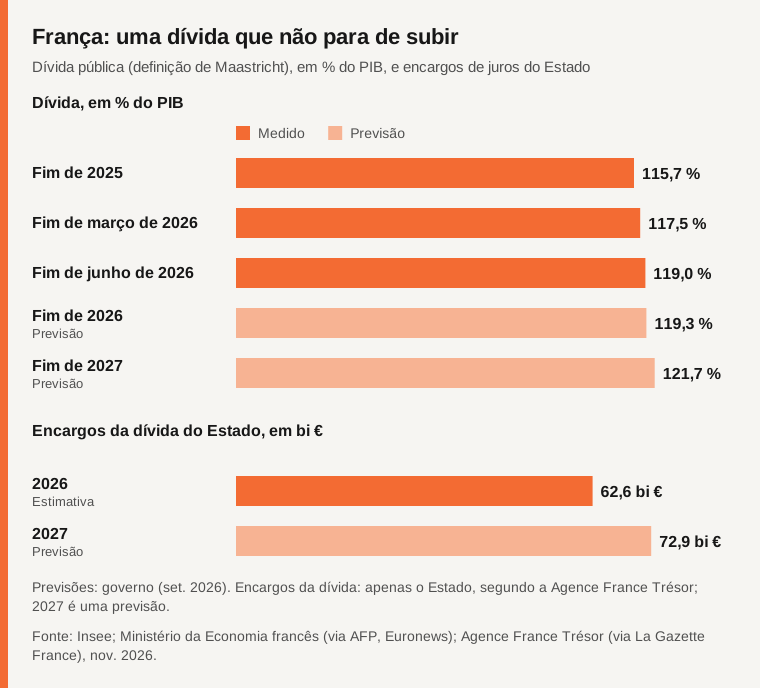
O caso francês. No fim de junho de 2026, a dívida pública atingiu € 3,5955 trilhões, 119,0 % do PIB (Insee). O governo prevê 119,3 % no fim de 2026 e 121,7 % no fim de 2027, com um déficit de 5,4 % e depois de 5,0 % do PIB (La Presse). Seria o nível mais alto desde o início da série, em 1978 (Euronews). Só para o Estado central, a carga da dívida passaria de € 62,6 bilhões para € 72,9 bilhões em 2027, segundo a Agence France Trésor (La Gazette France). Para comparação, o orçamento da educação nacional é de cerca de € 64,5 bilhões em 2026 (Major Prépa). O orçamento de 2027 prevê € 54 bilhões de poupanças e ajustamentos (Euronews), a poucos meses das eleições presidenciais.
As causas
1. Uma produtividade que fica para trás. O relatório entregue por Mario Draghi à Comissão Europeia em setembro de 2024 constatava que a Europa ficou para trás dos Estados Unidos nas tecnologias do futuro e estimava serem necessários € 750 bilhões a € 800 bilhões de investimento adicional por ano para recuperar o atraso. Menos produtividade significa menos crescimento, logo um «g» mais fraco na nossa regra juros contra crescimento.
2. O choque energético. Depois da invasão da Ucrânia em 2022, a Europa perdeu grande parte do gás russo barato. Os preços da energia dispararam e depois se mantiveram mais altos do que nos Estados Unidos, o que pesa na indústria. A guerra no Irã trouxe um novo choque em 2026.
3. A concorrência chinesa. As importações da União Europeia vindas da China atingiram € 558,8 bilhões em 2025, mais 54 % do que em 2019, enquanto as exportações para a China recuavam (FMI, Finance & Development). A indústria automóvel alemã, durante muito tempo campeã na China, é a primeira vítima.
4. O envelhecimento e um modelo social caro. A Europa envelhece mais rapidamente do que os Estados Unidos. A despesa com pensões e saúde é mais alta, financiada por menos trabalhadores.
5. Novas despesas com defesa. O compromisso da NATO de levar o esforço a 5 % do PIB até 2035 significa, para muitos países europeus, um aumento considerável quando os orçamentos já estão apertados.
6. O caso francês: cinquenta anos de déficit e instabilidade política. A França não apresenta um orçamento do Estado equilibrado desde 1974. Desde a dissolução da Assembleia Nacional em 2024, não surgiu nenhuma maioria estável, o que dificulta qualquer plano plurianual. As agências tiraram as consequências: a Fitch baixou o rating da França para A+ em setembro de 2025 e a S&P em outubro de 2025, enquanto a Moody's o mantém em Aa3 com perspectiva negativa (iFRAP).
O que ainda aguenta
A Europa continua sendo uma das regiões mais ricas do mundo, com abundante poupança privada, e a França continua se endividando sem dificuldade, só que a um preço mais alto. A Moody's sublinhou também que o déficit francês de 2025, de 5,1 % do PIB, foi melhor do que o previsto (La Gazette France). As instituições europeias mostraram ainda, em 2012 e em 2020, que sabem agir em uma crise.
Três cenários para a década
| Cenário | O que acontece | Consequência |
|---|---|---|
| Recuperação | Investimento maciço, mercado único mais profundo, orçamentos saneados gradualmente | O crescimento sobe, a dívida estabiliza |
| Declínio lento (o mais próximo da tendência atual) | Crescimento perto de 1 %, despesa com defesa financiada a dívida | Os juros tiram espaço à escola e à investigação |
| Crise de confiança | Um grande país endividado (França, Itália) vê suas taxas dispararem | O BCE tem de intervir, com condições |
7. O painel de riscos
Para comparar os quatro impérios de uma só vez, eis duas ferramentas: uma tabela de números e depois uma grelha que dá uma nota de 1 a 5 a cada fragilidade.
| Estados Unidos | China | Rússia | Europa | |
|---|---|---|---|---|
| Dívida pública (2026) | 126,8 % do PIB | 104,4 % (135,3 % «ampliada») | ≈ 19 % | 90,2 % (zona do euro) |
| Crescimento 2026 (FMI) | 2,3 % | 4,5 % | 0,9 % | 1,1 % (zona do euro) |
| Doença principal | Déficit e juros | Imobiliário, preços, demografia | Guerra e dependência do petróleo | Crescimento fraco, envelhecimento |
| O que a protege | O dólar | Dívida devida internamente | Dívida baixa | Riqueza, poupança, instituições |
| Tipo de queda mais provável | Um «choque de taxas» | Uma estagnação à japonesa | O desgaste | Uma crise de confiança em um país |
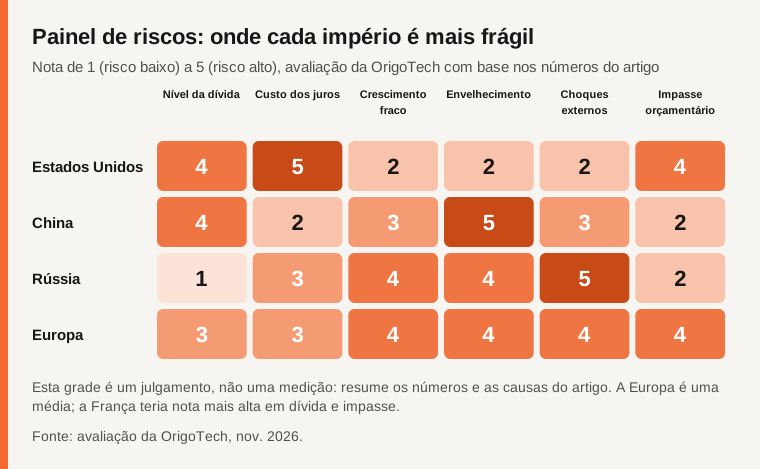
O fio comum é o dinheiro caro. Durante dez anos, as taxas baixas permitiram a todos se endividarem sem dor. Desde 2022, cada governo descobre o preço real das suas promessas: pensões, saúde, exércitos, subsídios. E em 2026, a guerra no Irã acrescentou um choque petrolífero: o FMI prevê uma alta de 41,3 % do preço médio do petróleo em 2026 (Australian Industry Group, segundo o FMI).
8. Como uma crise se poderia propagar
Estas quatro economias não são ilhas. Comerciam entre si, se endividam nos mesmos mercados e dependem das mesmas matérias-primas. Uma crise em uma passaria às outras por vários canais.
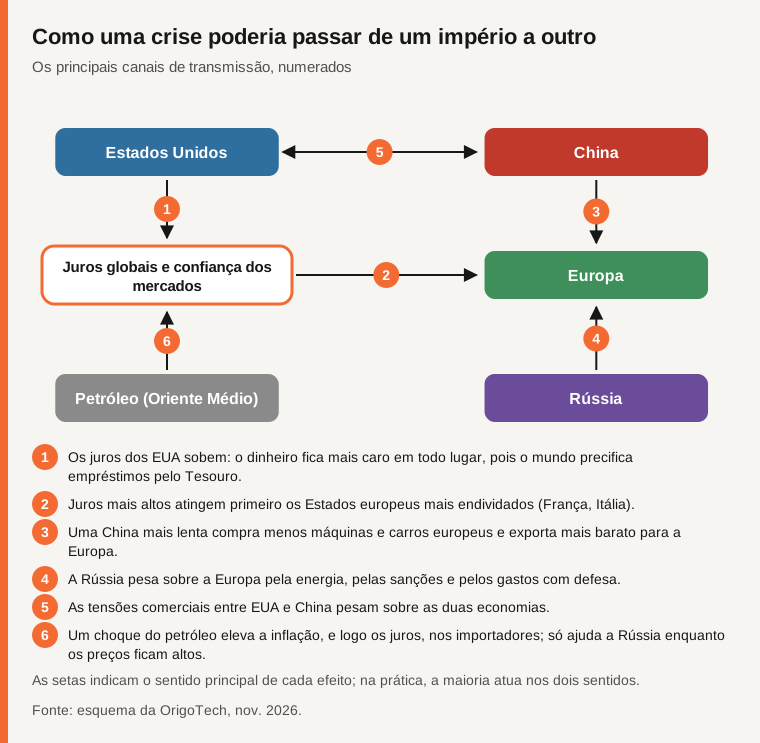
O canal mais poderoso é o primeiro: as taxas americanas. O mundo inteiro fixa o preço dos seus empréstimos olhando para o da dívida americana. Quando os investidores pedem mais para emprestar a Washington, pedem também mais para emprestar a Paris, Roma ou São Paulo. É por isso que a dívida americana não é um problema só americano.
O segundo ponto a guardar diz respeito à Europa: está no cruzamento de quase todos os canais. Sofre as taxas americanas, a concorrência chinesa, a ameaça russa e os choques petrolíferos. É ao mesmo tempo sua fragilidade e uma razão para agir rapidamente.
9. As soluções: o que funciona e o que não funciona
As quatro saídas
A história oferece quatro saídas para uma dívida pesada demais. Nenhuma é indolor.
| Saída | Como funciona | Vantagem | Custo | Exemplo |
|---|---|---|---|---|
| O crescimento | O PIB cresce mais rapidamente do que a dívida | A menos dolorosa | Lenta; não se decreta | Reino Unido depois de 1945 |
| O esforço orçamentário | Gastar menos ou cobrar mais | Eficaz e crível | Impopular; pode frear a economia | Canadá depois de 1995 |
| A inflação | A alta dos preços reduz o valor real da dívida | Discreta | Empobrece poupadores e trabalhadores, faz subir as taxas | Anos 1970 |
| O calote ou a reestruturação | Não se reembolsa tudo | Alívio imediato | Confiança destruída por muito tempo | Grécia 2012 |
O que a história nos ensina
A boa notícia é que países muito endividados conseguiram endireitar o rumo.
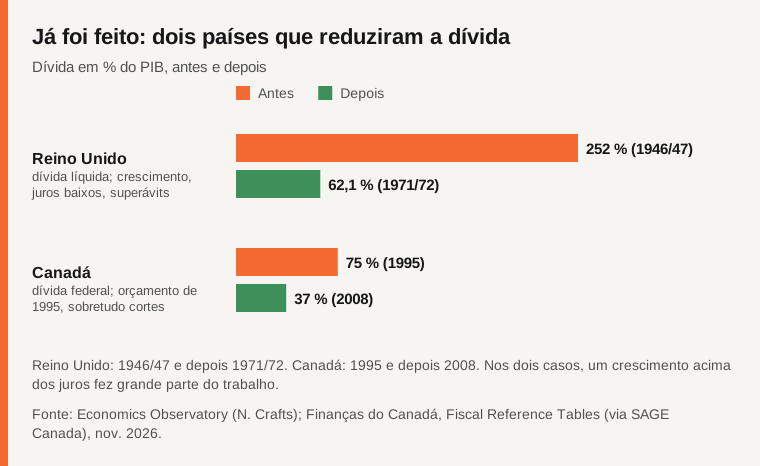
O Reino Unido depois de 1945. A sua dívida líquida atingiu o pico de 252 % do PIB em 1946/47; 25 anos depois, em 1971/72, era apenas 62,1 % (Economics Observatory). Como? Segundo o economista Nicholas Crafts, cerca de 60 % da queda veio de um crescimento superior à taxa de juros real e 40 % de superávits orçamentários antes dos juros (Economics Observatory). As taxas eram também mantidas baixas pela «repressão financeira» (controle de capitais, obrigação de os bancos deterem dívida pública) e, mais tarde, pela inflação (OBR). Ferramentas difíceis de repetir hoje, com mercados abertos e bancos centrais independentes. Não é, portanto, um modelo a copiar: aqueles juros baixos forçados e aquela inflação já não são possíveis hoje.
O Canadá depois de 1995. No início dos anos 1990, o Canadá era um dos países mais endividados do G7, e os juros absorviam 38 centavos de cada dólar de receita federal (Policy Options). O orçamento apresentado em 1995 pelo ministro das Finanças Paul Martin lançou uma consolidação de cerca de 5 % do PIB em três anos, sobretudo através de cortes (Policy Options). Resultado: um superávit logo em 1997-98 e uma dívida federal que caiu de cerca de 75 % do PIB em 1995 para 37 % em 2008 (SAGE Canada, com dados da Finance Canada). Um crescimento sustentado, ajudado pelo acordo de comércio livre norte-americano, também contribuiu.
Os dois exemplos dão a mesma lição: o sucesso combina um plano crível e suficientemente ambicioso, um crescimento superior à taxa de juros e um amplo consenso na opinião pública sobre a necessidade de agir. No Canadá, o debate público tinha criado um consenso de que «era preciso fazer algo importante», mesmo sem acordo sobre os detalhes (Policy Options).
Exemplos mais próximos de hoje
Uma objeção aparece com frequência, e ela é justa: o pós-guerra britânico não tem nada a ver com o mundo de 2026. Nenhum governo consegue mais obrigar os bancos a lhe emprestar barato. Os três exemplos a seguir são mais úteis, porque aconteceram em economias abertas, com bancos centrais independentes, populações envelhecendo e crescimento modesto.
A Suécia nos anos 1990. Depois de uma crise bancária, o PIB caiu três anos seguidos, o déficit chegou a 11 % do PIB em 1993 e a dívida bruta passou de 41 % do PIB em 1990 para 73 % em 1996 (VoxEU). O país adotou um plano plurianual de cortes e aumentos de impostos e, depois, regras duradouras: uma meta de superávit ao longo de todo o ciclo econômico e um teto de gastos fixado com três anos de antecedência. Resultado: um superávit de 3,6 % do PIB em 2000 e uma dívida reduzida a 37 % em 2011 (VoxEU). O limite: a coroa tinha caído muito depois do abandono do câmbio fixo, o que impulsionou as exportações. Um país da zona do euro não pode desvalorizar a moeda, e por isso o economista Martin Flodén considera a experiência sueca difícil de transpor para os países endividados de hoje (CEPR).
A Alemanha entre 2010 e 2019. Sua dívida subiu para 82 % do PIB em 2010, depois da crise financeira, e voltou a cair para 60 % em 2019 (ifo). O «freio da dívida» inscrito na Constituição em 2009 e a política do «zero preto» produziram superávits orçamentários. Mas a Alemanha também se beneficiou de uma conjuntura excepcional: emprego recorde, receitas fiscais em alta e juros perto de zero. Um estudo do Forum New Economy atribui a maior parte da queda ao crescimento do PIB, mais do que ao pagamento da dívida (Forum New Economy). O limite: esses juros baixíssimos não existem mais, e os críticos culpam aquela década por um subinvestimento público que o país tenta hoje recuperar afrouxando esse mesmo freio.
Portugal entre 2015 e 2025. É provavelmente o exemplo mais revelador para a Europa de hoje: um país da zona do euro, sem moeda própria, com população envelhecendo e crescimento de cerca de 2 % ao ano. Recém-saído de um resgate internacional, tinha uma dívida de cerca de 132 % do PIB em 2015 (Essential Business). No fim de 2025, ela tinha caído para 89,7 %, o menor nível desde 2009, com superávits orçamentários de 0,6 % do PIB em 2024 e de 0,7 % em 2025 (ECO News). A receita: superávits antes dos juros ano após ano e um crescimento nominal (inflação incluída) acima da taxa média paga sobre a dívida, como o Banco de Portugal já observava em 2018 (Banco de Portugal). O limite: o caminho passou por anos de austeridade muito dura, e a dívida portuguesa continua entre as mais altas da zona do euro.
| Exemplo | Dívida no início → no fim | O que ajudou | O que não dá para repetir em todo lugar |
|---|---|---|---|
| Suécia, 1996 → 2011 | 73 % → 37 % do PIB | Plano plurianual, consenso político, regras fiscais rígidas | Forte queda da moeda, impossível na zona do euro |
| Alemanha, 2010 → 2019 | 82 % → 60 % do PIB | Freio da dívida, superávits, emprego recorde | Juros perto de zero; investimento público sacrificado |
| Portugal, 2015 → 2025 | cerca de 132 % → 89,7 % do PIB | Superávits antes dos juros, crescimento acima da taxa da dívida | Anos de austeridade muito dura no começo |
Nenhum desses países precisou de um crescimento de pós-guerra. Todos precisaram da mesma coisa: uma regra crível, mantida por mais de dez anos, acima das trocas de governo. É exatamente o que é mais difícil de obter hoje nos Estados Unidos e na França, onde nenhuma maioria estável se forma. Para a Rússia, nenhum desses exemplos se aplica enquanto a guerra durar.
As alavancas, império a império
A escolha entre estas alavancas cabe ao debate democrático: apresentamos as opções mais citadas e seus custos, não um programa.
Estados Unidos
| Alavanca | Efeito esperado | Custo ou risco |
|---|---|---|
| Plano orçamentário crível de dez anos | Tranquiliza os mercados, reduz o prêmio de risco | Exige um compromisso entre os dois partidos |
| Reforma das pensões (Social Security) antes de 2032 | Evita um corte automático de cerca de 22 % das pensões | Subir contribuições, idade ou rever as pensões |
| Mais receitas (impostos) | Reduz rapidamente o déficit | Defendido sobretudo pelos democratas; segundo os opositores, freia a atividade |
| Menos despesa | Reduz o déficit de forma duradoura | Defendido sobretudo pelos republicanos; toca em programas populares |
| Banco central independente | Os mercados acreditam que a inflação não servirá para apagar a dívida | Taxas às vezes mais altas a curto prazo |
| Apostar na produtividade da IA | Aumenta o «g» | Incerto e ainda não visível nos números da dívida |
China
| Alavanca | Efeito esperado | Custo ou risco |
|---|---|---|
| Reforçar pensões, saúde e seguro-desemprego | As famílias poupam menos e consomem mais | Custa dinheiro público a curto prazo |
| Reformar o registro de residência (hukou) | Dá aos trabalhadores migrantes acesso aos serviços públicos urbanos | Resistências locais, custo para as cidades |
| Acabar de sanear as dívidas locais | Desarma uma bomba-relógio | Perdas a repartir entre Estado, bancos e credores |
| Deixar falir de forma ordenada as incorporadoras insolventes | O mercado encontra um preço mínimo | Golpe na confiança a curto prazo |
| Encerrar a crise imobiliária | Relança a confiança das famílias | Cerca de 5 % do PIB em três anos, segundo o FMI |
O FMI estima que o conjunto das suas recomendações poderia aumentar o consumo em cerca de 4 pontos do PIB em cinco anos (FMI), e que encerrar a crise imobiliária custaria cerca de 5 % do PIB (Business Day).
Rússia
| Alavanca | Efeito esperado | Custo ou risco |
|---|---|---|
| Reduzir o custo da guerra | Liberta o orçamento, permite baixar as taxas | Decisão política antes de ser econômica |
| Subir ainda os impostos | Cobre o déficit | Trava o consumo e o investimento |
| Usar as reservas | Ganha tempo | As reservas já estão abaixo da metade do nível pré-guerra |
| Diversificar para além dos hidrocarbonetos | Reduz a dependência do petróleo | Muito difícil com sanções e taxas a 14 % |
Enquanto a guerra absorver uma parte tão grande do orçamento, o banco central tem de manter as taxas altas e a economia civil definha. A única variável que muda de fato a equação é o custo da guerra.
Europa (e França)
| Alavanca | Efeito esperado | Custo ou risco |
|---|---|---|
| Investir maciçamente (relatório Draghi) | Recupera o atraso de produtividade, aumenta o «g» | € 750 a 800 bilhões por ano a financiar |
| Unificar os mercados de capitais | A poupança europeia financia as empresas europeias | Resistências nacionais, reforma técnica longa |
| Aprofundar o mercado único (energia, digital, defesa) | Economias de escala, empresas maiores | Partilha de soberania |
| Defesa comum | Evita que 27 países comprem separadamente e mais caro | Acordo político difícil |
| França: trajetória de redução do déficit gradual mas cumprida | Estabiliza a dívida, recupera a confiança das agências | Escolher poupanças ou impostos, em um Parlamento sem maioria |
| Mais pessoas a trabalhar, durante mais tempo | Mais receitas, menos despesa | Tema politicamente explosivo (pensões) |
As falsas boas ideias
Algumas soluções voltam muitas vezes ao debate mas não resistem a uma análise.
- «Basta imprimir dinheiro». Financiar o Estado criando moeda faz subir a inflação, logo as taxas, e destrói a confiança na moeda. A Argentina é o exemplo repetido.
- «A inflação vai resolver tudo sozinha». Ajudou depois de 1945, mas hoje os credores exigiriam logo taxas mais altas para se protegerem. O Office for Budget Responsibility britânico considera, aliás, que uma inflação duradouramente mais alta provavelmente já não seria um meio eficaz de reduzir a dívida (OBR).
- «A IA vai resolver tudo». Pode aumentar a produtividade, logo o crescimento. Mas ninguém sabe ainda quanto nem quando. Construir um orçamento sobre essa aposta seria como gastar um salário que ainda não se recebeu.
- «Basta fazer os ricos pagarem» ou «basta cortar o desperdício». Cada um destes caminhos pode fazer parte de uma solução, mas os montantes em jogo são tais que nenhum país alguma vez saneou as contas com uma só alavanca. O Canadá combinou cortes e aumento de receitas, em uma proporção de cerca de sete para um (R Street).
Nossa leitura: por que «queda» talvez não seja a palavra certa
A palavra «queda» evoca Roma invadida em uma só noite. A realidade econômica se parece mais com a frase de Hemingway sobre a falência: chega «aos poucos, depois de repente». Aos poucos, porque as dívidas crescem em silêncio durante anos. De repente, porque a confiança pode virar em poucas semanas, como no Reino Unido em setembro de 2022.
Nenhum destes quatro blocos está condenado. Cada um mantém forças consideráveis: o dólar para os Estados Unidos, a poupança e a indústria para a China, uma dívida baixa para a Rússia, a riqueza e as instituições para a Europa. E a história mostra que países muito mais endividados conseguiram.
Mas nenhum pode continuar a contar com dinheiro gratuito para adiar as escolhas difíceis. O verdadeiro perigo não é a dívida em si: é deixar que sejam os juros, no lugar dos líderes, a decidir o que o Estado ainda pode financiar. Quando um país paga mais pelo seu passado do que pelo seu futuro, já começou a declinar, mesmo que ninguém ainda tenha reparado. A pergunta, então, não é se estes impérios vão cair, mas se saberão agir enquanto ainda podem escolher os meios.
FAQ
Os Estados Unidos podem ir à falência?
Não como uma empresa: se endividam em dólares, uma moeda que eles próprios emitem. O risco realista é outro: taxas duradouramente mais altas, mais inflação ou uma perda de confiança no dólar, que reduziriam a margem de manobra de Washington e tornariam o crédito mais caro em todo o mundo.
Porque é que a Rússia, pouco endividada, é frágil?
Porque sua fraqueza não é o tamanho da dívida, é o financiamento: depende do petróleo, as reservas derretem e só se pode endividar no mercado interno, a taxas altas.
A França pode viver uma crise à grega?
O caso é diferente: a França é muito maior, sua dívida é muito procurada e beneficia dos instrumentos do Banco Central Europeu. Mas a carga dos juros sobe rapidamente e reduz as margens; a Fitch e a S&P já a rebaixaram para A+ em 2025 (iFRAP).
O que é a dívida «ampliada» da China?
É uma medida do FMI que soma à dívida oficial os empréstimos das sociedades de financiamento criadas pelos governos locais. Dá um retrato mais completo do que o Estado chinês terá, na prática, de assumir.
Porque é que a Itália, mais endividada do que a França, preocupa menos hoje?
Porque seu déficit é mais baixo (em torno de 2,9 % do PIB contra mais de 5 % na França): sua dívida cresce mais devagar. Os mercados olham tanto para a trajetória como para o nível.
O que é que tudo isto muda para mim?
Na prática, três coisas. Juros mais altos no financiamento imobiliário e no crédito ao consumidor, porque seguem as taxas dos Estados. Pressão sobre os serviços públicos e os benefícios sociais, porque cada euro de juros é um euro que não financia a escola nem o hospital. E, no longo prazo, debates sobre impostos e idade de aposentadoria.
É preciso um crescimento de pós-guerra para reduzir a dívida?
Não. Portugal levou sua dívida de cerca de 132 % para 89,7 % do PIB entre 2015 e 2025 com um crescimento de cerca de 2 % ao ano (ECO News). O que importa é que o crescimento, inflação incluída, fique acima da taxa paga sobre a dívida, e que o Estado tenha superávit antes dos juros por vários anos.
Uma crise mundial está iminente?
Nada o indica a curto prazo: os Estados continuam se endividando sem dificuldade. O risco é mais uma erosão lenta, com choques pontuais (como a alta dos juros americanas em setembro de 2026). É precisamente nesta fase calma que agir custa menos.
Método e limites
Números consultados entre 7 e 9 de novembro de 2026. Os dados a partir de 2026 são, na maioria, previsões (FMI, governos, bancos centrais) que serão revistas. As definições de dívida variam conforme as fontes: indicamos qual é usada. Vários números vêm de meios de comunicação que citam dados oficiais; nós os atribuímos sempre. Os cenários, a grelha de riscos e a simulação juros contra crescimento são ferramentas pedagógicas construídas pela OrigoTech, não previsões. «A nossa leitura» é uma interpretação, não um fato. Este artigo não é aconselhamento de investimento.
Fontes
- Bernama (Xinhua): US National Debt Tops US$40 Trillion For First Time (verificado em 2026-11-08)
- American Action Forum: U.S. Treasury: FY 2026 Deficit Totaled $2 Trillion (verificado em 2026-11-08)
- WFTV (AP): US national debt passes $40 trillion milestone (verificado em 2026-11-08)
- Crypto Briefing (KuCoin): US National Debt Surpasses $40 Trillion for the First Time (verificado em 2026-11-08)
- Trading Economics: US 10Y Bond Yield Hits 19-year High (verificado em 2026-11-08)
- investingLive: The full statement from the October 2026 FOMC rate decision (verificado em 2026-11-08)
- Reason: The 'Big Beautiful Bill' Will Add $2.4 Trillion to the Deficit (verificado em 2026-11-09)
- Washington Examiner: CBO says 'big, beautiful bill' will add $3.4 trillion to deficits in final estimate (verificado em 2026-11-09)
- Congressional Research Service: Social Security, Selected Findings of the 2026 Annual Report (verificado em 2026-11-09)
- NARSSA: Inside the 2026 Social Security Trustees Report (verificado em 2026-11-09)
- Washington Examiner: Moody's downgrades US credit ratings (verificado em 2026-11-09)
- PBS (AP): Moody's strips U.S. government of top credit rating (verificado em 2026-11-09)
- Hoover Institution: Ferguson's Law, Debt Service, Military Spending, and the Fiscal Limits of Power (verificado em 2026-11-08)
- The Pynx: Ferguson's Folly (verificado em 2026-11-08)
- IMF: Fiscal Monitor, gross debt (October 2026) (verificado em 2026-11-08)
- IMF: 2025 Article IV Consultation with China (verificado em 2026-11-08)
- IMF: How China's Economy Can Pivot to Consumption-led Growth (verificado em 2026-11-09)
- IMF, Finance & Development: China's Emerging Economic Engine (verificado em 2026-11-09)
- Pattaya Mail: IMF warns in Bangkok global public debt could hit 100% of GDP by 2029 (verificado em 2026-11-08)
- IMF: October 2025 Fiscal Monitor (verificado em 2026-11-08)
- Trading Economics: IMF Upgrades 2026 Global Growth Forecast (verificado em 2026-11-08)
- Australian Industry Group: Global forecasts, October 2026 (verificado em 2026-11-08)
- OSW: NATO summit in The Hague, a two-component 5% of GDP on defence (verificado em 2026-11-09)
- Yeni Şafak: China economy grows 4.5% in third quarter 2026 (verificado em 2026-11-08)
- Rhodium Group: China's Economy, Rightsizing 2025, Looking Ahead to 2026 (verificado em 2026-11-09)
- BBVA Research: China Economic Outlook, September 2026 (verificado em 2026-11-08)
- Caixin: China's Population Decline Accelerates as Births Hit Modern-Era Low in 2025 (verificado em 2026-11-08)
- Caixin: China Unveils More Nuanced Economic Plan for 2026 (verificado em 2026-11-08)
- Caixin: The Consumption Conundrum Dividing China's Economists (verificado em 2026-11-09)
- Business Standard: Why China's economy would be more vulnerable to Trump tariffs this time (verificado em 2026-11-08)
- Business Day: IMF urges China to make 'brave choices' (verificado em 2026-11-08)
- Gulf Times: China's property crisis, why the market is a mess (verificado em 2026-11-09)
- CFR: Does Evergrande's Collapse Threaten China's Economy? (verificado em 2026-11-09)
- The Moscow Times: IMF Slashes Russia's 2026 Growth Forecast to 0.8% (verificado em 2026-11-08)
- Interfax: IMF lowers Russia growth forecast for 2026-2027 (verificado em 2026-11-08)
- Interfax: Central Bank of Russia again keeps key rate at 14% (verificado em 2026-11-08)
- Interfax: "Tes" news feed (July 2026) (verificado em 2026-11-08)
- United24: Russia's National Wealth Fund Could Run Dry Within a Year, Gazprombank Analysts Warn (verificado em 2026-11-08)
- The Moscow Times: Russia to Tap National Wealth Fund at Record Pace (verificado em 2026-11-08)
- The Moscow Times: Did the Mideast Conflict Just Rescue Russia's War Budget? (verificado em 2026-11-08)
- The Moscow Times: More Taxes for More War, Unpacking Russia's 2026 Budget (verificado em 2026-11-09)
- The Moscow Times: More Taxes for More War (VAT at 22%) (verificado em 2026-11-09)
- Carnegie Endowment: Russian economy forecast (verificado em 2026-11-09)
- BOFIT (Bank of Finland): Russian budget framework for 2026-2028 (verificado em 2026-11-09)
- NV (Bloomberg): Russian oil revenues continue to slump (verificado em 2026-11-08)
- Jamestown Foundation: Central Bank and Finance Ministry Warn Putin of War's Impact on Economy (verificado em 2026-11-08)
- TASS: Russia's public debt lowest among G20 nations in 2026, IMF (verificado em 2026-11-08)
- Y94 (Reuters): Russia's debt-servicing costs to rise 22.5% in 2026 (verificado em 2026-11-08)
- The Star: Russian central bank holds key rate steady at 14 pct (verificado em 2026-11-08)
- Lovguiden: Eurogroup, neutral fiscal stance in 2026 (verificado em 2026-11-08)
- German Federal Government: The German economy is growing again (verificado em 2026-11-08)
- retail-news.de: Bundesregierung hebt Wachstumsprognose für 2026 an (verificado em 2026-11-08)
- Rick McElderry: Global Economy Report, October 2026 (verificado em 2026-11-08)
- Insee: quarterly Maastricht debt, second quarter 2026 (verificado em 2026-11-08)
- La Presse: France, public debt could reach 121.7% of GDP in 2027 (verificado em 2026-11-08)
- Euronews: French public debt soars to 119% of GDP (verificado em 2026-11-08)
- Euronews: France's debt at its highest since 1978 (verificado em 2026-11-08)
- La Gazette France: debt reached 119% of GDP (verificado em 2026-11-08)
- La Gazette France: Moody's keeps France's sovereign rating (verificado em 2026-11-09)
- iFRAP: Note on France's debt, lessons from Greece and Portugal (verificado em 2026-11-09)
- Major Prépa: public debt, second quarter 2026 (verificado em 2026-11-08)
- Economics Observatory: Rebuilding after the Second World War, what lessons for today? (verificado em 2026-11-09)
- Economics Observatory: Questions and answers (N. Crafts) (verificado em 2026-11-09)
- Office for Budget Responsibility: Long-run drivers of UK government debt (verificado em 2026-11-09)
- Policy Options: The virtuous cycle, the Canadian experience in a G7 context (verificado em 2026-11-09)
- Policy Options: size of the Canadian consolidation (verificado em 2026-11-09)
- Policy Options: the Canadian virtuous cycle (French-language site) (verificado em 2026-11-09)
- SAGE Canada: Charting Canada's Fiscal Trajectory, 1990-91 to 2024-25 (verificado em 2026-11-09)
- R Street: Lessons from Canadian Debt Reduction (verificado em 2026-11-09)
- VoxEU (Lars Calmfors): What can Europe learn from Sweden? Four lessons for fiscal discipline (verificado em 2026-11-09)
- CEPR (Martin Flodén): A Role Model for the Conduct of Fiscal Policy? Experiences from Sweden (verificado em 2026-11-09)
- ifo (Clemens Fuest): The Merkel Era, a review of budgetary and fiscal policy (verificado em 2026-11-09)
- Forum New Economy: German public debt after a decade of fiscal consolidation (verificado em 2026-11-09)
- Essential Business: Portugal's results "extraordinary", says Finance Minister (verificado em 2026-11-09)
- ECO News: Government posts impressive public accounts, surplus reaches 0.7% (verificado em 2026-11-09)
- Banco de Portugal: Economic Bulletin, May 2018 (verificado em 2026-11-09)
Encontrou um erro neste artigo? Avise-nos · Nossa política de correções

