Analisi
La caduta degli Imperi
Debito record negli USA, mattone e demografia in Cina, economia di guerra in Russia, crescita al palo in Europa: cause, meccanismi, rischi e soluzioni, spiegati passo dopo passo con 13 grafici e schemi.
Nel XVI secolo, la Spagna di Filippo II era la prima potenza del mondo. Aveva l'argento delle Americhe, la migliore fanteria d'Europa e un impero «su cui non tramontava mai il sole». Eppure fece default sul proprio debito più volte nel corso di quel solo regno. Gli imperi cadono raramente perché un nemico li rovescia. Cadono soprattutto perché non riescono più a pagare ciò che hanno promesso.
Nel 2026, quattro grandi blocchi, Stati Uniti, Cina, Russia ed Europa, mostrano ciascuno una spia d'allarme. Non sono le stesse, e nessuna annuncia un crollo per domani. Ma per la prima volta da molto tempo, sono accese tutte e quattro insieme.
Questo articolo è lungo, perché l'argomento lo richiede. È pensato per essere capito senza alcuna formazione in economia: si parte dalle basi, si risale alle cause, si esamina ogni impero, poi si guarda come una crisi potrebbe propagarsi e, soprattutto, che cosa possono ancora fare i leader. Ogni parte si può leggere da sola.
Separiamo i fatti (con cifre e fonti), le stime di istituzioni come il FMI e la nostra lettura, indicata come tale. Non è un consiglio d'investimento.
L'essenziale
- Stati Uniti: il debito federale ha superato i 40.000 miliardi di dollari il 18 agosto 2026, e gli interessi sul debito (1.100 miliardi nell'esercizio 2026) costano ormai più dell'esercito. Cause: tagli fiscali non coperti, crisi del 2008 e del 2020, invecchiamento, risalita dei tassi.
- Cina: la crescita tiene intorno al 4,5 %, ma il mattone crolla, i prezzi sono fermi, la popolazione cala e il debito pubblico «allargato» supera il 135 % del PIL secondo il FMI. Causa di fondo: un modello trainato da investimenti e immobiliare anziché dai consumi delle famiglie.
- Russia: l'economia di guerra è senza fiato (crescita vicina all'1 %), il fondo di riserva si è più che dimezzato, il credito costa ancora il 14 % e l'IVA è salita al 22 %. Causa: una guerra che assorbe quasi il 40 % del bilancio federale.
- Europa: l'area euro cresce di circa l'1 % l'anno; la Francia è arrivata al 119 % di debito e presto pagherà più interessi di quanto spende per la scuola. Cause: produttività debole, invecchiamento, shock energetico, nuove spese per la difesa.
- Il punto in comune: debiti alti proprio quando il denaro torna a essere caro. Il FMI prevede un debito pubblico mondiale oltre il 100 % del PIL entro il 2029.
- Le soluzioni esistono: il Regno Unito dopo il 1945 e il Canada dopo il 1995 hanno ridotto fortemente il debito. Hanno combinato crescita, disciplina di bilancio e credibilità, e ci sono voluti tempo e coraggio politico. Più di recente, Svezia, Germania e Portogallo ci sono riusciti senza una crescita da dopoguerra.
Sommario
- Le basi: capire il debito in dieci minuti
- Come siamo arrivati qui?
- Stati Uniti: l'impero che paga più per il debito che per l'esercito
- Cina: invecchiare prima di diventare ricca
- Russia: l'economia di guerra che divora se stessa
- Europa: ricca, ma ferma
- Il cruscotto dei rischi
- Come potrebbe propagarsi una crisi
- Le soluzioni: cosa funziona e cosa no
- La nostra lettura, FAQ e fonti
1. Le basi: capire il debito in dieci minuti
Le parole da conoscere
Prima di andare avanti, ecco le otto parole che ricorrono in tutto l'articolo. Non serve impararle a memoria: tornate a questa tabella quando un termine vi sfugge.
| Parola | Che cosa significa | Esempio semplice |
|---|---|---|
| PIL | Tutta la ricchezza prodotta da un Paese in un anno | Il «fatturato» del Paese |
| Deficit | Quanto lo Stato spende in più di quanto incassa in un anno | Un mese in cui spendete 2.200 € con uno stipendio di 2.000 € |
| Debito | La somma di tutti i deficit passati non rimborsati | Il totale dei vostri prestiti in corso |
| Debito in % del PIL | Il debito confrontato con la ricchezza prodotta in un anno | 100 % = un anno intero di produzione del Paese |
| Titolo di Stato | Un titolo di debito che lo Stato vende ai creditori e che paga interessi | Un BTP |
| Tasso d'interesse | Il prezzo del denaro preso in prestito, in % all'anno | Il tasso del vostro mutuo |
| Avanzo primario | Il bilancio è positivo prima di pagare gli interessi sul debito | Mettete da parte prima di rimborsare i prestiti |
| Rating sovrano | Il voto di fiducia dato a uno Stato dalle agenzie (S&P, Moody's, Fitch) | AAA = il migliore, poi AA, A, BBB… |
Come si indebita uno Stato
Uno Stato non va in banca come un privato. Vende titoli di Stato: titoli che dicono, in sostanza, «vi restituisco 100 fra dieci anni e intanto vi pago 3 all'anno». Li comprano banche, assicurazioni (che ci investono la vostra polizza vita), fondi, investitori esteri e, a volte, la banca centrale.
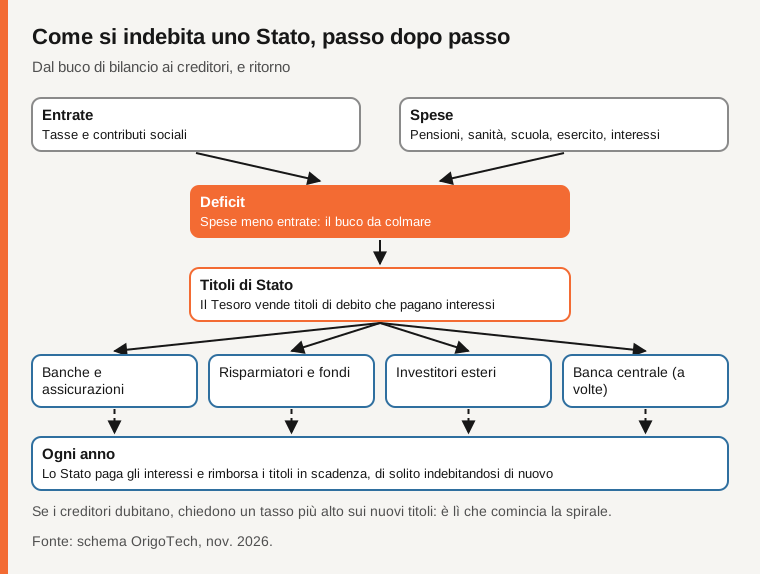
Il punto cruciale è l'ultima casella dello schema: quando un titolo scade, lo Stato quasi sempre lo rimborsa… vendendone uno nuovo. Uno Stato quindi non ripaga mai davvero il suo debito; lo «rifinanzia». Per questo il debito di uno Stato non è paragonabile a quello di una famiglia: una famiglia deve rimborsare prima di scomparire, uno Stato non scompare.
Ma questo sistema ha un punto debole: si regge interamente sulla fiducia. Se i creditori cominciano a dubitare, chiedono un tasso più alto su ogni nuovo titolo. E siccome lo Stato sostituisce di continuo i vecchi titoli, l'aumento finisce per toccare tutto il debito.
La regola che decide tutto: tassi contro crescita
Immaginate un negoziante che prende in prestito al 5 % per ingrandire il negozio. Se le vendite crescono del 7 % l'anno, si arricchisce: il debito pesa sempre meno rispetto al fatturato. Se crescono solo del 2 %, ogni anno il debito pesa un po' di più.
Per un Paese è esattamente lo stesso. Si confrontano due numeri:
- il tasso d'interesse medio che lo Stato paga sul debito, indicato con r;
- la crescita dell'economia (inflazione inclusa), indicata con g.
Se g è più grande di r, il debito «si scioglie» da solo rispetto alla ricchezza del Paese. Se r supera g, cresce da solo, a meno che lo Stato non abbia un avanzo prima degli interessi. Il grafico lo mostra con un Paese immaginario che parte da un debito pari al 100 % del PIL.
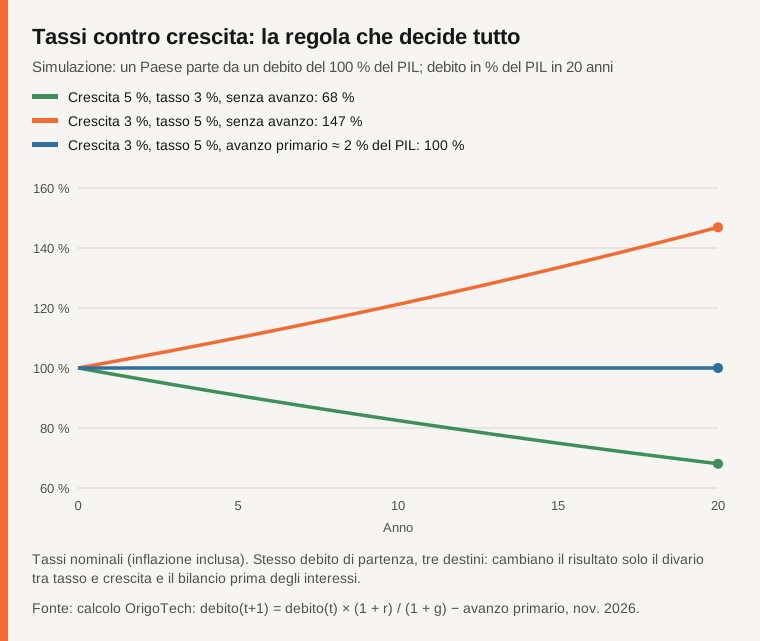
In tutti e tre i casi il Paese parte dallo stesso punto. A cambiarne il destino non è la dimensione del debito iniziale né la buona volontà dei leader: è il divario tra tassi e crescita, e lo sforzo di bilancio. Tenete a mente questa tabella, riassume tutto il meccanismo:
| Situazione | Che cosa succede al debito (in % del PIL) | Sforzo necessario per stabilizzarlo |
|---|---|---|
| Crescita > tasso | Scende da solo | Nessuno; è possibile perfino un piccolo deficit |
| Crescita = tasso | Resta stabile se il bilancio è in pareggio prima degli interessi | Pareggio primario |
| Crescita < tasso | Sale da solo | Un avanzo primario, tanto più grande quanto più il debito è pesante |
È il cuore del problema del 2026: negli anni 2010 i tassi erano quasi ovunque sotto la crescita. Dal 2022 sono risaliti.
Perché i tassi sono risaliti?
Per dieci anni dopo la crisi del 2008 le banche centrali hanno tenuto i tassi molto bassi, a volte negativi, per sostenere l'economia. Il denaro era quasi gratis e gli Stati ne hanno approfittato. Nel 2021-2022 è tornata l'inflazione: ripresa post-Covid, carenze e poi impennata dell'energia dopo l'invasione dell'Ucraina. Per frenarla, le banche centrali hanno alzato i tassi, in fretta e con forza.
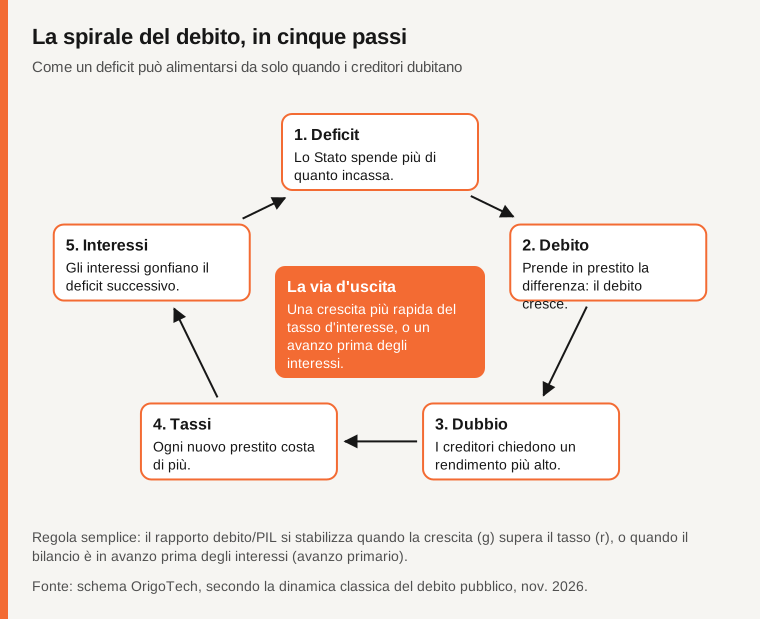
Un debito non si rifinanzia tutto in una volta: ogni mese lo Stato sostituisce vecchi prestiti a buon mercato con nuovi prestiti più cari. Il conto sale piano, poi sempre più in fretta. È la spirale qui sotto.
Tre modi di «cadere»
Quando si parla della «caduta» di un'economia, spesso si confondono tre scenari molto diversi:
| Tipo di crisi | Come si svolge | Esempi storici |
|---|---|---|
| Crisi del debito | I creditori rifiutano di prestare o chiedono tassi insostenibili; lo Stato deve tagliare bruscamente o ristrutturare | Grecia 2010-2012 |
| Crisi della moneta | La moneta crolla, l'inflazione esplode, il risparmio viene distrutto | Argentina, più volte |
| Lunga stagnazione | Nessun crollo, ma anni di crescita fiacca, prezzi deboli e un debito sempre più pesante | Giappone dopo il 1990 |
C'è una quarta forma, più breve, che vale la pena conoscere: lo shock di fiducia. Nel settembre 2022, nel Regno Unito, una manovra di tagli fiscali senza coperture fece crollare la sterlina e i titoli di Stato in pochi giorni, e la prima ministra dovette lasciare l'incarico poche settimane dopo. Nemmeno un grande Paese ricco è al riparo da un avvertimento dei mercati.
Tenere a mente questa distinzione è essenziale: ciascuno dei nostri quattro imperi è esposto a un tipo di caduta diverso.
2. Come siamo arrivati qui?
I debiti di oggi non sono piovuti dal cielo. Sono il risultato di una serie di shock, ciascuno finanziato a debito, senza sfruttare gli anni tranquilli per rimborsare.
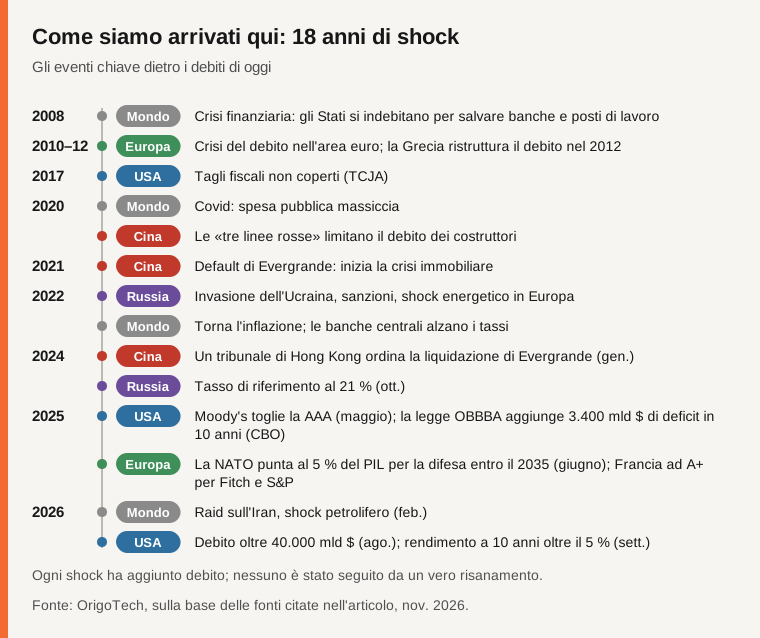
Le cause comuni si possono raggruppare in cinque grandi famiglie:
- Le crisi sono state pagate a credito. Nel 2008 e nel 2020 gli Stati si sono indebitati in massa per evitare il crollo di banche e posti di lavoro. Probabilmente era la scelta giusta in quel momento, ma il debito è rimasto.
- Il denaro gratis ha addormentato la vigilanza. Con tassi vicini allo zero, indebitarsi non costava quasi nulla. Molti governi si sono abituati a finanziare la spesa corrente a debito.
- L'invecchiamento costa sempre di più. Più pensionati e meno lavoratori: la spesa per pensioni e sanità sale meccanicamente, mentre le entrate crescono meno.
- La crescita ha rallentato. I guadagni di produttività, cioè la capacità di produrre di più con lo stesso lavoro, sono più deboli che nel Novecento nella maggior parte dei Paesi ricchi.
- Il mondo è tornato pericoloso. Guerra in Ucraina, guerra in Iran, tensioni con la Cina: le spese militari risalgono ovunque. I membri della NATO si sono impegnati nel giugno 2025 a destinare il 5 % del PIL a difesa e sicurezza entro il 2035, di cui il 3,5 % alla difesa in senso stretto (OSW).
Risultato: a livello mondiale, il FMI stima che il debito pubblico abbia raggiunto il 94 % del PIL nel 2025 e possa superare il 100 % entro il 2029, secondo il Fiscal Monitor presentato a ottobre 2026 alle riunioni annuali di Bangkok (Pattaya Mail). Sarebbe il livello più alto dal 1948, come il Fondo scriveva già un anno prima (FMI).
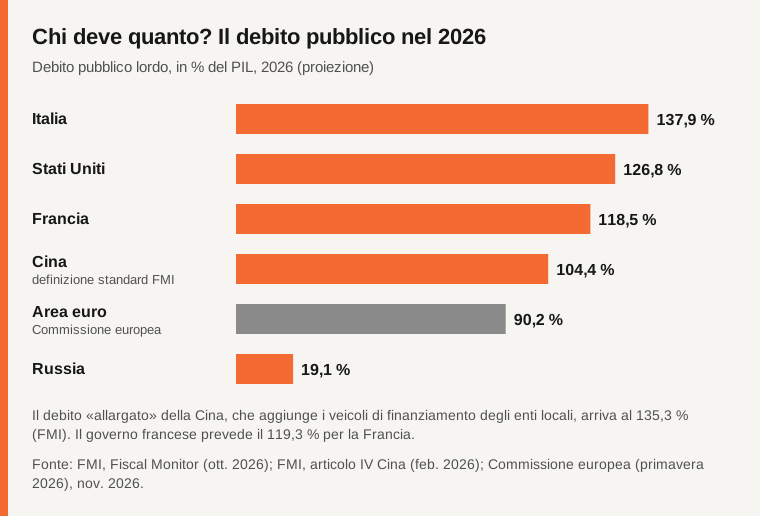
Una cifra di debito, da sola, non dice tutto: l'Italia è più indebitata degli Stati Uniti, e la Russia lo è pochissimo. Conta la combinazione di debito, tassi, crescita e fiducia. Guardiamo ogni impero con questa lente.
3. Stati Uniti: l'impero che paga più per il debito che per l'esercito
I numeri chiave
| Indicatore | Valore | Fonte |
|---|---|---|
| Debito federale lordo | 40.047 mld $ (18 agosto 2026) | Tesoro, tramite Bernama |
| Debito pubblico, in % del PIL | 126,8 % (2026) | FMI |
| Deficit dell'esercizio 2026 | 2.000 mld $ (7.400 di spese, 5.400 di entrate) | AAF, su dati del Tesoro |
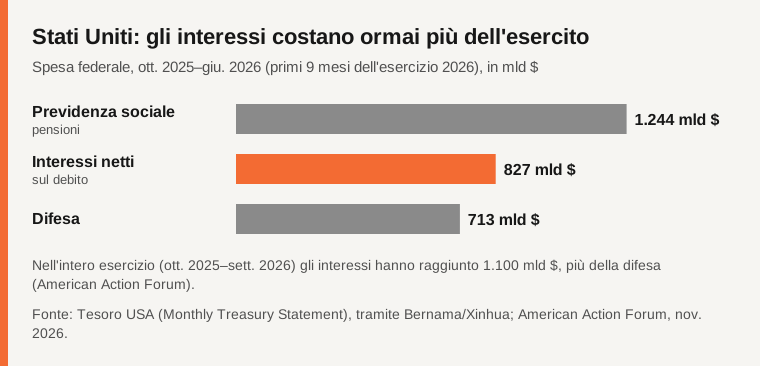
| Interessi sul debito, esercizio 2026 | 1.100 mld $, più della difesa | AAF |
| Rendimento del Treasury a 10 anni | oltre il 5 % il 15 settembre 2026 | Trading Economics |
| Crescita prevista nel 2026 | 2,3 % | FMI |
| Rating | Nessuna AAA da maggio 2025 | Moody's |
I fatti
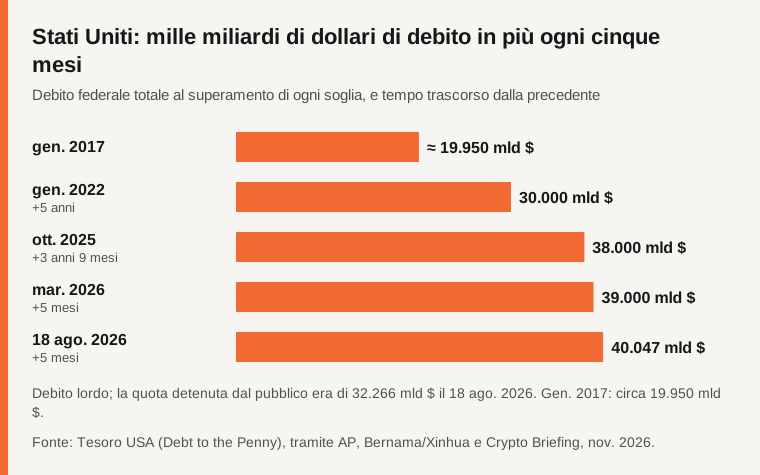
Il debito federale lordo ha superato i 40.000 miliardi di dollari il 18 agosto 2026, a 40.047 miliardi, di cui 32.266 miliardi detenuti dal pubblico, secondo i dati del Tesoro riportati da Bernama e Xinhua (Bernama). A gennaio 2017 era di circa 19.950 miliardi: è raddoppiato in meno di dieci anni (Crypto Briefing tramite KuCoin). Aveva superato i 38.000 miliardi a ottobre 2025 e i 39.000 a marzo 2026 (WFTV, secondo AP). Mille miliardi in più ogni cinque mesi circa.
L'esercizio fiscale 2026 (da ottobre 2025 a settembre 2026) si è chiuso con un deficit di 2.000 miliardi di dollari. Gli interessi sul debito hanno raggiunto 1.100 miliardi e superato la spesa per la difesa, secondo l'American Action Forum, un centro studi di centrodestra che analizza il rendiconto finale del Tesoro (AAF). Nei primi nove mesi dell'esercizio, gli interessi netti (827 miliardi) superavano già la difesa (713 miliardi) ed erano preceduti solo dalle pensioni della Social Security (1.244 miliardi) (Bernama).
Le cause
1. Tagli fiscali non coperti. Dal 2001 il bilancio federale è in deficit ogni anno (Reason). Diverse grandi riforme fiscali hanno ridotto le entrate senza un taglio equivalente della spesa. L'ultima, il cosiddetto «One Big Beautiful Bill Act», firmato a luglio 2025, proroga e rende permanenti i tagli fiscali del 2017; secondo il Congressional Budget Office (CBO), l'ufficio di bilancio non partigiano del Congresso, aggiunge quasi 3.400 miliardi di dollari ai deficit in dieci anni, interessi esclusi (Washington Examiner). La Casa Bianca sostiene che, insieme al resto della sua politica economica, in particolare i dazi, ridurrà i deficit.
2. Due crisi pagate a credito. Il salvataggio del 2008 e i piani Covid del 2020-2021 hanno aggiunto diverse migliaia di miliardi di debito in pochissimo tempo.
3. L'invecchiamento. Le pensioni (Social Security) e l'assicurazione sanitaria degli anziani (Medicare) sono le spese che crescono più in fretta. Secondo il rapporto 2026 dei suoi amministratori, il fondo che paga le pensioni di vecchiaia si esaurirà a fine 2032; dopo, le entrate coprirebbero solo circa il 78 % delle pensioni previste, salvo riforme (CRS, NARSSA).
4. La risalita dei tassi. Il 15 settembre 2026 il rendimento del Treasury decennale ha superato il 5 %, il livello più alto da luglio 2007, sulla scia dell'impennata del petrolio legata alla guerra in Iran e dei timori sui conti pubblici (Trading Economics). La Federal Reserve ha alzato i tassi a settembre, al 3,75–4,00 %, e li ha poi mantenuti il 28 ottobre (investingLive).
5. Lo stallo politico. Nessuno dei due grandi partiti ha una maggioranza stabile per un piano di lungo periodo, e il tetto del debito provoca bracci di ferro ricorrenti. A maggio 2025 Moody's ha tolto agli Stati Uniti l'ultima AAA, citando livelli di debito e interessi nettamente superiori a quelli dei Paesi con lo stesso rating (Washington Examiner). S&P lo aveva fatto nel 2011 e Fitch nel 2023.
Un simbolo: la «legge di Ferguson»
Lo storico Niall Ferguson ha proposto nel 2025 una regola che chiama «legge di Ferguson»: una grande potenza che spende più per il servizio del debito che per la difesa rischia di smettere di essere una grande potenza (Hoover Institution). Secondo lui, gli Stati Uniti hanno superato quel limite già nel 2024. I suoi esempi vanno dalla Spagna degli Asburgo all'Impero ottomano e alla Gran Bretagna dopo il 1918. La regola è contestata: i critici osservano che in diversi di questi casi il declino è cominciato prima del superamento del limite, e che la Gran Bretagna del Settecento lo ha superato senza declinare (The Pynx). È un segnale, non una profezia.
Che cosa regge ancora
Gli Stati Uniti restano l'economia più dinamica del gruppo: il FMI prevede una crescita del 2,3 % nel 2026 e nel 2027, trainata in parte dagli investimenti nell'IA (Trading Economics). Soprattutto, si indebitano nella propria moneta, il dollaro, che resta la principale valuta di riserva del mondo. La stessa Moody's ha riconosciuto che, nonostante il declassamento, il Paese conserva punti di forza eccezionali: dimensione e dinamismo dell'economia e ruolo del dollaro (PBS, secondo AP). Il mercato dei Treasury è il più profondo del pianeta: gli acquirenti non mancano, chiedono semplicemente di più.
Tre scenari per il decennio
Questi scenari sono illustrazioni costruite da OrigoTech per aiutare a ragionare, non previsioni numeriche.
| Scenario | Che cosa succede | Conseguenza |
|---|---|---|
| Atterraggio morbido | La produttività legata all'IA accelera la crescita; un compromesso di bilancio stabilizza il deficit | Il debito si stabilizza, i tassi scendono |
| Erosione lenta (il più vicino alla tendenza attuale) | Deficit intorno al 6 % del PIL, interessi in aumento continuo | Gli interessi tolgono spazio ad altre spese; il margine si scioglie |
| Shock dei tassi | Gli investitori chiedono un forte premio; il dollaro è messo in discussione | Brusco rialzo dei tassi mondiali, tagli forzati |
4. Cina: invecchiare prima di diventare ricca
I numeri chiave
| Indicatore | Valore | Fonte |
|---|---|---|
| Crescita, 3° trimestre 2026 | 4,5 % su base annua | Ufficio nazionale di statistica |
| Investimenti immobiliari (gen.-ago. 2026) | −19,2 % su base annua | BBVA Research |
| Inflazione prevista nel 2026 | 0,8 % | BBVA Research |
| Popolazione, fine 2025 | 1,405 miliardi (−3,39 milioni) | Caixin |
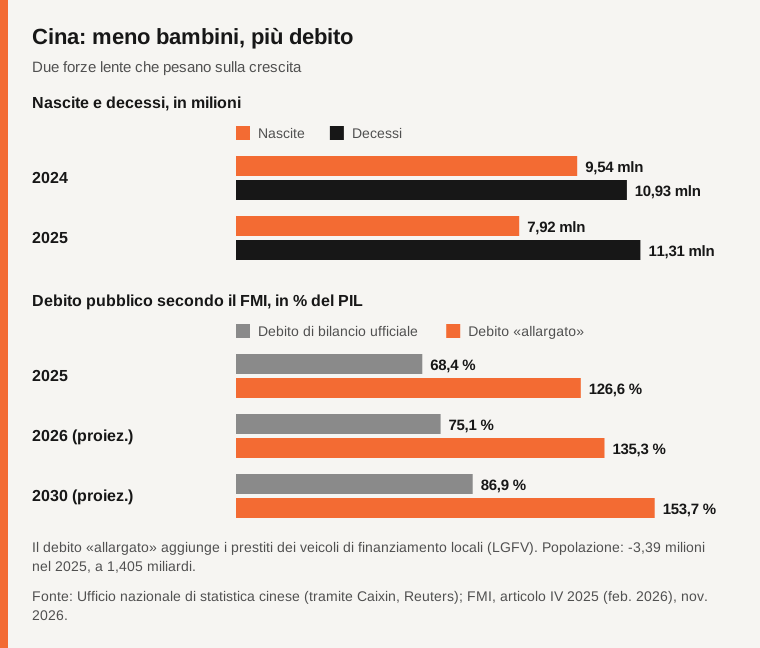
| Debito di bilancio ufficiale | 75,1 % del PIL (2026) | FMI |
| Debito «allargato» | 135,3 % del PIL (2026) | FMI |
| Consumi delle famiglie | circa il 40 % del PIL | FMI |
I fatti
Sulla carta la crescita cinese resta rispettabile: 4,5 % su base annua nel terzo trimestre 2026 e 4,6 % in nove mesi, dentro l'obiettivo di Pechino tra il 4,5 e il 5 % (Yeni Şafak, secondo l'Ufficio nazionale di statistica). Alcuni analisti dubitano di queste cifre: la società Rhodium Group stima per esempio che la crescita reale del 2025 sia stata inferiore al 3 % (Rhodium Group). Ma anche prendendo i dati ufficiali, si vedono tre crepe.
- Il mattone. A fine agosto 2026 gli investimenti immobiliari calavano ancora del 19,2 % su base annua, trascinando giù gli investimenti totali (−7,2 %) (BBVA Research).
- I prezzi. BBVA Research prevede solo lo 0,8 % di inflazione nel 2026. Quando i prezzi ristagnano, i debiti pesano di più, perché si rimborsa con un denaro che vale «di più» rispetto al momento del prestito.
- La demografia. Nel 2025 la popolazione è calata per il quarto anno di fila, di 3,39 milioni, a 1,405 miliardi. Ci sono state 7,92 milioni di nascite, il 17 % in meno del 2024, contro 11,31 milioni di decessi (Caixin).
Le cause
1. Un modello di crescita fondato sul cemento. Dopo la crisi del 2008 Pechino ha rilanciato l'economia con gli investimenti: strade, case, fabbriche. Per molto tempo il mattone ha trainato circa un quarto dell'attività cinese (Business Standard). Circa il 70 % della ricchezza delle famiglie cinesi è nell'immobiliare (Business Day): quando i prezzi scendono, le famiglie si sentono più povere e spendono meno.
2. Lo scoppio della bolla. Nell'agosto 2020 il governo ha imposto ai costruttori le «tre linee rosse», tetti all'indebitamento pensati per sgonfiare la bolla. Evergrande, allora uno dei più grandi costruttori del mondo, è andata in default nel 2021 su oltre 300 miliardi di dollari di debiti, seguita da Sunac nel 2022 e Country Garden nel 2023 (Gulf Times). Il 29 gennaio 2024 un tribunale di Hong Kong ha ordinato la liquidazione di Evergrande (CFR).
3. Enti locali che vivevano della vendita di terreni. Province e città finanziavano gran parte dei loro bilanci vendendo terreni ai costruttori, e si indebitavano fuori bilancio tramite società di finanziamento (le LGFV). Quando il mattone è crollato, quelle entrate sono sparite, ma i debiti sono rimasti. Per questo il debito pubblico cinese quasi raddoppia a seconda della definizione: il FMI conta il 75 % del PIL nel 2026 per il debito di bilancio ufficiale, ma il 135 % per il debito «allargato», che include le LGFV, e lo vede salire a quasi il 154 % nel 2030 (FMI, articolo IV). A fine 2024 Pechino ha lanciato un programma da 10.000 miliardi di yuan per scambiare parte di questo debito nascosto con obbligazioni ufficiali meno costose (Caixin).
4. Famiglie che consumano troppo poco. I consumi delle famiglie valgono solo circa il 40 % del PIL cinese, contro il 68 % negli Stati Uniti e il 52 % nell'Unione europea (Caixin). Le famiglie risparmiano molto per precauzione, perché pensioni, sanità e disoccupazione sono coperte meno che nei Paesi ricchi. L'economia dipende quindi da investimenti ed esportazioni, il che la rende vulnerabile alle tensioni commerciali.
5. La demografia. La politica del figlio unico, applicata dal 1980 al 2015, ha ridotto in modo duraturo il numero di giovani. Meno giovani significa, nel tempo, meno lavoratori, meno acquirenti di case e più pensioni da finanziare. Da qui l'espressione spesso usata: la Cina rischia di «invecchiare prima di diventare ricca».
Che cosa regge ancora
Il debito cinese è dovuto quasi interamente a creditori cinesi, in yuan, a banche controllate dallo Stato. Una crisi «alla greca», in cui i creditori esteri chiudono i rubinetti, è quindi improbabile. La Cina resta inoltre una potenza industriale e tecnologica di primo piano: nel 2025 il suo commercio di prodotti ad alta tecnologia è cresciuto dell'11,4 % (FMI, Finance & Development). Il rischio somiglia piuttosto a quello del Giappone dopo il 1990: non un crollo, ma anni di crescita fiacca e prezzi deboli.
Tre scenari per il decennio
| Scenario | Che cosa succede | Conseguenza |
|---|---|---|
| Riequilibrio riuscito | Rete di protezione rafforzata, famiglie che consumano di più, debiti locali risanati | Crescita più lenta ma più solida |
| Giapponesizzazione (il più vicino alla tendenza attuale) | Prezzi deboli, mattone che non riparte, debito pubblico in aumento | Un decennio di crescita debole |
| Incidente finanziario | Default a catena di enti locali o banche regionali | Shock mondiale tramite commercio e materie prime |
5. Russia: l'economia di guerra che divora se stessa
I numeri chiave
| Indicatore | Valore | Fonte |
|---|---|---|
| Crescita 2024 → 2025 → 2026 (prev.) | 4,3 % → 0,6 % → 0,9 % | The Moscow Times, FMI |
| Tasso di riferimento | 14 % (dopo un picco al 21 %) | Banca di Russia |
| Fondo nazionale di benessere (attività liquide) | 113,5 mld $ a inizio 2022 → circa 52 mld $ a gen. 2026 | United24, su dati Gazprombank |
| Difesa e sicurezza | circa il 38 % del bilancio federale 2026 | The Moscow Times |
| IVA | 22 % da gennaio 2026 (prima 20 %) | The Moscow Times |
| Debito pubblico | circa il 19 % del PIL | FMI |
I fatti
Spinta dalla spesa militare, la crescita russa ha toccato il 4,3 % nel 2024 prima di scendere allo 0,6 % nel 2025 (The Moscow Times). Per il 2026 il FMI prevede lo 0,9 % (Interfax) e la Banca di Russia tra lo 0 e l'1 % (Interfax).
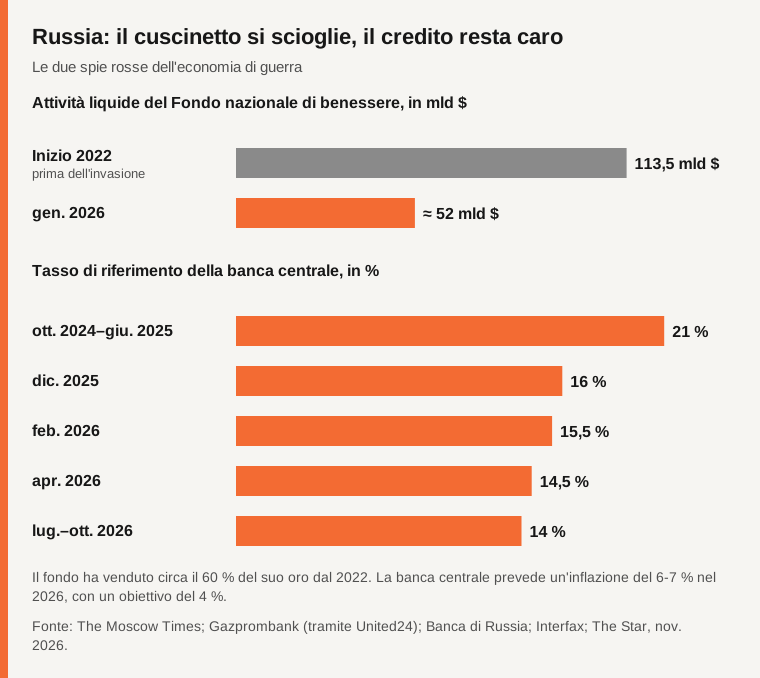
Due spie sono rosse.
- Il cuscinetto si scioglie. Il Fondo nazionale di benessere, il risparmio accumulato grazie al petrolio, aveva 113,5 miliardi di dollari di attività liquide prima dell'invasione dell'Ucraina. A inizio 2026 ne restavano circa 52 miliardi, l'1,9 % del PIL, e Gazprombank stimava che potesse svuotarsi in poco più di un anno ai prezzi del petrolio di gennaio (United24). Circa il 60 % dell'oro del fondo è stato venduto dal 2022 (The Moscow Times).
- Il credito resta carissimo. Per frenare l'inflazione creata dalla spesa militare, la banca centrale ha portato il tasso di riferimento al 21 % a ottobre 2024. Lo ha riportato al 14 % a luglio 2026 e lo ha lasciato lì a settembre e ottobre (Interfax). Un'impresa civile che deve indebitarsi a questi tassi smette di investire.
Le cause
1. Un'economia interamente rivolta alla guerra. Un'economia di guerra somiglia a un atleta sotto adrenalina: produce molto nel breve periodo (carri armati, proiettili, salari alti per soldati e operai degli armamenti), ma quei beni non creano ricchezza futura, e lo sforzo sfinisce il resto del corpo. Nel 2026 difesa e sicurezza interna valgono circa il 38 % del bilancio federale, appena meno del 40 % dei due anni precedenti (The Moscow Times). Il centro studi Carnegie stima che questa spesa resti intorno all'8 % del PIL (Carnegie).
2. La dipendenza da petrolio e gas. Gli idrocarburi restano la principale fonte di valuta estera. Le sanzioni occidentali e il tetto ai prezzi riducono queste entrate: la quota di petrolio e gas nelle entrate federali doveva scendere al 22 % nel 2026, secondo la Banca di Finlandia (BOFIT). I raid di Stati Uniti e Israele sull'Iran a fine febbraio 2026 hanno fatto volare il petrolio e portato a Mosca entrate extra (The Moscow Times). Ma l'effetto si è esaurito in fretta: ad agosto il barile di Urals russo valeva poco più di 59 dollari, contro quasi 95 in primavera (NV, secondo Bloomberg).
3. Tasse in aumento. Per colmare il buco, Mosca ha alzato l'IVA dal 20 % al 22 % il 1° gennaio 2026 (The Moscow Times). Da gennaio ad aprile 2026 il deficit di bilancio aveva già superato quello dell'intero 2025 (Jamestown Foundation).
4. L'isolamento finanziario. Tagliata fuori dai mercati occidentali, la Russia può indebitarsi solo in casa, soprattutto presso banche pubbliche, e il costo di quel debito sale. Il servizio del debito dovrebbe assorbire l'8,8 % della spesa federale nel 2026, il doppio del 2021 (Reuters tramite Y94).
Che cosa regge ancora
Il paradosso: la Russia è poco indebitata, circa il 19 % del PIL secondo il FMI (TASS). Non rischia una classica crisi del debito. Il suo pericolo non è una caduta improvvisa, ma un logoramento: un'economia civile che appassisce mentre lo sforzo bellico assorbe le risorse.
Tre scenari per il decennio
| Scenario | Che cosa succede | Conseguenza |
|---|---|---|
| Distensione | Il costo della guerra cala, una parte delle sanzioni viene tolta | I tassi possono scendere, gli investimenti civili ripartono |
| Logoramento (il più vicino alla tendenza attuale) | Guerra lunga, petrolio a prezzi medi, tasse in aumento | Crescita vicina allo zero, riserve esaurite |
| Crollo del petrolio | Prezzo del barile basso a lungo | Deficit fuori controllo, inflazione, tagli sociali |
6. Europa: ricca, ma ferma
I numeri chiave
| Indicatore | Valore | Fonte |
|---|---|---|
| Crescita dell'area euro, 2026 | 1,1 % | FMI |
| Debito pubblico dell'area euro | 90,2 % del PIL | Eurogruppo |
| Debito della Francia (fine giugno 2026) | 119,0 % del PIL, 3.595,5 mld € | Insee |
| Debito dell'Italia | 137,9 % del PIL | FMI |
| Crescita della Germania, 2026 | 1,3 % | Governo federale |
| Rating della Francia | A+ (Fitch, S&P), Aa3 (Moody's) | Agenzie, tramite iFRAP |
I fatti
L'area euro dovrebbe crescere dell'1,1 % nel 2026 secondo il FMI, frenata dal costo dell'energia e dalla scarsa fiducia dei consumatori (Trading Economics). Il suo debito pubblico dovrebbe arrivare al 90,2 % del PIL e il deficit al 3,3 %, spinto in particolare dall'aumento della spesa per la difesa (Lovguiden, secondo l'Eurogruppo). La situazione cambia molto da un Paese all'altro.
- La Germania esce dalla stagnazione: il governo prevede una crescita dell'1,3 % nel 2026, grazie all'export e agli investimenti pubblici resi possibili dall'allentamento del freno al debito, ma l'occupazione dovrebbe calare dello 0,5 % (governo federale, retail-news.de).
- L'Italia ha il debito più pesante tra i grandi Paesi (137,9 % del PIL secondo il FMI), ma un deficit contenuto, intorno al 2,9 % (Rick McElderry, secondo il FMI).
- La Francia è diventata il caso più preoccupante.
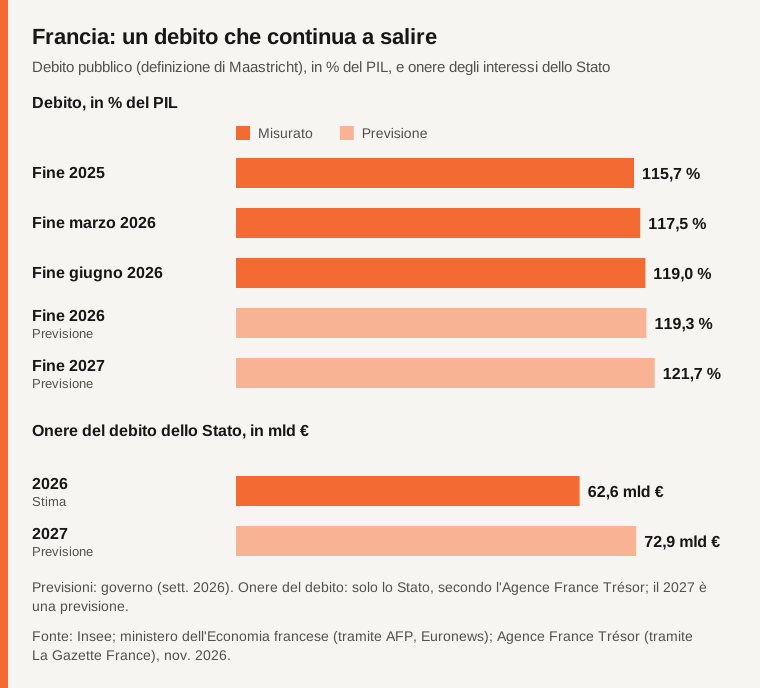
Il caso francese. A fine giugno 2026 il debito pubblico ha raggiunto 3.595,5 miliardi di euro, il 119,0 % del PIL (Insee). Il governo prevede il 119,3 % a fine 2026 e il 121,7 % a fine 2027, con un deficit del 5,4 % e poi del 5,0 % del PIL (La Presse). Sarebbe il livello più alto dall'inizio della serie, nel 1978 (Euronews). Per il solo Stato centrale, l'onere del debito passerebbe da 62,6 a 72,9 miliardi di euro nel 2027, secondo l'Agence France Trésor (La Gazette France). Per confronto, il bilancio dell'istruzione nazionale è di circa 64,5 miliardi nel 2026 (Major Prépa). La legge di bilancio 2027 prevede 54 miliardi di euro di risparmi e aggiustamenti (Euronews), a pochi mesi dalle elezioni presidenziali.
Le cause
1. Una produttività che resta indietro. Il rapporto consegnato da Mario Draghi alla Commissione europea nel settembre 2024 constatava che l'Europa è rimasta indietro rispetto agli Stati Uniti nelle tecnologie del futuro e stimava che servissero 750-800 miliardi di euro di investimenti in più all'anno per colmare il divario. Meno produttività significa meno crescita, quindi una «g» più debole nella nostra regola tassi contro crescita.
2. Lo shock energetico. Dopo l'invasione dell'Ucraina nel 2022, l'Europa ha perso gran parte del gas russo a buon mercato. I prezzi dell'energia sono esplosi e poi sono rimasti più alti che negli Stati Uniti, il che pesa sull'industria. La guerra in Iran ha aggiunto un nuovo shock nel 2026.
3. La concorrenza cinese. Le importazioni dell'Unione europea dalla Cina hanno raggiunto 558,8 miliardi di euro nel 2025, il 54 % in più del 2019, mentre le esportazioni verso la Cina calavano (FMI, Finance & Development). L'industria automobilistica tedesca, a lungo campione in Cina, è la prima vittima.
4. L'invecchiamento e un modello sociale costoso. L'Europa invecchia più in fretta degli Stati Uniti. La spesa per pensioni e sanità è più alta, finanziata da meno lavoratori.
5. Nuove spese per la difesa. L'impegno della NATO a portare lo sforzo al 5 % del PIL entro il 2035 significa, per molti Paesi europei, un aumento considerevole quando i bilanci sono già tesi.
6. Il caso francese: cinquant'anni di deficit e instabilità politica. La Francia non presenta un bilancio dello Stato in pareggio dal 1974. Dallo scioglimento dell'Assemblea nazionale nel 2024 non è emersa alcuna maggioranza stabile, il che rende difficile qualunque piano pluriennale. Le agenzie ne hanno tratto le conseguenze: Fitch ha abbassato il rating della Francia ad A+ a settembre 2025 e S&P a ottobre 2025, mentre Moody's lo mantiene ad Aa3 con prospettive negative (iFRAP).
Che cosa regge ancora
L'Europa resta una delle regioni più ricche del mondo, con un abbondante risparmio privato, e la Francia continua a indebitarsi senza difficoltà, solo a un prezzo più alto. Moody's ha anche sottolineato che il deficit francese del 2025, al 5,1 % del PIL, è stato migliore del previsto (La Gazette France). Le istituzioni europee hanno inoltre dimostrato, nel 2012 e nel 2020, di saper agire in una crisi.
Tre scenari per il decennio
| Scenario | Che cosa succede | Conseguenza |
|---|---|---|
| Riscossa | Investimenti massicci, mercato unico più profondo, bilanci risanati gradualmente | La crescita risale, il debito si stabilizza |
| Declino lento (il più vicino alla tendenza attuale) | Crescita intorno all'1 %, spesa per la difesa finanziata a debito | Gli interessi tolgono spazio a scuola e ricerca |
| Crisi di fiducia | Un grande Paese indebitato (Francia, Italia) vede volare i suoi tassi | La BCE deve intervenire, a condizioni |
7. Il cruscotto dei rischi
Per confrontare i quattro imperi a colpo d'occhio, ecco due strumenti: una tabella di cifre e poi una griglia che dà un voto da 1 a 5 a ogni fragilità.
| Stati Uniti | Cina | Russia | Europa | |
|---|---|---|---|---|
| Debito pubblico (2026) | 126,8 % del PIL | 104,4 % (135,3 % «allargato») | ≈ 19 % | 90,2 % (area euro) |
| Crescita 2026 (FMI) | 2,3 % | 4,5 % | 0,9 % | 1,1 % (area euro) |
| Malattia principale | Deficit e interessi | Mattone, prezzi, demografia | Guerra e dipendenza dal petrolio | Crescita debole, invecchiamento |
| Che cosa la protegge | Il dollaro | Debito dovuto in casa | Debito basso | Ricchezza, risparmio, istituzioni |
| Tipo di caduta più probabile | Uno «shock dei tassi» | Una stagnazione alla giapponese | Il logoramento | Una crisi di fiducia su un Paese |
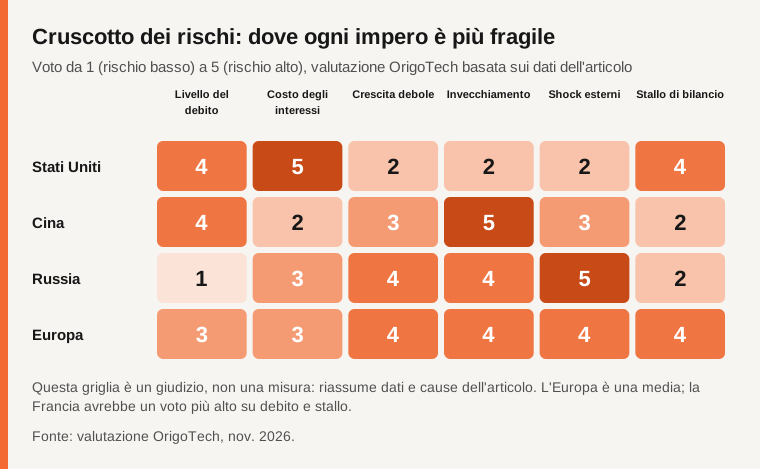
Il filo comune è il denaro caro. Per dieci anni i tassi bassi hanno permesso a tutti di indebitarsi senza dolore. Dal 2022 ogni governo scopre il prezzo reale delle proprie promesse: pensioni, sanità, eserciti, sussidi. E nel 2026 la guerra in Iran ha aggiunto uno shock petrolifero: il FMI prevede un aumento del 41,3 % del prezzo medio del petrolio nel 2026 (Australian Industry Group, secondo il FMI).
8. Come potrebbe propagarsi una crisi
Queste quattro economie non sono isole. Commerciano tra loro, si indebitano sugli stessi mercati e dipendono dalle stesse materie prime. Una crisi in una passerebbe alle altre attraverso diversi canali.
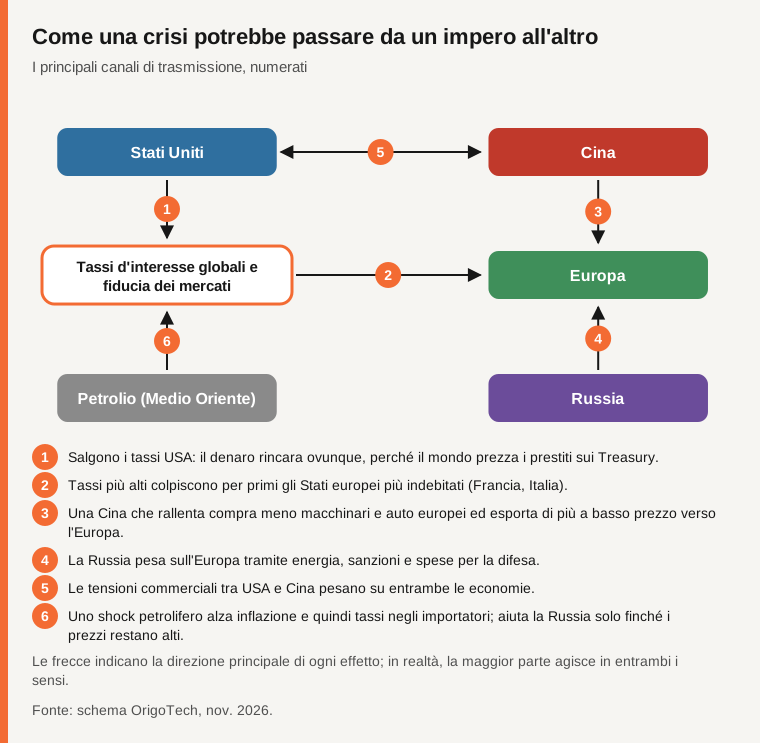
Il canale più potente è il primo: i tassi americani. Il mondo intero fissa il prezzo dei suoi prestiti guardando quello del debito americano. Quando gli investitori chiedono di più per prestare a Washington, chiedono di più anche per prestare a Parigi, Roma o San Paolo. Per questo il debito americano non è un problema solo americano.
Il secondo punto da ricordare riguarda l'Europa: si trova all'incrocio di quasi tutti i canali. Subisce i tassi americani, la concorrenza cinese, la minaccia russa e gli shock petroliferi. È al tempo stesso la sua fragilità e una ragione per agire in fretta.
9. Le soluzioni: cosa funziona e cosa no
Le quattro vie d'uscita
La storia offre quattro vie d'uscita da un debito troppo pesante. Nessuna è indolore.
| Via d'uscita | Come funziona | Vantaggio | Costo | Esempio |
|---|---|---|---|---|
| La crescita | Il PIL cresce più in fretta del debito | La meno dolorosa | Lenta; non si decreta | Regno Unito dopo il 1945 |
| Lo sforzo di bilancio | Spendere meno o prelevare di più | Efficace e credibile | Impopolare; può frenare l'economia | Canada dopo il 1995 |
| L'inflazione | L'aumento dei prezzi riduce il valore reale del debito | Discreta | Impoverisce risparmiatori e lavoratori, fa salire i tassi | Anni Settanta |
| Il default o la ristrutturazione | Non si rimborsa tutto | Sollievo immediato | Fiducia distrutta a lungo | Grecia 2012 |
Che cosa ci insegna la storia
La buona notizia è che Paesi molto indebitati sono riusciti a raddrizzare la rotta.
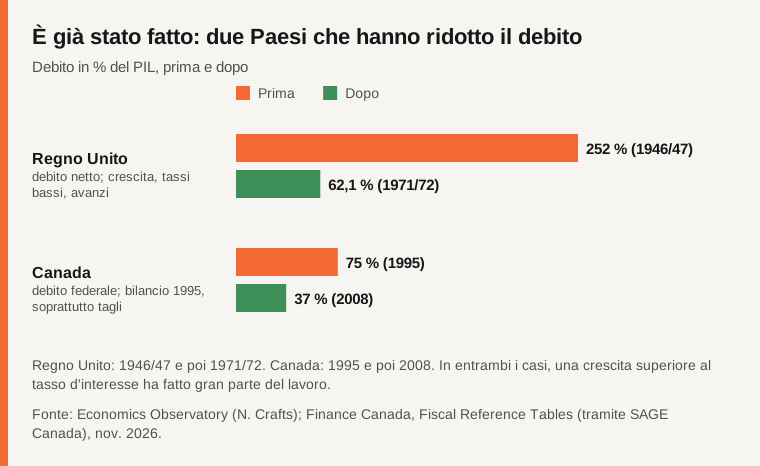
Il Regno Unito dopo il 1945. Il suo debito netto ha toccato il picco del 252 % del PIL nel 1946/47; 25 anni dopo, nel 1971/72, era solo il 62,1 % (Economics Observatory). Come? Secondo l'economista Nicholas Crafts, circa il 60 % del calo è venuto da una crescita superiore al tasso d'interesse reale, e il 40 % da avanzi di bilancio prima degli interessi (Economics Observatory). I tassi erano anche tenuti bassi dalla «repressione finanziaria» (controllo dei capitali, obbligo per le banche di detenere debito pubblico) e, più tardi, dall'inflazione (OBR). Strumenti difficili da replicare oggi, con mercati aperti e banche centrali indipendenti. Non è quindi un modello da copiare: quei tassi bassi imposti e quell'inflazione oggi non sono più possibili.
Il Canada dopo il 1995. All'inizio degli anni Novanta il Canada era uno dei Paesi più indebitati del G7, e gli interessi assorbivano 38 centesimi di ogni dollaro di entrate federali (Policy Options). Il bilancio presentato nel 1995 dal ministro delle Finanze Paul Martin ha avviato un risanamento di circa il 5 % del PIL in tre anni, soprattutto con tagli (Policy Options). Risultato: un avanzo già nel 1997-98 e un debito federale sceso da circa il 75 % del PIL nel 1995 al 37 % nel 2008 (SAGE Canada, su dati Finance Canada). Anche una crescita sostenuta, aiutata dall'accordo di libero scambio nordamericano, ha contribuito.
I due esempi danno la stessa lezione: il successo combina un piano credibile e abbastanza ambizioso, una crescita superiore al tasso d'interesse e un ampio consenso nell'opinione pubblica sulla necessità di agire. In Canada il dibattito pubblico aveva creato un consenso sul fatto che «bisognava fare qualcosa di importante», anche senza accordo sui dettagli (Policy Options).
Esempi più vicini a oggi
C'è un'obiezione che torna spesso, ed è giusta: il dopoguerra britannico non somiglia per nulla al mondo del 2026. Nessun governo può più obbligare le banche a prestargli denaro a basso costo. I tre esempi che seguono sono più utili, perché sono avvenuti in economie aperte, con banche centrali indipendenti, popolazioni che invecchiano e una crescita modesta.
La Svezia negli anni Novanta. Dopo una crisi bancaria, il PIL è calato per tre anni di fila, il deficit ha raggiunto l'11 % del PIL nel 1993 e il debito lordo è salito dal 41 % del PIL nel 1990 al 73 % nel 1996 (VoxEU). Il Paese ha adottato un piano pluriennale di tagli e aumenti delle tasse, poi regole durature: un obiettivo di avanzo sull'intero ciclo economico e un tetto di spesa fissato con tre anni di anticipo. Risultato: un avanzo del 3,6 % del PIL nel 2000 e un debito riportato al 37 % nel 2011 (VoxEU). Il limite: la corona era scesa molto dopo l'abbandono del cambio fisso, rilanciando le esportazioni. Un Paese dell'area euro non può svalutare, e per questo l'economista Martin Flodén ritiene l'esperienza svedese poco trasferibile ai Paesi indebitati di oggi (CEPR).
La Germania tra il 2010 e il 2019. Il suo debito è salito all'82 % del PIL nel 2010, dopo la crisi finanziaria, ed è poi ridisceso al 60 % nel 2019 (ifo). Il «freno al debito» inserito nella Costituzione nel 2009 e la politica dello «zero nero» hanno prodotto avanzi di bilancio. Ma la Germania ha anche beneficiato di una congiuntura eccezionale: occupazione record, entrate fiscali in crescita e tassi vicini allo zero. Uno studio del Forum New Economy attribuisce gran parte del calo alla crescita del PIL più che ai rimborsi (Forum New Economy). Il limite: quei tassi bassissimi non esistono più, e i critici rimproverano a quel decennio un sottoinvestimento pubblico che il Paese cerca oggi di recuperare allentando proprio quel freno.
Il Portogallo tra il 2015 e il 2025. È probabilmente l'esempio più eloquente per l'Europa di oggi: un Paese dell'area euro, senza moneta propria, che invecchia, con una crescita di circa il 2 % l'anno. Appena uscito da un programma di aiuti internazionale, aveva un debito di circa il 132 % del PIL nel 2015 (Essential Business). A fine 2025 era sceso all'89,7 %, il livello più basso dal 2009, con avanzi di bilancio dello 0,6 % del PIL nel 2024 e dello 0,7 % nel 2025 (ECO News). La ricetta: avanzi prima degli interessi anno dopo anno e una crescita nominale (inflazione inclusa) superiore al tasso medio pagato sul debito, come notava già la Banca del Portogallo nel 2018 (Banco de Portugal). Il limite: la strada è passata per anni di austerità molto dura, e il debito portoghese resta tra i più alti dell'area euro.
| Esempio | Debito all'inizio → alla fine | Che cosa ha aiutato | Che cosa non è ripetibile ovunque |
|---|---|---|---|
| Svezia, 1996 → 2011 | 73 % → 37 % del PIL | Piano pluriennale, consenso politico, regole di bilancio rigide | Forte calo della moneta, impossibile nell'area euro |
| Germania, 2010 → 2019 | 82 % → 60 % del PIL | Freno al debito, avanzi, occupazione record | Tassi vicini allo zero; investimenti pubblici sacrificati |
| Portogallo, 2015 → 2025 | circa 132 % → 89,7 % del PIL | Avanzi prima degli interessi, crescita superiore al tasso del debito | Anni di austerità molto dura all'inizio |
Nessuno di questi Paesi ha avuto bisogno di una crescita da dopoguerra. Tutti hanno avuto bisogno della stessa cosa: una regola credibile, mantenuta per più di dieci anni, al di là dei cambi di governo. È proprio ciò che oggi è più difficile ottenere negli Stati Uniti come in Francia, dove non emerge alcuna maggioranza stabile. Per la Russia, nessuno di questi esempi vale finché dura la guerra.
Le leve, impero per impero
Scegliere tra queste leve spetta al dibattito democratico: presentiamo le opzioni citate più spesso e i loro costi, non un programma.
Stati Uniti
| Leva | Effetto atteso | Costo o rischio |
|---|---|---|
| Piano di bilancio credibile a dieci anni | Rassicura i mercati, riduce il premio di rischio | Richiede un compromesso tra i due partiti |
| Riforma delle pensioni (Social Security) prima del 2032 | Evita un taglio automatico di circa il 22 % delle pensioni | Alzare contributi, età o rivedere le pensioni |
| Più entrate (tasse) | Riduce in fretta il deficit | Sostenuto soprattutto dai democratici; secondo i contrari frena l'attività |
| Meno spesa | Riduce il deficit in modo duraturo | Sostenuto soprattutto dai repubblicani; tocca programmi popolari |
| Banca centrale indipendente | I mercati credono che l'inflazione non servirà a cancellare il debito | Tassi a volte più alti nel breve periodo |
| Puntare sulla produttività dell'IA | Alza la «g» | Incerto, e non ancora visibile nei dati sul debito |
Cina
| Leva | Effetto atteso | Costo o rischio |
|---|---|---|
| Rafforzare pensioni, sanità e sussidi di disoccupazione | Le famiglie risparmiano meno e consumano di più | Costa denaro pubblico nel breve periodo |
| Riformare il permesso di residenza (hukou) | Dà ai lavoratori migranti accesso ai servizi pubblici urbani | Resistenze locali, costo per le città |
| Finire di risanare i debiti locali | Disinnesca una bomba a orologeria | Perdite da ripartire tra Stato, banche e creditori |
| Lasciar fallire in modo ordinato i costruttori insolventi | Il mercato trova un prezzo minimo | Colpo alla fiducia nel breve periodo |
| Chiudere la crisi immobiliare | Rilancia la fiducia delle famiglie | Circa il 5 % del PIL in tre anni, secondo il FMI |
Il FMI stima che l'insieme delle sue raccomandazioni potrebbe aumentare i consumi di circa 4 punti di PIL in cinque anni (FMI), e che chiudere la crisi immobiliare costerebbe circa il 5 % del PIL (Business Day).
Russia
| Leva | Effetto atteso | Costo o rischio |
|---|---|---|
| Ridurre il costo della guerra | Libera il bilancio, permette di abbassare i tassi | Decisione politica prima che economica |
| Alzare ancora le tasse | Copre il deficit | Frena consumi e investimenti |
| Attingere alle riserve | Guadagna tempo | Le riserve sono già sotto la metà del livello prebellico |
| Diversificare oltre gli idrocarburi | Riduce la dipendenza dal petrolio | Molto difficile con le sanzioni e tassi al 14 % |
Finché la guerra assorbe una quota così grande del bilancio, la banca centrale deve tenere i tassi alti e l'economia civile appassisce. L'unica variabile che cambia davvero l'equazione è il costo della guerra.
Europa (e Francia)
| Leva | Effetto atteso | Costo o rischio |
|---|---|---|
| Investire massicciamente (rapporto Draghi) | Colma il ritardo di produttività, alza la «g» | 750-800 mld € all'anno da finanziare |
| Unificare i mercati dei capitali | Il risparmio europeo finanzia le imprese europee | Resistenze nazionali, riforma tecnica lunga |
| Approfondire il mercato unico (energia, digitale, difesa) | Economie di scala, imprese più grandi | Condivisione della sovranità |
| Difesa comune | Evita che 27 Paesi comprino separatamente e a prezzi più alti | Accordo politico difficile |
| Francia: percorso di riduzione del deficit graduale ma rispettato | Stabilizza il debito, riconquista la fiducia delle agenzie | Risparmi o tasse da scegliere, in un Parlamento senza maggioranza |
| Più persone al lavoro, più a lungo | Più entrate, meno spese | Tema politicamente esplosivo (pensioni) |
Le false buone idee
Alcune soluzioni tornano spesso nel dibattito ma non reggono all'esame.
- «Basta stampare moneta». Finanziare lo Stato creando moneta fa salire l'inflazione, quindi i tassi, e distrugge la fiducia nella moneta. L'Argentina ne è l'esempio ripetuto.
- «L'inflazione risolverà tutto da sola». Ha aiutato dopo il 1945, ma oggi i creditori chiederebbero subito tassi più alti per proteggersi. L'Office for Budget Responsibility britannico ritiene peraltro che un'inflazione stabilmente più alta probabilmente non sarebbe più un modo efficace per ridurre il debito (OBR).
- «L'IA risolverà tutto». Può aumentare la produttività, e quindi la crescita. Ma nessuno sa ancora di quanto né quando. Costruire un bilancio su questa scommessa sarebbe come spendere uno stipendio non ancora incassato.
- «Basta far pagare i ricchi» o «basta tagliare gli sprechi». Ciascuna di queste strade può far parte di una soluzione, ma le somme in gioco sono tali che nessun Paese ha mai risanato i conti con una sola leva. Il Canada ha combinato tagli e aumenti delle entrate, in un rapporto di circa sette a uno (R Street).
La nostra lettura: perché «caduta» forse non è la parola giusta
La parola «caduta» evoca Roma invasa in una sola notte. La realtà economica somiglia di più alla frase di Hemingway sulla bancarotta: arriva «gradualmente, poi all'improvviso». Gradualmente, perché i debiti crescono in silenzio per anni. All'improvviso, perché la fiducia può ribaltarsi in poche settimane, come nel Regno Unito nel settembre 2022.
Nessuno di questi quattro blocchi è condannato. Ognuno conserva punti di forza considerevoli: il dollaro per gli Stati Uniti, il risparmio e l'industria per la Cina, un debito basso per la Russia, la ricchezza e le istituzioni per l'Europa. E la storia mostra che Paesi molto più indebitati ce l'hanno fatta.
Ma nessuno può più contare sul denaro gratis per rinviare le scelte difficili. Il vero pericolo non è il debito in sé: è lasciare che siano gli interessi, al posto dei leader, a decidere che cosa lo Stato può ancora finanziare. Quando un Paese paga più per il suo passato che per il suo futuro, ha già cominciato a declinare, anche se nessuno se n'è ancora accorto. La domanda quindi non è se questi imperi cadranno, ma se sapranno agire finché possono ancora scegliere i mezzi.
FAQ
Gli Stati Uniti possono fallire?
Non come un'impresa: si indebitano in dollari, una moneta che emettono loro stessi. Il rischio realistico è un altro: tassi più alti in modo duraturo, più inflazione o una perdita di fiducia nel dollaro, che ridurrebbero il margine di manovra di Washington e renderebbero il credito più caro in tutto il mondo.
Perché la Russia, poco indebitata, è fragile?
Perché la sua debolezza non è l'entità del debito ma il finanziamento: dipende dal petrolio, le sue riserve si sciolgono e può indebitarsi solo sul mercato interno, a tassi alti.
La Francia può vivere una crisi alla greca?
Il caso è diverso: la Francia è molto più grande, il suo debito è molto richiesto e beneficia degli strumenti della Banca centrale europea. Ma l'onere degli interessi sale in fretta e riduce i margini; Fitch e S&P l'hanno già declassata ad A+ nel 2025 (iFRAP).
Che cos'è il debito «allargato» della Cina?
È una misura del FMI che aggiunge al debito ufficiale i prestiti delle società di finanziamento create dagli enti locali. Dà un quadro più completo di ciò che lo Stato cinese dovrà, in pratica, prendersi in carico.
Perché l'Italia, più indebitata della Francia, oggi preoccupa meno?
Perché il suo deficit è più basso (intorno al 2,9 % del PIL contro oltre il 5 % in Francia): il suo debito cresce più lentamente. I mercati guardano la traiettoria tanto quanto il livello.
Che cosa cambia tutto questo per me?
In concreto, tre cose. Tassi d'interesse più alti su mutui e credito al consumo, perché seguono i tassi degli Stati. Pressione sui servizi pubblici e sulle prestazioni, perché ogni euro di interessi è un euro che non finanzia la scuola o l'ospedale. E, alla lunga, dibattiti su tasse ed età pensionabile.
Serve una crescita da dopoguerra per ridurre il debito?
No. Il Portogallo ha portato il suo debito da circa il 132 % all'89,7 % del PIL tra il 2015 e il 2025 con una crescita di circa il 2 % l'anno (ECO News). Conta che la crescita, inflazione inclusa, resti sopra il tasso pagato sul debito, e che lo Stato registri un avanzo prima degli interessi per diversi anni.
Una crisi mondiale è imminente?
Nulla lo indica nel breve periodo: gli Stati continuano a indebitarsi senza difficoltà. Il rischio è piuttosto un'erosione lenta, con shock occasionali (come il rialzo dei tassi americani di settembre 2026). È proprio in questa fase tranquilla che agire costa meno.
Metodo e limiti
Cifre consultate tra il 7 e il 9 novembre 2026. I dati dal 2026 in poi sono per lo più previsioni (FMI, governi, banche centrali) che verranno riviste. Le definizioni di debito variano tra le fonti: indichiamo quale viene usata. Diverse cifre provengono da media che citano dati ufficiali; le attribuiamo ogni volta. Gli scenari, la griglia dei rischi e la simulazione tassi contro crescita sono strumenti didattici costruiti da OrigoTech, non previsioni. «La nostra lettura» è un'interpretazione, non un fatto. Questo articolo non è un consiglio d'investimento.
Fonti
- Bernama (Xinhua): US National Debt Tops US$40 Trillion For First Time (verificato il 2026-11-08)
- American Action Forum: U.S. Treasury: FY 2026 Deficit Totaled $2 Trillion (verificato il 2026-11-08)
- WFTV (AP): US national debt passes $40 trillion milestone (verificato il 2026-11-08)
- Crypto Briefing (KuCoin): US National Debt Surpasses $40 Trillion for the First Time (verificato il 2026-11-08)
- Trading Economics: US 10Y Bond Yield Hits 19-year High (verificato il 2026-11-08)
- investingLive: The full statement from the October 2026 FOMC rate decision (verificato il 2026-11-08)
- Reason: The 'Big Beautiful Bill' Will Add $2.4 Trillion to the Deficit (verificato il 2026-11-09)
- Washington Examiner: CBO says 'big, beautiful bill' will add $3.4 trillion to deficits in final estimate (verificato il 2026-11-09)
- Congressional Research Service: Social Security, Selected Findings of the 2026 Annual Report (verificato il 2026-11-09)
- NARSSA: Inside the 2026 Social Security Trustees Report (verificato il 2026-11-09)
- Washington Examiner: Moody's downgrades US credit ratings (verificato il 2026-11-09)
- PBS (AP): Moody's strips U.S. government of top credit rating (verificato il 2026-11-09)
- Hoover Institution: Ferguson's Law, Debt Service, Military Spending, and the Fiscal Limits of Power (verificato il 2026-11-08)
- The Pynx: Ferguson's Folly (verificato il 2026-11-08)
- IMF: Fiscal Monitor, gross debt (October 2026) (verificato il 2026-11-08)
- IMF: 2025 Article IV Consultation with China (verificato il 2026-11-08)
- IMF: How China's Economy Can Pivot to Consumption-led Growth (verificato il 2026-11-09)
- IMF, Finance & Development: China's Emerging Economic Engine (verificato il 2026-11-09)
- Pattaya Mail: IMF warns in Bangkok global public debt could hit 100% of GDP by 2029 (verificato il 2026-11-08)
- IMF: October 2025 Fiscal Monitor (verificato il 2026-11-08)
- Trading Economics: IMF Upgrades 2026 Global Growth Forecast (verificato il 2026-11-08)
- Australian Industry Group: Global forecasts, October 2026 (verificato il 2026-11-08)
- OSW: NATO summit in The Hague, a two-component 5% of GDP on defence (verificato il 2026-11-09)
- Yeni Şafak: China economy grows 4.5% in third quarter 2026 (verificato il 2026-11-08)
- Rhodium Group: China's Economy, Rightsizing 2025, Looking Ahead to 2026 (verificato il 2026-11-09)
- BBVA Research: China Economic Outlook, September 2026 (verificato il 2026-11-08)
- Caixin: China's Population Decline Accelerates as Births Hit Modern-Era Low in 2025 (verificato il 2026-11-08)
- Caixin: China Unveils More Nuanced Economic Plan for 2026 (verificato il 2026-11-08)
- Caixin: The Consumption Conundrum Dividing China's Economists (verificato il 2026-11-09)
- Business Standard: Why China's economy would be more vulnerable to Trump tariffs this time (verificato il 2026-11-08)
- Business Day: IMF urges China to make 'brave choices' (verificato il 2026-11-08)
- Gulf Times: China's property crisis, why the market is a mess (verificato il 2026-11-09)
- CFR: Does Evergrande's Collapse Threaten China's Economy? (verificato il 2026-11-09)
- The Moscow Times: IMF Slashes Russia's 2026 Growth Forecast to 0.8% (verificato il 2026-11-08)
- Interfax: IMF lowers Russia growth forecast for 2026-2027 (verificato il 2026-11-08)
- Interfax: Central Bank of Russia again keeps key rate at 14% (verificato il 2026-11-08)
- Interfax: "Tes" news feed (July 2026) (verificato il 2026-11-08)
- United24: Russia's National Wealth Fund Could Run Dry Within a Year, Gazprombank Analysts Warn (verificato il 2026-11-08)
- The Moscow Times: Russia to Tap National Wealth Fund at Record Pace (verificato il 2026-11-08)
- The Moscow Times: Did the Mideast Conflict Just Rescue Russia's War Budget? (verificato il 2026-11-08)
- The Moscow Times: More Taxes for More War, Unpacking Russia's 2026 Budget (verificato il 2026-11-09)
- The Moscow Times: More Taxes for More War (VAT at 22%) (verificato il 2026-11-09)
- Carnegie Endowment: Russian economy forecast (verificato il 2026-11-09)
- BOFIT (Bank of Finland): Russian budget framework for 2026-2028 (verificato il 2026-11-09)
- NV (Bloomberg): Russian oil revenues continue to slump (verificato il 2026-11-08)
- Jamestown Foundation: Central Bank and Finance Ministry Warn Putin of War's Impact on Economy (verificato il 2026-11-08)
- TASS: Russia's public debt lowest among G20 nations in 2026, IMF (verificato il 2026-11-08)
- Y94 (Reuters): Russia's debt-servicing costs to rise 22.5% in 2026 (verificato il 2026-11-08)
- The Star: Russian central bank holds key rate steady at 14 pct (verificato il 2026-11-08)
- Lovguiden: Eurogroup, neutral fiscal stance in 2026 (verificato il 2026-11-08)
- German Federal Government: The German economy is growing again (verificato il 2026-11-08)
- retail-news.de: Bundesregierung hebt Wachstumsprognose für 2026 an (verificato il 2026-11-08)
- Rick McElderry: Global Economy Report, October 2026 (verificato il 2026-11-08)
- Insee: quarterly Maastricht debt, second quarter 2026 (verificato il 2026-11-08)
- La Presse: France, public debt could reach 121.7% of GDP in 2027 (verificato il 2026-11-08)
- Euronews: French public debt soars to 119% of GDP (verificato il 2026-11-08)
- Euronews: France's debt at its highest since 1978 (verificato il 2026-11-08)
- La Gazette France: debt reached 119% of GDP (verificato il 2026-11-08)
- La Gazette France: Moody's keeps France's sovereign rating (verificato il 2026-11-09)
- iFRAP: Note on France's debt, lessons from Greece and Portugal (verificato il 2026-11-09)
- Major Prépa: public debt, second quarter 2026 (verificato il 2026-11-08)
- Economics Observatory: Rebuilding after the Second World War, what lessons for today? (verificato il 2026-11-09)
- Economics Observatory: Questions and answers (N. Crafts) (verificato il 2026-11-09)
- Office for Budget Responsibility: Long-run drivers of UK government debt (verificato il 2026-11-09)
- Policy Options: The virtuous cycle, the Canadian experience in a G7 context (verificato il 2026-11-09)
- Policy Options: size of the Canadian consolidation (verificato il 2026-11-09)
- Policy Options: the Canadian virtuous cycle (French-language site) (verificato il 2026-11-09)
- SAGE Canada: Charting Canada's Fiscal Trajectory, 1990-91 to 2024-25 (verificato il 2026-11-09)
- R Street: Lessons from Canadian Debt Reduction (verificato il 2026-11-09)
- VoxEU (Lars Calmfors): What can Europe learn from Sweden? Four lessons for fiscal discipline (verificato il 2026-11-09)
- CEPR (Martin Flodén): A Role Model for the Conduct of Fiscal Policy? Experiences from Sweden (verificato il 2026-11-09)
- ifo (Clemens Fuest): The Merkel Era, a review of budgetary and fiscal policy (verificato il 2026-11-09)
- Forum New Economy: German public debt after a decade of fiscal consolidation (verificato il 2026-11-09)
- Essential Business: Portugal's results "extraordinary", says Finance Minister (verificato il 2026-11-09)
- ECO News: Government posts impressive public accounts, surplus reaches 0.7% (verificato il 2026-11-09)
- Banco de Portugal: Economic Bulletin, May 2018 (verificato il 2026-11-09)
Avete notato un errore in questo articolo? Segnalatelo · La nostra politica sulle correzioni

