Analyse
AMD publie 13,4 milliards de dollars pour le troisième trimestre, data center en hausse de 97 %, et vise environ 17 milliards au quatrième, au-dessus de la prévision d'Intel
AMD affiche 13,4 milliards de dollars, +45 %, data center +97 %, et vise environ 17 milliards au T4. La prévision d'Intel est de 15 à 16 milliards.
AMD a publié ses résultats du troisième trimestre, clos le 26 septembre 2026. Le chiffre d'affaires atteint 13,4 milliards de dollars, en hausse de 45 % sur un an, et la société vise environ 17 milliards de dollars au quatrième trimestre, au-dessus des 15 à 16 milliards de dollars qu'Intel a prévus le 29 octobre. Cette comparaison met deux prévisions face à face, pas deux résultats : au troisième trimestre, Intel, avec 16,5 milliards de dollars, restait plus grand. Nous avons lu les communiqués et la transcription de la conférence par résumé automatique. Ceci n'est pas un conseil d'investissement.
L'essentiel
- Les résultats : chiffre d'affaires de 13,4 milliards de dollars (+45 %), data center à 8,5 milliards (+97 %), soit environ 64 % du total, bénéfice par action dilué de 1,46 $ (GAAP) et de 2,09 $ (hors GAAP).
- La prévision : environ 17 milliards de dollars au quatrième trimestre, plus ou moins 3 %, et une marge brute hors GAAP d'environ 55 %.
- Face à Intel : des prévisions seulement. Intel vise 15,0 à 16,0 milliards de dollars ; son chiffre d'affaires du troisième trimestre, 16,5 milliards, était supérieur à celui d'AMD.
- Non établi : les résultats réels du quatrième trimestre des deux sociétés, donc si AMD dépassera Intel.
Que dit AMD pour le troisième trimestre ?
Le chiffre d'affaires s'élève à 13 377 millions de dollars, en hausse de 16 % sur les 11 536 millions du deuxième trimestre. La marge brute est de 54 % (GAAP) et de 56 % (hors GAAP). Le résultat d'exploitation atteint 2,8 milliards de dollars en GAAP (+123 %) et 3,9 milliards hors GAAP (+75 %) ; le résultat net, 2,4 milliards en GAAP (+95 %) et 3,5 milliards hors GAAP (+77 %). Selon Investing.com, le bénéfice par action GAAP intègre une charge non monétaire d'environ 1,1 milliard de dollars liée à des bons de souscription. Le même média situe les attentes des analystes à environ 13,06 milliards de dollars de chiffre d'affaires et à 1,94 $ de bénéfice par action hors GAAP, sans préciser le consensus. Lisa Su a dit que le chiffre d'affaires dépassait le haut de la fourchette de prévisions de la société, selon la paraphrase de notre résumé.
Data Center rapporte 8 546 millions de dollars (+97 %), soit environ 27 % de plus qu'au deuxième trimestre (calcul Origo à partir de 6 718 millions) et environ 64 % du chiffre d'affaires (Investing.com). Client et Gaming rapporte 3 722 millions de dollars (−8 %) : Client 2,9 milliards (+7 %), Gaming 773 millions (−40 %). Embedded rapporte 1 109 millions de dollars (+29 %).
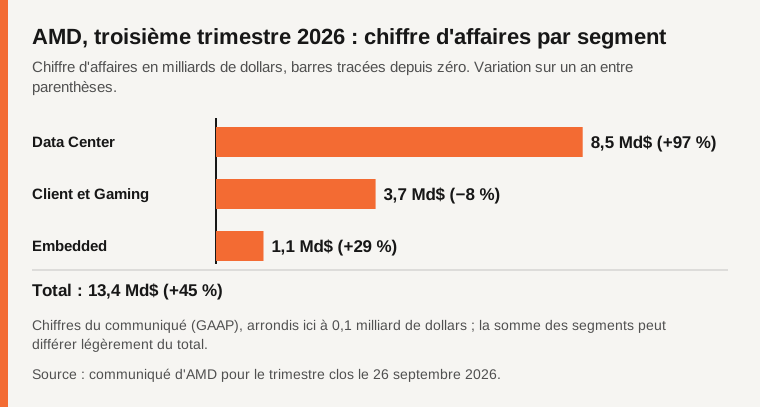
Source : communiqué d'AMD.
Le communiqué cite la demande de processeurs EPYC et le lancement des GPU Instinct MI450. Il dit qu'Anthropic, Meta, Microsoft, OpenAI et Oracle Cloud Infrastructure exécutent des modèles et des charges de travail sur les premiers systèmes en rack Helios d'AMD (MI450 avec EPYC de 6e génération). Selon Investing.com, les systèmes MI455X/MI450 et Helios ont commencé à être livrés en volume, la demande dépasse l'offre, les stocks sont montés à 11,5 milliards de dollars, et la direction s'attend à un recul à deux chiffres du marché des PC en 2027.
Que prévoit AMD pour le quatrième trimestre ?
Le communiqué annonce un chiffre d'affaires d'environ 17 milliards de dollars, plus ou moins 3 % (soit environ 16,5 à 17,5 milliards, calcul Origo), et une marge brute hors GAAP d'environ 55 %. Selon la transcription d'Investing.com, Data Center devrait croître d'environ 50 % sur le trimestre, Client et Gaming reculer de plus de 20 %, et Embedded progresser à deux chiffres. La direction s'attend à ce que le chiffre d'affaires de l'IA pour data center dépasse celui des processeurs serveur en dollars au quatrième trimestre. Pour 2027, elle évoque une croissance du chiffre d'affaires supérieure à 80 % et un data center au-delà de 80 % du total : déclarations de la direction, non vérifiées. Les analystes attendaient environ 16,3 milliards de dollars pour le quatrième trimestre (Investing.com, relais ; source primaire non lue).
AMD dépasse-t-il Intel ?
Pas dans les résultats. Intel a publié 16 513 millions de dollars pour le troisième trimestre (+21 %), contre 13,4 milliards pour AMD. Pour le quatrième trimestre, Intel prévoit 15,0 à 16,0 milliards de dollars et une marge brute hors GAAP de 38,0 %. La fourchette d'AMD, environ 16,5 à 17,5 milliards, se situe entièrement au-dessus de celle d'Intel : AMD serait donc plus grand si les deux sociétés tombent dans leur fourchette.
Yahoo Finance écrit qu'AMD est en passe de dépasser Intel en chiffre d'affaires pour la première fois, à condition que les deux atteignent leurs prévisions, et attribue les projections aux sociétés. Nous n'avons pas vérifié le mot « première » sur l'historique complet des deux sociétés. Le chiffre d'affaires n'est pas non plus comparable à périmètre égal : Intel a une activité de fonderie. Les résultats du quatrième trimestre ne seront publiés qu'après la fin de l'année.
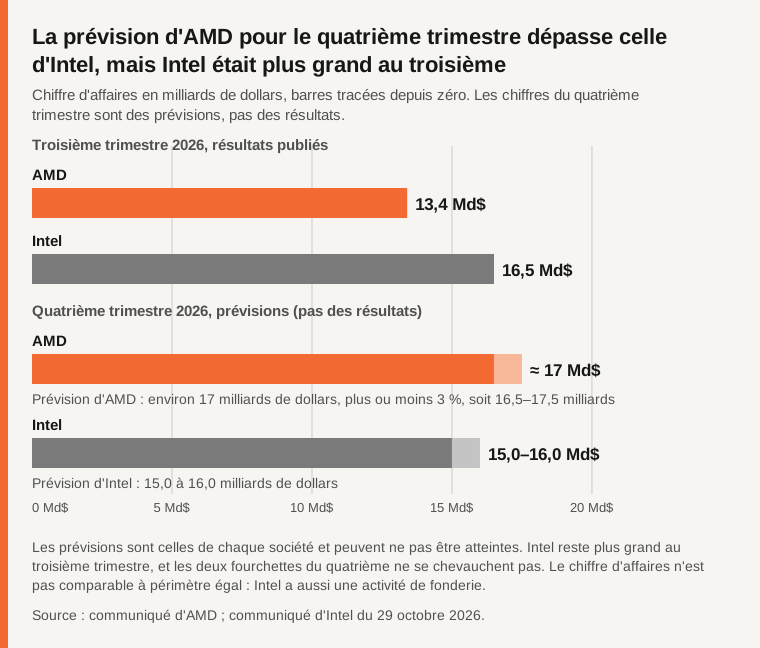
Source : communiqués d'AMD et d'Intel.
Qu'est-ce qui n'est pas établi ?
Les résultats réels du quatrième trimestre des deux sociétés, et si AMD dépassera Intel, ce qui dépend de prévisions. Si « première » est exact sur tout l'historique. Si les prévisions pour 2027 se réalisent. Le poids des contraintes d'approvisionnement, de la mémoire et des rendements ; Apple a aussi signalé le coût de la mémoire. La répartition entre GPU Instinct et EPYC dans le data center. Le chiffre d'affaires comparable à périmètre égal entre les deux sociétés.
Tableau comparatif
| Point | Ce que disent les sources | Source |
|---|---|---|
| Chiffre d'affaires du T3 | 13,4 milliards de dollars, +45 %, +16 % sur le trimestre | Communiqué d'AMD |
| Data Center | 8,5 milliards de dollars, +97 %, environ 64 % du chiffre d'affaires | Communiqué d'AMD ; Investing.com |
| Client et Gaming | 3,7 milliards de dollars, −8 % | Communiqué d'AMD |
| Bénéfice par action | 1,46 $ GAAP, 2,09 $ hors GAAP | Communiqué d'AMD |
| Prévision T4, AMD | Environ 17 milliards de dollars, ±3 %, marge d'environ 55 % | Communiqué d'AMD |
| Chiffre d'affaires du T3, Intel | 16,5 milliards de dollars, +21 % | Communiqué d'Intel |
| Prévision T4, Intel | 15,0 à 16,0 milliards de dollars | Communiqué d'Intel |
| Action | Environ +7 % après la clôture, un mouvement qui peut varier | Investing.com |
Questions fréquentes
AMD a-t-il dépassé Intel ?
Non. Au troisième trimestre, Intel était plus grand. Seules les prévisions du quatrième trimestre placent AMD devant, et ce ne sont pas des résultats.
D'où vient la croissance ?
Du data center, en hausse de 97 %, qu'AMD relie à la demande d'EPYC et au lancement du MI450. Client et Gaming a reculé de 8 %.
L'action a-t-elle vraiment gagné 7 % ?
Environ 7 % après la clôture, selon Investing.com, un mouvement qui peut varier ; un autre média lu fait état d'environ 3 % de nuit. Aucun des deux n'est un cours de clôture.
Méthode et limites
Nous avons lu le communiqué d'AMD, celui d'Intel du 29 octobre 2026, la transcription d'Investing.com et Yahoo Finance par résumé automatique, pas en entier ; la transcription était tronquée, ses 6 000 derniers caractères n'ont pas été lus. Un article de U.S. News et Reuters n'a pas été lu, et d'autres médias vus en recherche ne sont pas cités. Le consensus des analystes vient de relais, et les perspectives de la direction pour le quatrième trimestre et 2027 ne sont pas vérifiées. Nous n'avons rien testé. Ceci n'est pas un conseil d'investissement.
Sources
- AMD, communiqué des résultats du troisième trimestre 2026, lu via un résumé automatique
- Intel, résultats financiers du troisième trimestre 2026 (29 octobre 2026), lu via un résumé automatique
- Investing.com, transcription de la conférence d'AMD, lu via un résumé automatique, tronquée
- Yahoo Finance, AMD's AI boom puts it on track to outsell Intel for the first time, lu via un résumé automatique
Une erreur dans cet article ? Signalez-la · Notre politique de corrections
